核对社保代缴与上海落户的关系,应先还原实际用工,再检查缴费和申报记录。服务商持有许可证、签过三方协议或提供了缴费明细,都不能单独证明某个人已经符合落户条件。做落户社保记录核对时,把劳动关系、工资发放、社保所属期及个税记录放在同一条时间线上,比依据宣传中的“合规方案”直接下结论更稳妥。
向上海落户咨询提出问题前,可以先明确准备申请哪一事项,以及究竟是哪一段记录存在疑问。居转户、人才引进和居住证积分有各自的条件及材料口径,不宜把某一事项的缴费倍数、年限或积分规则套到所有落户申请。下面围绕居转户的真实用工和材料职责展开核对。
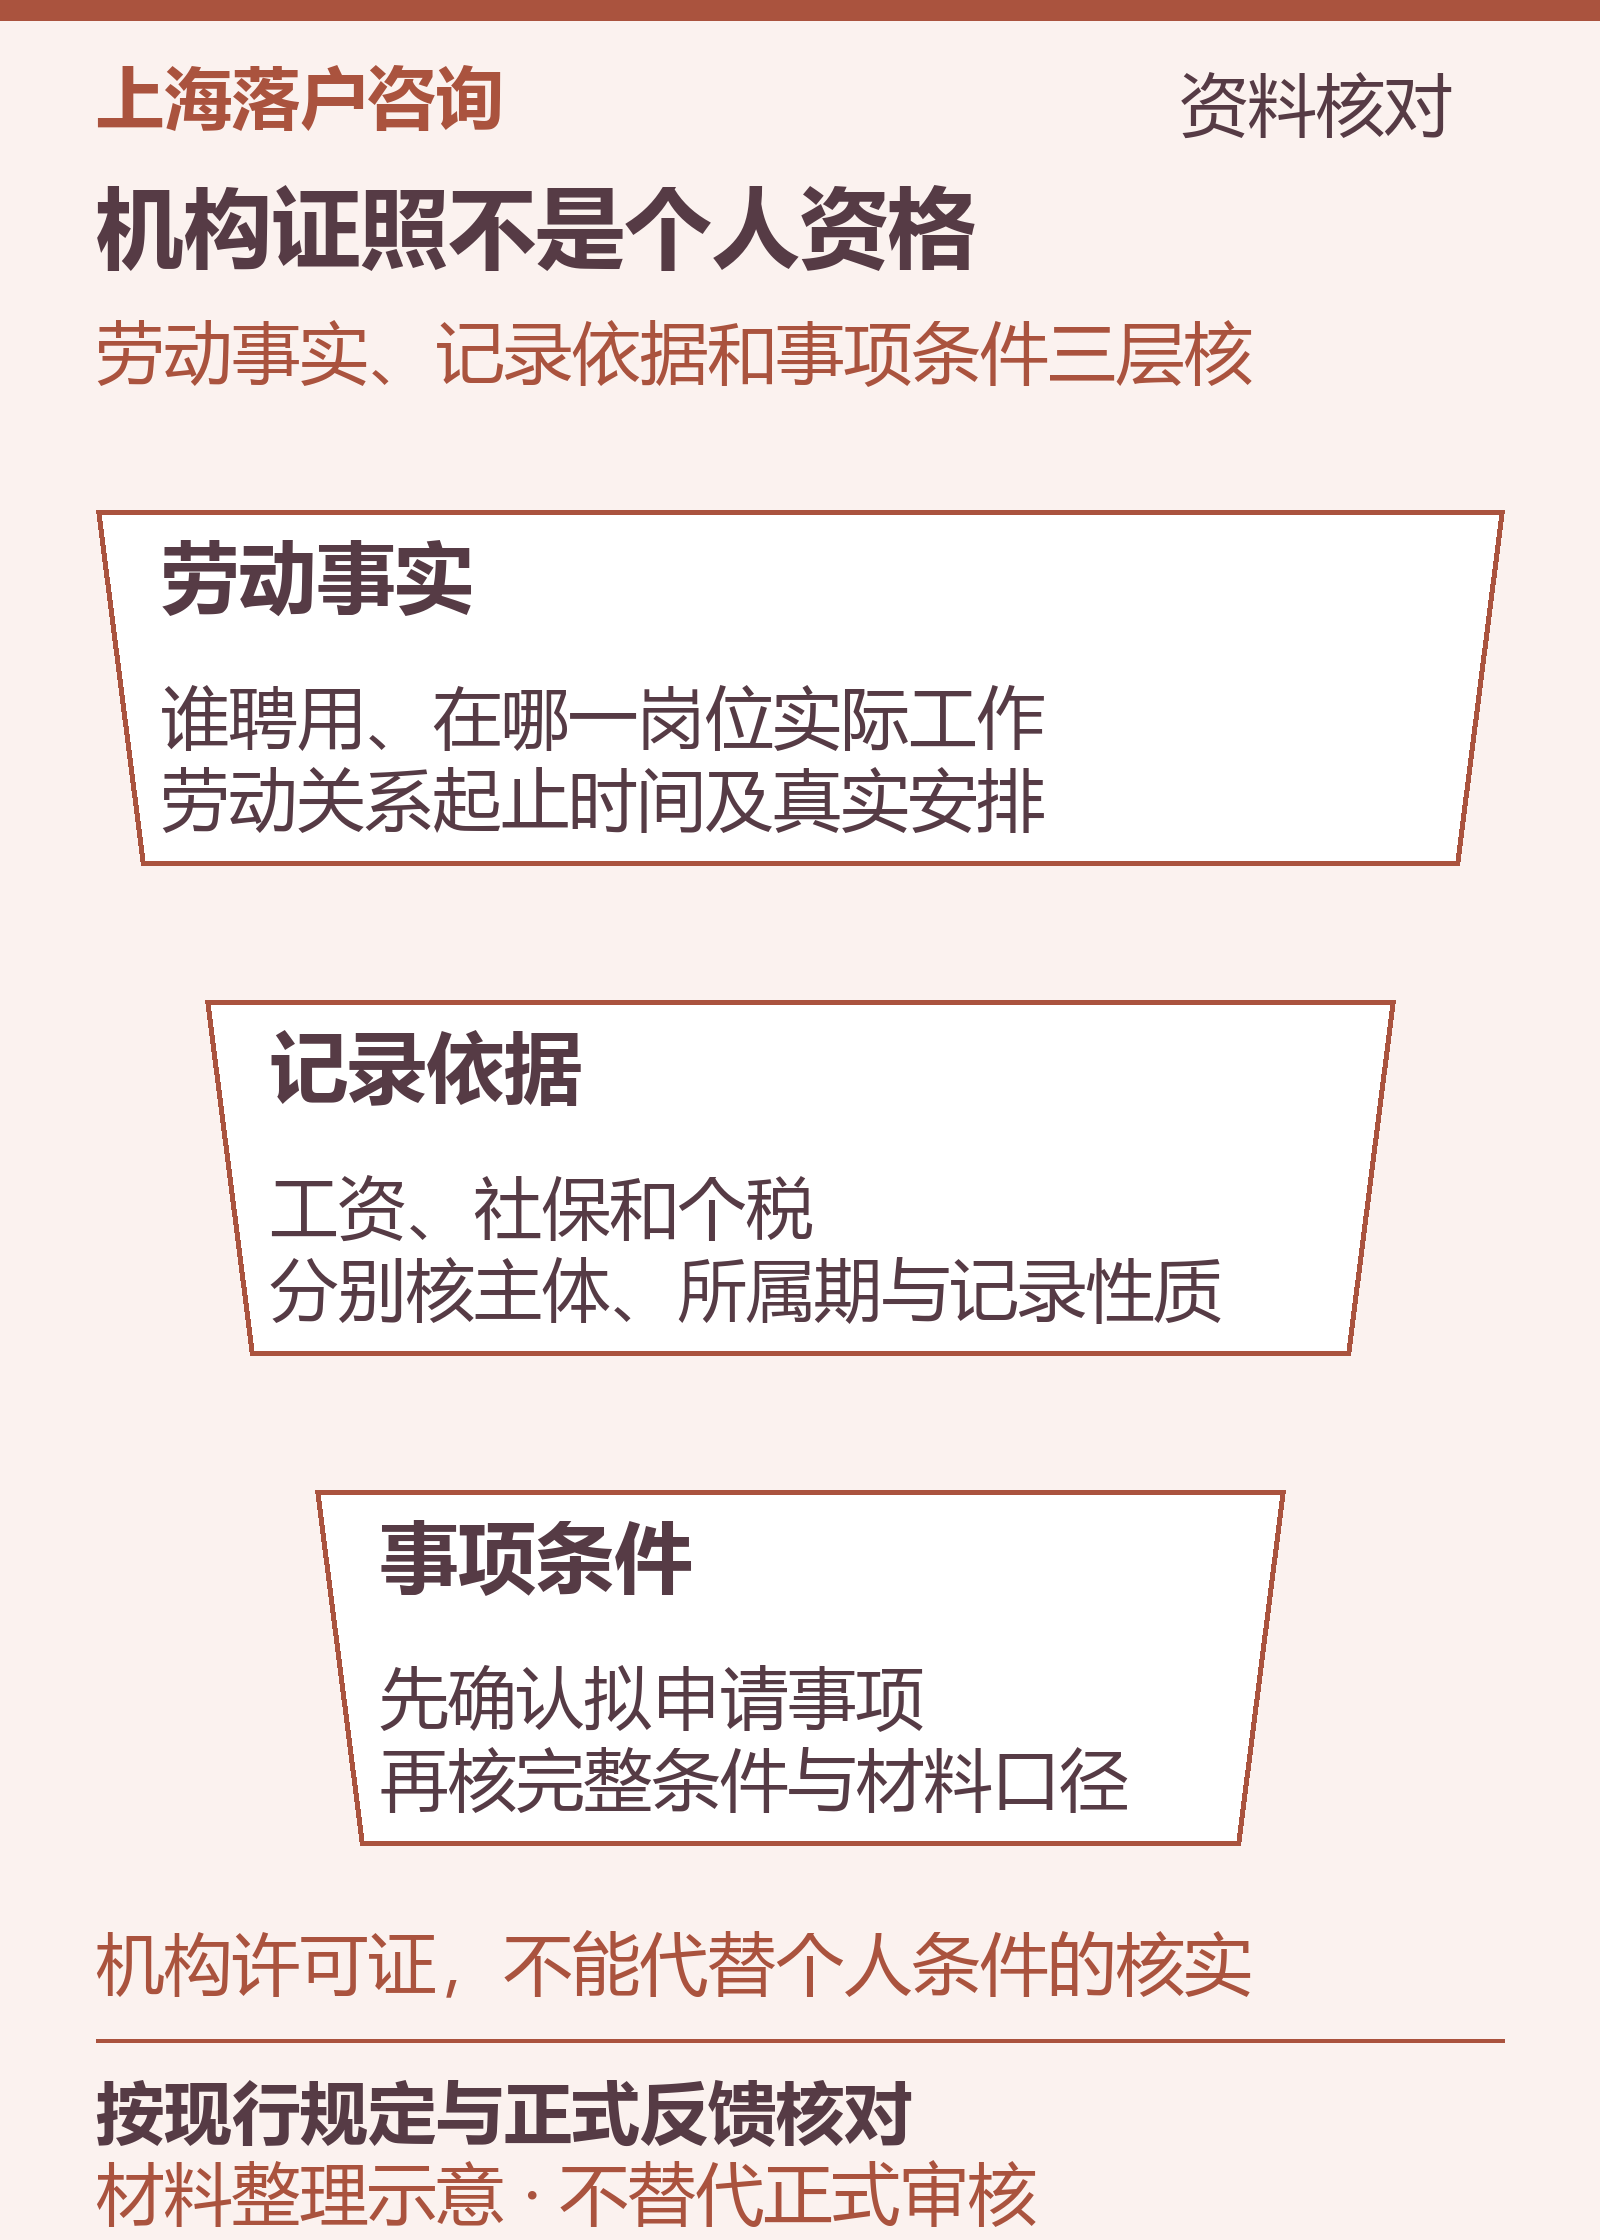
先确认真实劳动关系,不从许可证推定个人条件
第一步是说明谁聘用了申请人、在哪个岗位实际工作、劳动关系起止时间以及日常工作如何体现。再核对工资发放、社保和个税记录与这段经历的关系。单纯找到一个愿意收取费用的单位缴费,不能替代对实际劳动关系和具体事项条件的核实。
如果涉及派遣、单位分支机构或用工主体变化,应先弄清实际关系和相应材料。许可证所指向的机构业务范围,与申请人个人是否符合落户条件,是不同问题。不能因为服务商持有某一证照,就承诺所有缴费月份均可认定,更不能用机构自报成功率代替申请人的真实材料。
现行居转户细则对通过人才派遣或劳务派遣方式就业的人员明确了申报分工:由建立劳动关系的派遣单位负责办理,实际用人单位提供相应材料。真实派遣就业须按这一分工核对,不能与没有真实劳动关系、仅为取得记录而购买代缴服务混为一谈。
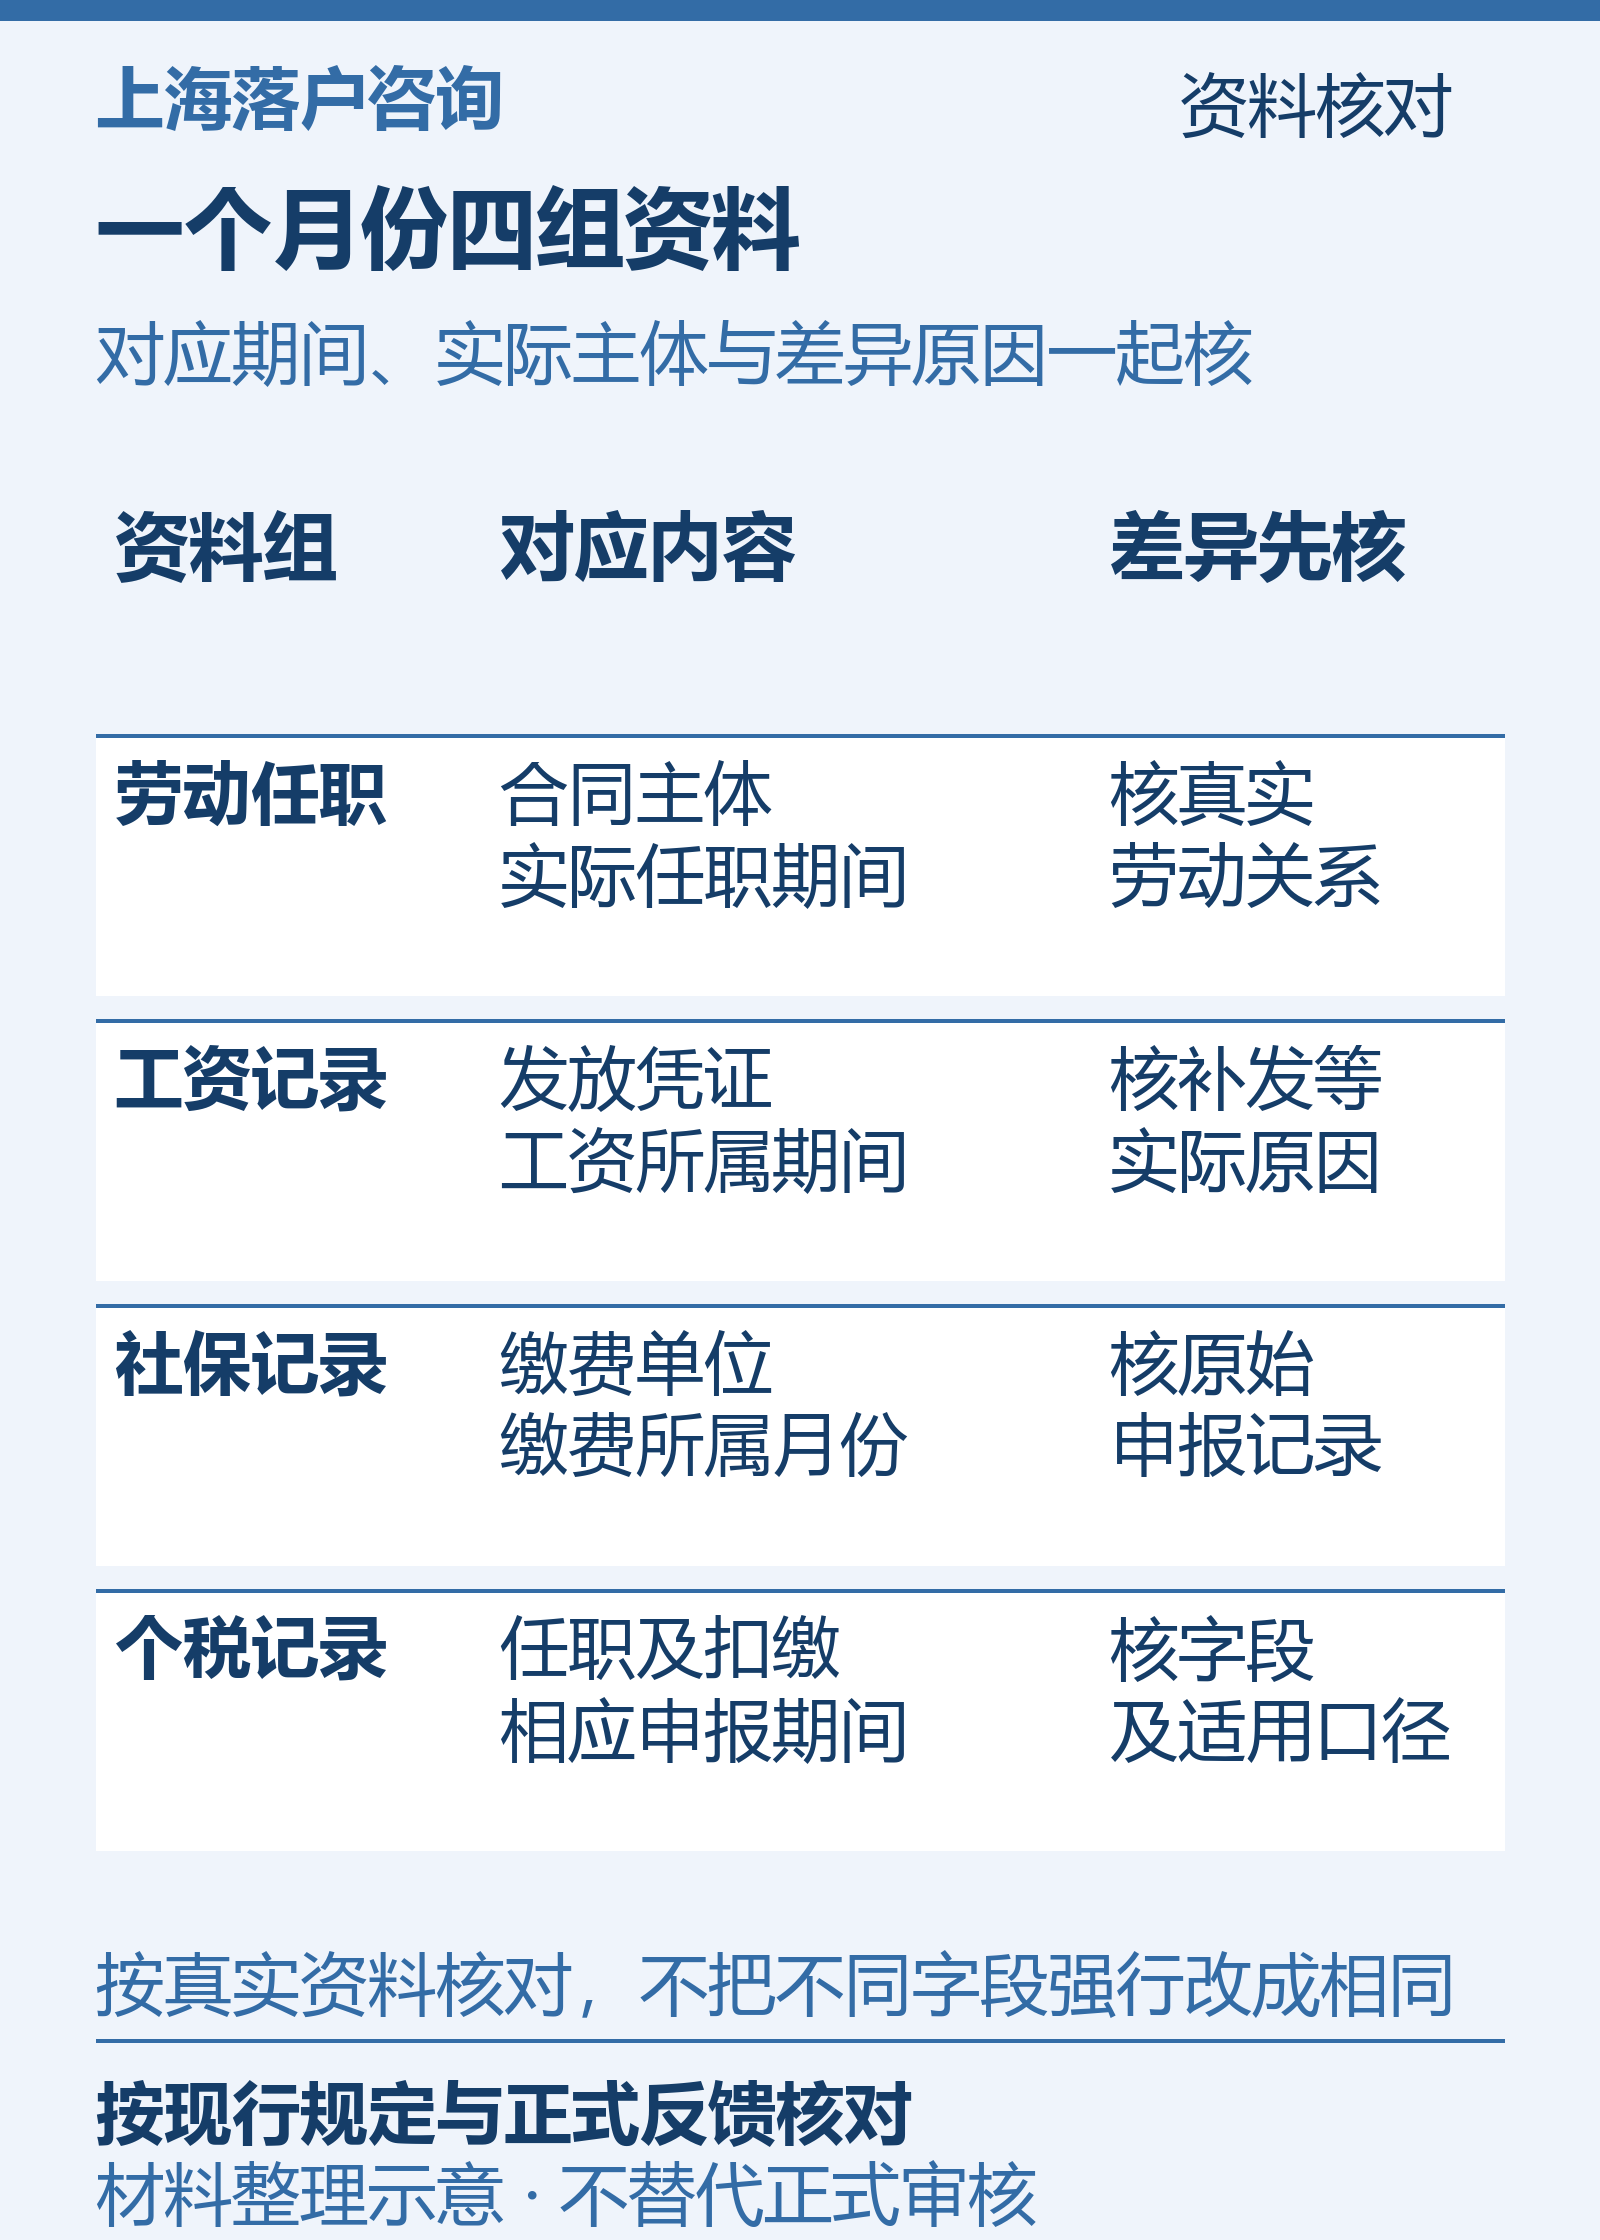
一张月份表,分别核对四组资料
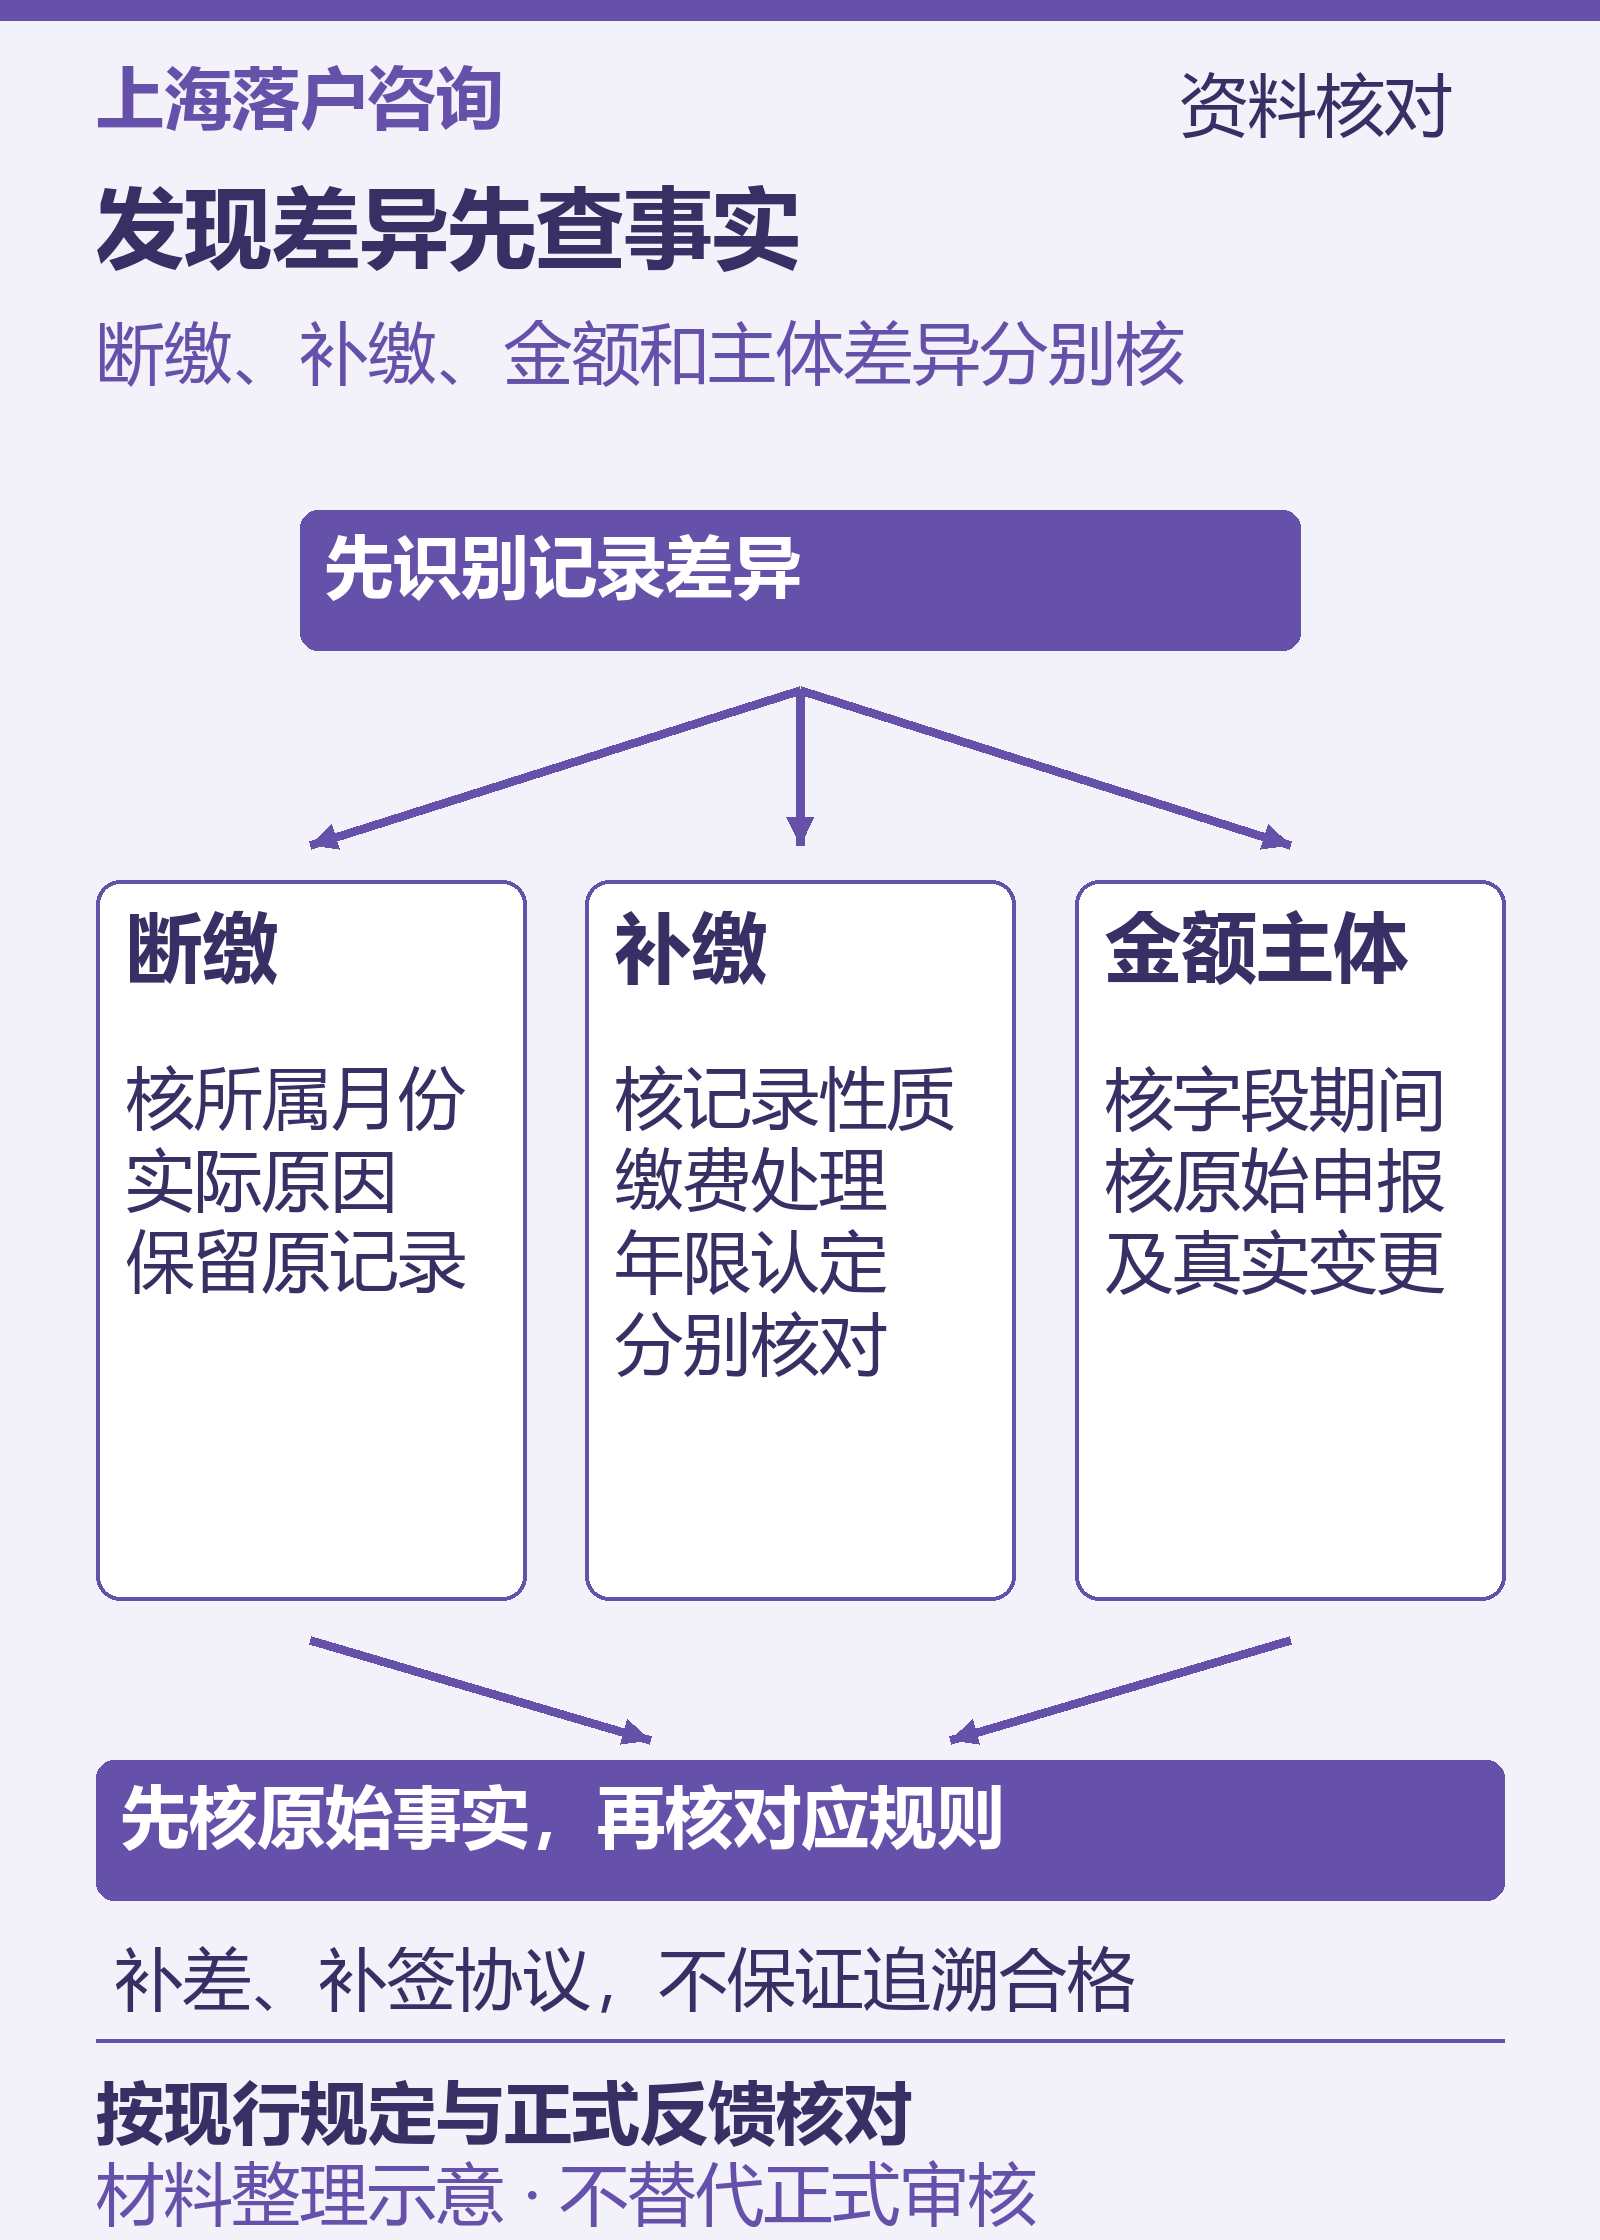
可按每段经历的起止月份列出:劳动合同或实际任职资料、工资发放凭证、社保记录中的单位及所属期、个税记录中的任职和申报信息。记录已有资料及尚待解释的差异即可,不需要为了把表填满而补造文件。对于名称变更、补发工资、所属期差异等情况,先保留能够说明事实的原始凭证。
工资金额、社保缴费基数、个税应纳税所得额与实缴税款,也不能当作同一个数。比较时应先确认所读字段和对应期间,再按拟适用条款核对。差异需要据实说明,不应为了让几列数字表面一致,就任意改写工资、调整历史记录或倒签劳动合同。
如果落户社保记录核对涉及离职、调岗或单位主体变化,可把前后经历分开列出,再整理相关证明。单位记录与个人记忆不一致时,应先向掌握原始资料的经办人员核实,不能仅凭咨询人员的口头解释将待核月份标成已经合格。
正常参保年限与补缴处理分别看
现行居转户办法的一般条件包括持证满七年、持证期间按规定参加本市职工社会保险满七年、持证期间依法缴纳本市个人所得税,以及与所聘岗位对应的专业技术职务或职业资格条件。专业技术职务一般要求在本市被评聘为中级及以上,职业资格条件包括技师即国家二级及以上;具体激励条件应另按相应条款完整核对。
实施细则说明,一般条件中的持证和正常参保年限分别按累计口径计算;因未正常缴纳本市职工社会保险费而补缴的,不作为计算正常缴费年限的依据。因此,依法处理缴费问题、补缴到账与某项落户条件中如何计算月份,不能直接画上等号。
发现断缴、低缴费记录或补缴标记时,应先核实记录性质、所属月份和实际原因。对依法申报缴费存在疑问的,按事实向单位及相应经办环节核实;涉及落户年限怎样认定的,再回到对应规则确认。不能承诺只要“补差”或补签一份协议,就能使过去月份追溯符合落户条件。
缴费基数的比较口径也应按对应时期和具体事项确认。不能沿用一个旧金额,推定所有居转户或人才引进申请都满足要求;不能把某个高倍数条件直接包装成统一的两年落户或十四个月办结方案。年限、规定月份及相应激励效果需要连同其他条件一起核对。
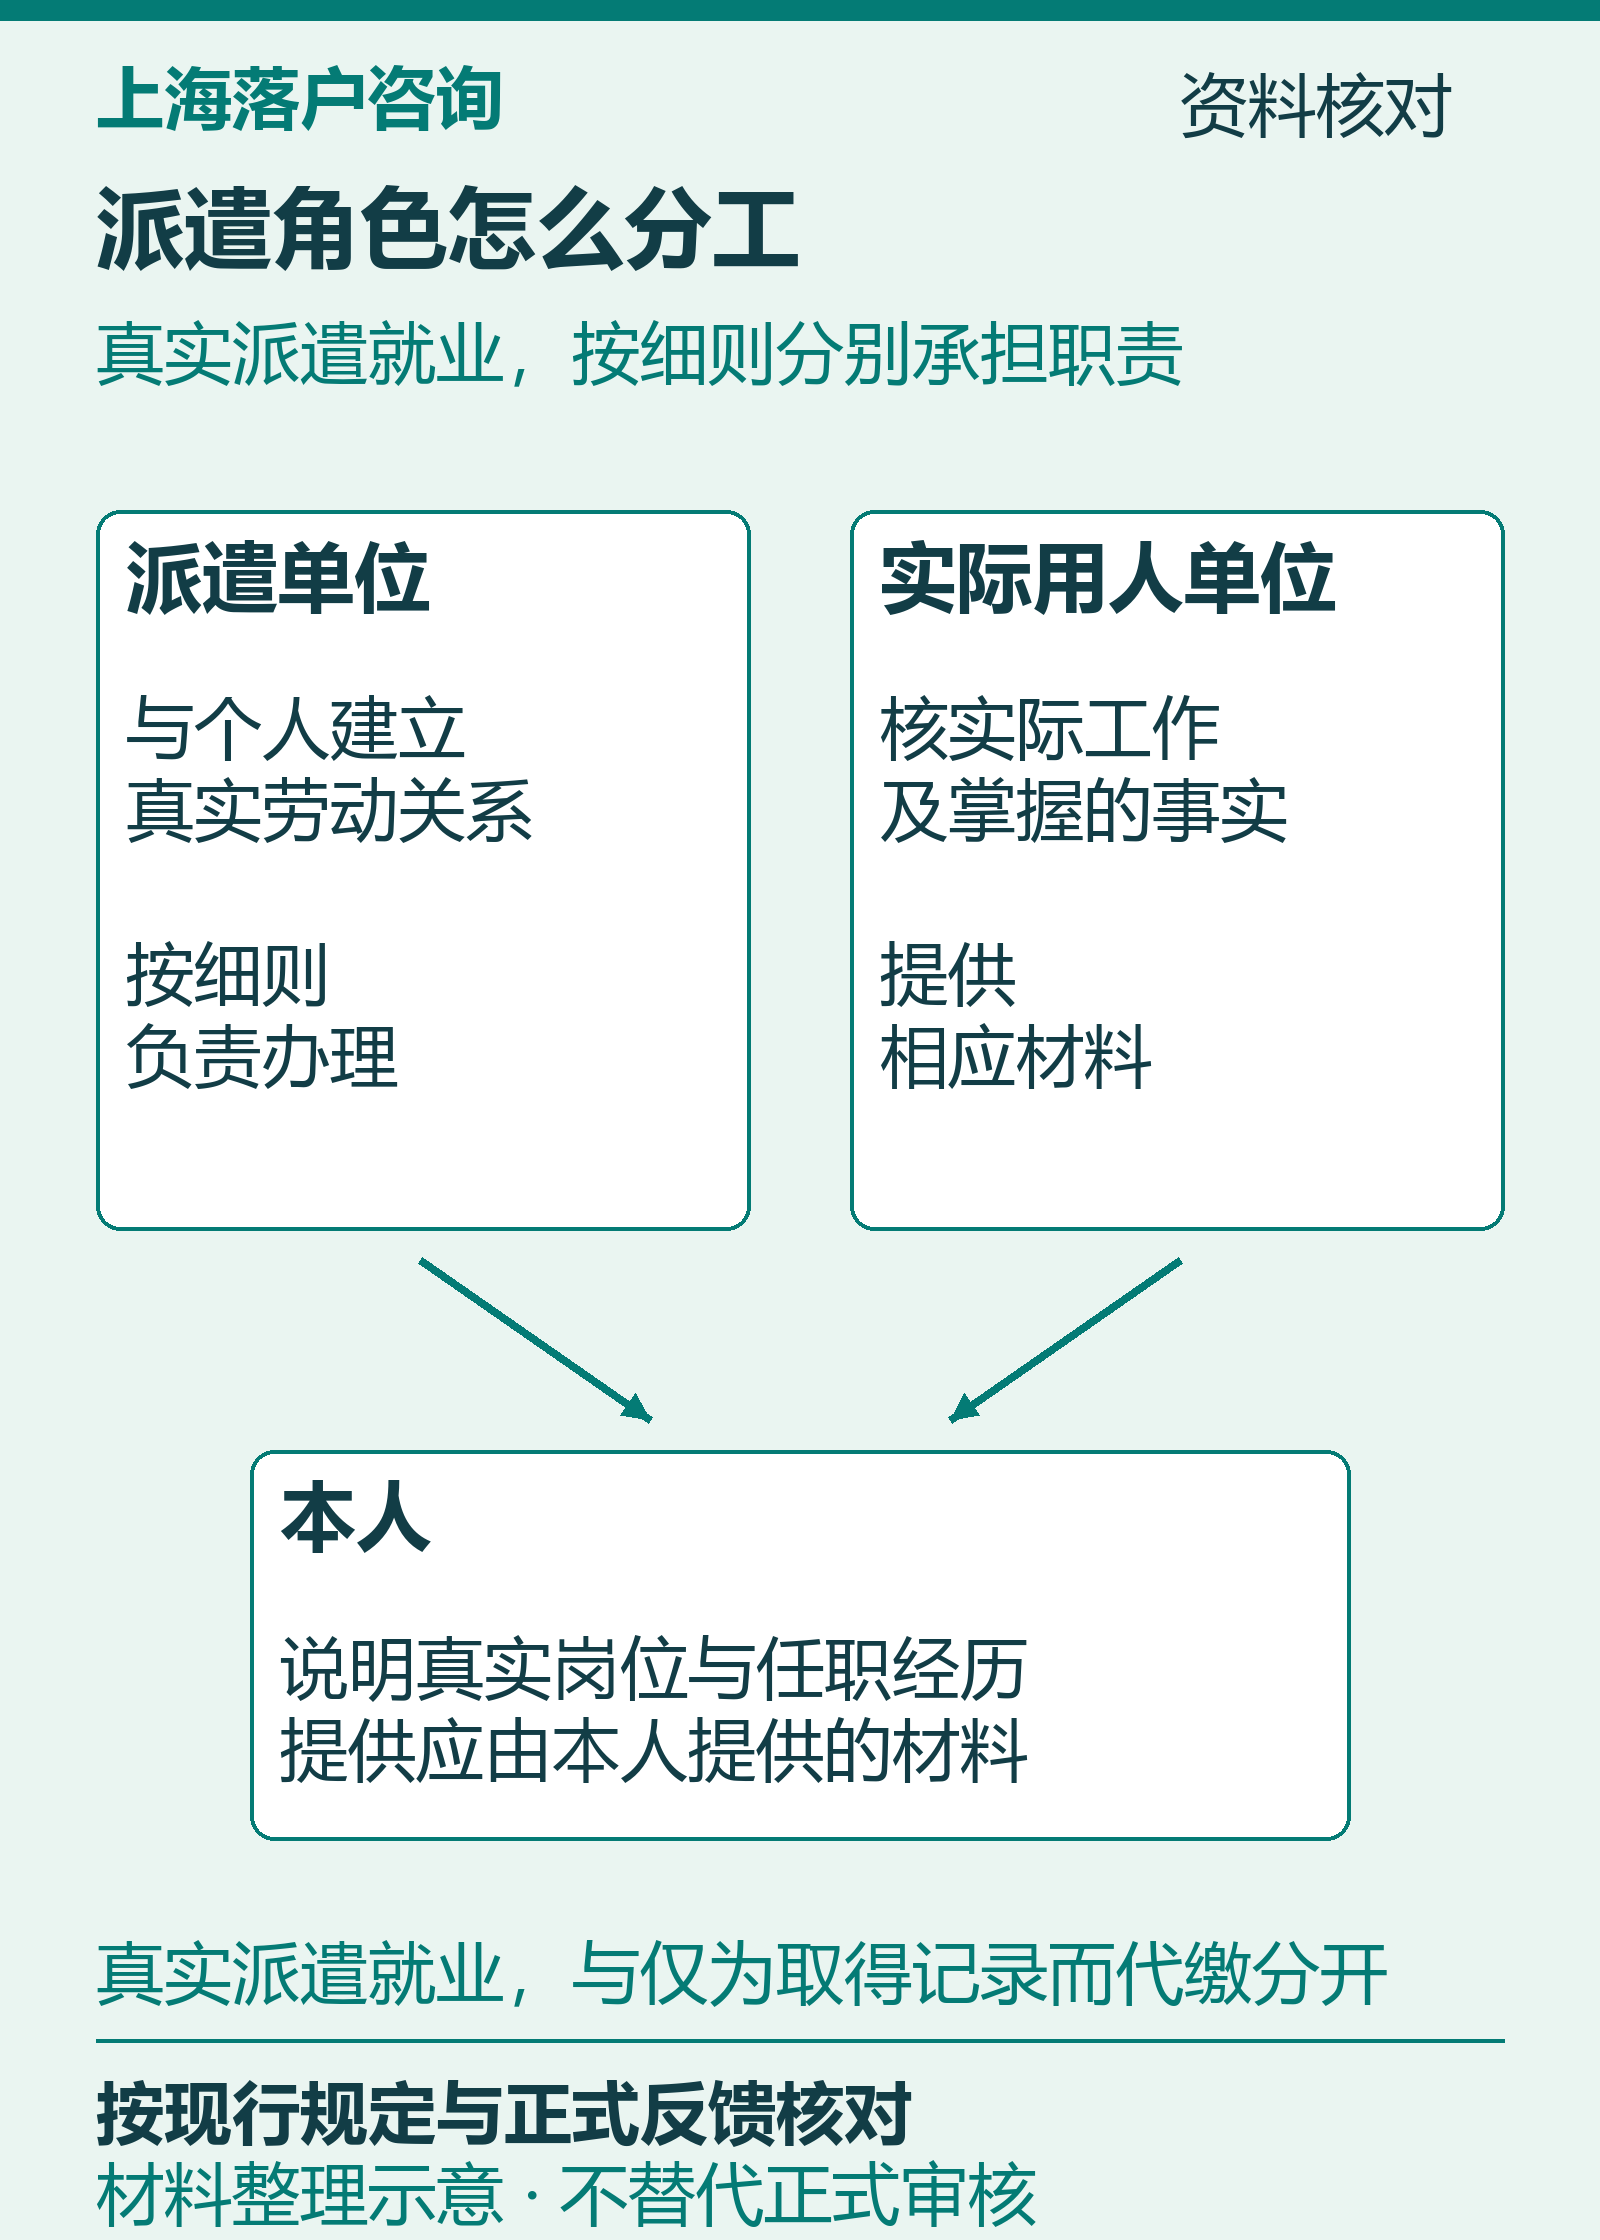
由实际相关人员核实,按规定提出申请
符合条件的持证人员向用人单位提出居转户申请,并提供应由本人提供的材料。单位核实、备齐材料后,通过一网通办提交。细则同时规定,用人单位不得委托中介机构或其他单位、个人代理申报。咨询服务不等于取得官方申报、审核或审批权限。
个人可先准备能够说明自身经历的资料;单位人事核实任职、聘任及劳动关系,涉及工资和申报记录时由掌握资料的人员核对。需要解释的具体差异应写明月份及材料,不把未解决的问题隐藏在所谓全程托管安排中。收到补正或核验要求后,按实际反馈补充真实材料。
向上海落户咨询说明疑问时,可先提供事项名称、问题月份和需要核对的内容,避免提交无关个人信息。做落户社保记录核对的目的,是把尚未查明的问题交给合适的人员继续核实,不是由咨询机构宣布材料已经被主管部门认可。
上海落户咨询的服务范围、材料职责及费用,应以实际约定为准;任何服务约定都不能替代真实劳动关系、依法缴费和事项条件,也不构成固定时长或成功结果的保证。
常见问题
服务商有两张许可证,能否保证代缴记录可用于落户?
不能据此推定。还要核对实际劳动关系、记录性质及具体事项的适用要求。机构证照不等于申请人的个人条件已经满足。
出现补缴记录,是否只要说明原因就一定能计入年限?
不能作这一保证。应先查明记录性质,再按相应年限或指标规则核对。现行细则已明确因未正常缴费而补缴的正常缴费年限计算边界;说明原因不等于改变该项规定。
官方依据:沪府规〔2025〕8号居转户办法及沪人才规〔2025〕4号实施细则,自2025年12月1日起施行,有效期至2030年11月30日。