准备居转户个人所得税材料时,先核对“由谁出具、对应谁、覆盖哪段年份、与哪些就业记录相连”四件事。现行细则对这一项说得很具体:这里讨论的是本市区以上税务机关出具的、持证人员2019年及以后的个人所得税完税凭证。它解决的是凭证范围的识别,不等于只要找到一份记录就可以自行判断已经符合全部申办条件。
不少人把工资条、银行入账截图、个税页面截屏、单位说明和完税凭证混放在同一个文件夹。它们可能在整理经历时各有参考价值,但证明的事项并不相同。为了避免在提交前才发现年份、姓名或单位关系说不清,建议把“官方要求的凭证范围”和“辅助说明材料”分开记录。本文只解释公开细则已经写明的核对方法,不替任何人判断社保、居住证、岗位或其他条件是否满足。
先确认:这项材料在现行细则中指向什么
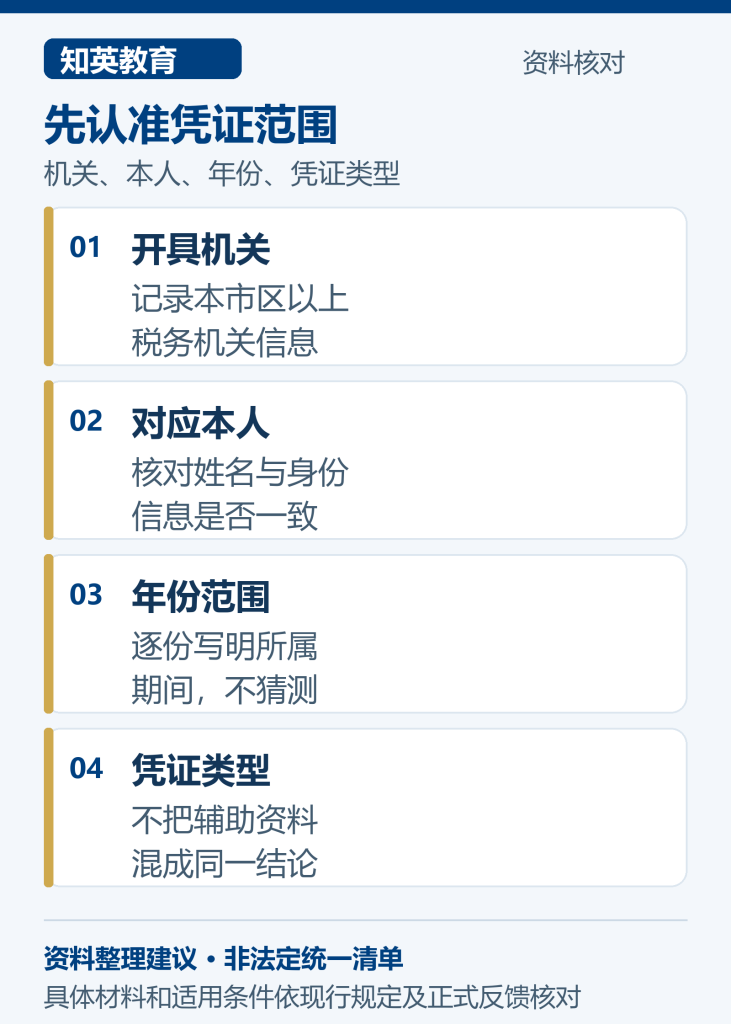
上海市公开的居转户实施细则把“区以上税务机关出具的个人所得税完税凭证”解释为:本市区以上税务机关出具的持证人员在2019年及以后的个人所得税完税凭证。这里至少有四个不能混写的限定:开具机关在本市且为区以上税务机关;凭证对应申请人本人;年份从2019年起;所看的是个人所得税完税凭证。
这四项限定不是让申请人凭标题自行筛选出“最漂亮”的记录,而是提示先把现有资料和现行文件的表述逐项对应。例如,看到一张记录时先记下它的来源、显示的纳税人姓名、涵盖期间及可见的单位或所得信息;如果其中任何一项看不清,就把问题保留为待核对。不要为了让时间线整齐,擅自补写没有原始依据的月份或单位关系。
把年份、凭证和就业期间放到同一张核对表
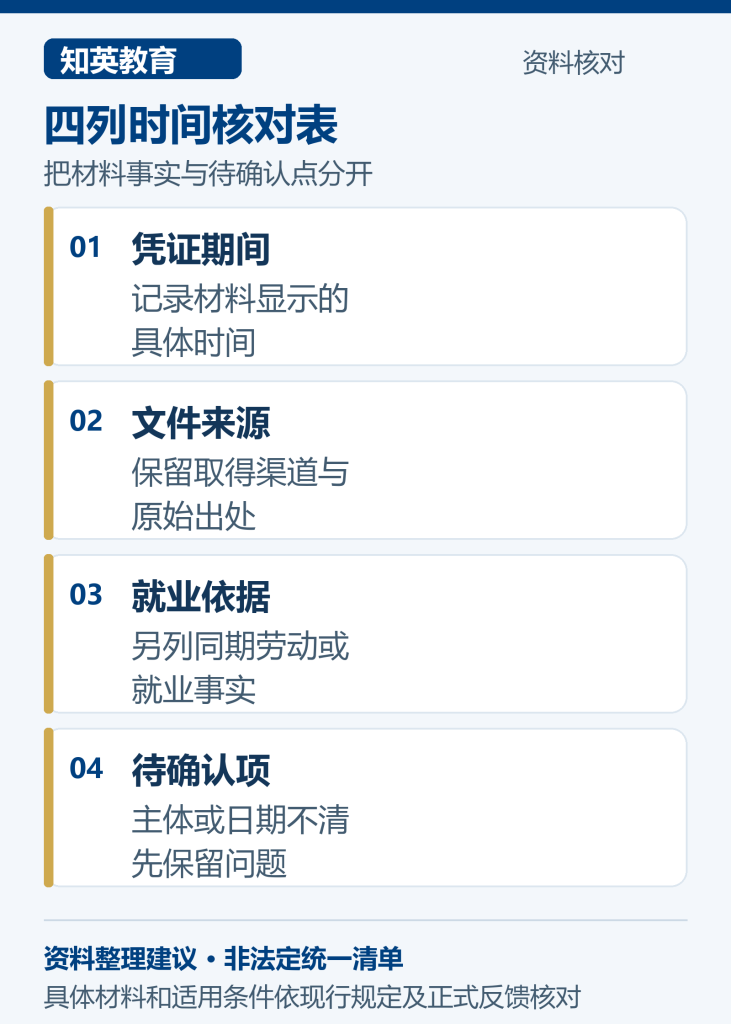
实务上更容易出错的并不是“是否曾经缴税”,而是同一份材料究竟说明哪一段时间。可以建立一张只记录事实的表:第一列写凭证所示的期间,第二列写凭证上的姓名或识别信息,第三列写文件来源,第四列标注该期间正在使用的劳动关系或就业事实依据。表格的作用是发现缺口和差异,不是把零散材料自动换算成资格结论。
如果经历中存在换单位、派遣、名称变更或一段时间没有明确对应关系,先把差异列出来,再分别找得到的原始材料核对。所谓“对应”不等于看到两个名称相似就认定为同一主体。对于需要进一步说明的部分,应当先确认官方办理要求或由相关材料形成方解释;不宜在个人整理表里把猜测写成确定事实。
现行居转户规则同时涉及持证、社保、个税等不同条件。个税凭证只是材料中的一个维度。即使某一段凭证齐全,也不能跳过其他条件、申请流程或受理机构的审查。将每一项各自保存依据,反而更有利于在被问到具体问题时准确回答。
区分“发现异常”和“自行下结论”
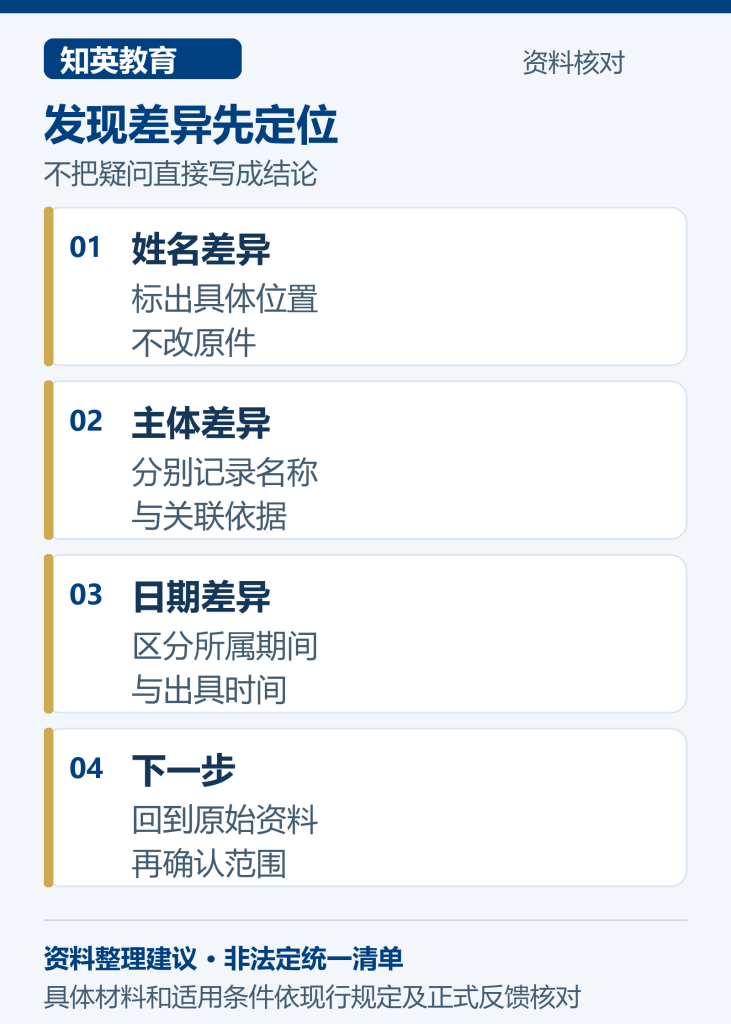
核对时可能出现姓名写法、单位名称、期间边界或文件生成日期不同。发现差异的第一步是定位:哪份材料的哪一处信息不同,差异属于姓名、主体、日期还是内容范围。第二步才是回到原始记录,看能否找到解释该差异的正式资料。没有核对清楚前,可以标记“待确认”,不要直接写成“无影响”或“肯定不符合”。
同样地,不能把网页显示、聊天记录或他人办理经验直接等同为本人的官方完税凭证。本文不是否定这些信息的沟通价值,而是提醒它们不应被替代性地写进“已满足”栏。若受理阶段需要补正,应以实际的书面或平台提示为准;若尚未进入受理,也不要把网上流传的清单当成固定不变的结论。
| 核对对象 | 先记录的事实 | 暂不能确认时的处理 |
|---|---|---|
| 开具来源 | 页面或文件显示的开具机关与取得方式 | 保留原始出处,向适当官方渠道确认适用性 |
| 年份范围 | 每份凭证所示的具体期间 | 不把文件出具日替代为纳税所属期间 |
| 本人信息 | 姓名及可核对的身份信息 | 只标注差异,不自行修改原始文件 |
| 就业关联 | 该期间的劳动或就业事实依据 | 将主体差异列为待核实问题 |
准备前把个人信息保护边界也写清楚
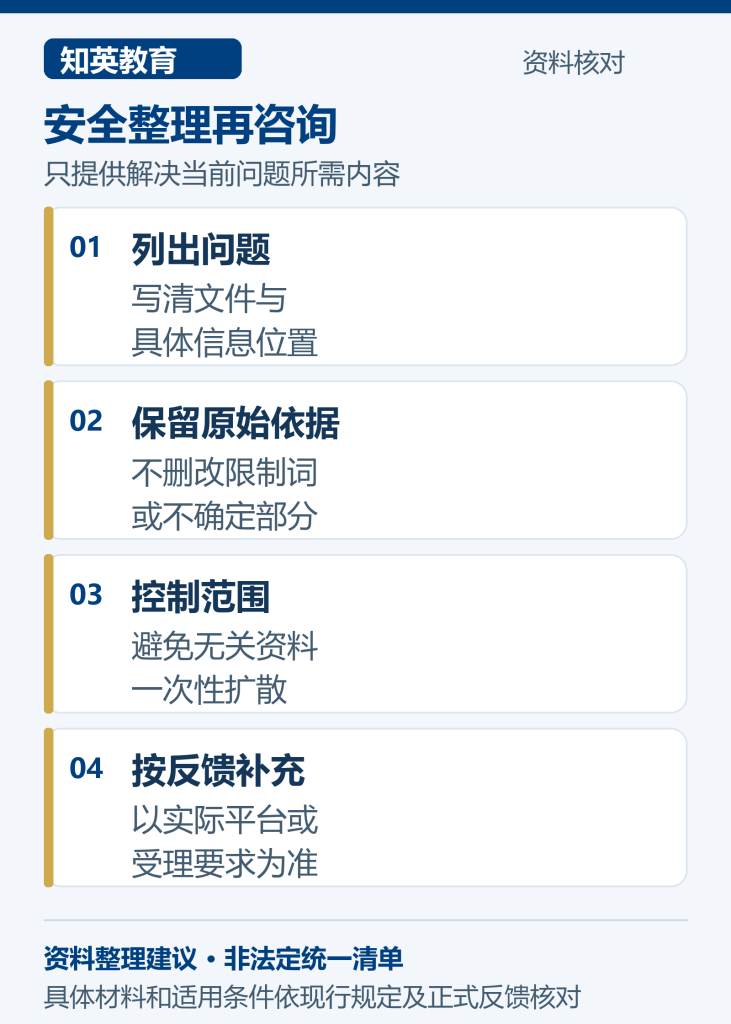
税务材料通常含有不宜无差别传播的个人信息。整理时可以先列文件名称、期间和待核对问题;只有在正式办理或必要咨询的范围内,再按要求提供相应材料。不要因为想一次问清所有问题,就把与当前疑问无关的证件、收入细节或他人资料发送给无关主体。
向单位或受理渠道咨询时,问题可以尽量具体,例如:“我现有的某份材料显示的期间是否属于现行细则所说的2019年及以后范围?”“这段就业关系与凭证显示的主体需要怎样进一步核对?”这样可以让对方围绕具体事实回答,而不是要求其对尚未完整审查的个人情况作出承诺。
完成这一步后,再回到其他材料逐项核对。可在本站上海落户政策栏目了解不同事项的整理边界,结合上海落户咨询服务梳理具体问题;如需联系沟通,可使用本站联系渠道说明已知事实和待确认点。咨询、文件整理和实际受理是不同阶段,不能互相替代。
常见问题
问:只要有2019年以后的税务记录,就等于居转户材料已经齐全吗?
答:不能这样推断。细则说明了这项完税凭证的范围,但居转户还涉及其他条件、材料与实际受理要求。应把这份凭证作为一项可核对材料,而不是整体资格结论。
问:凭证中的期间和劳动关系变化时间对不上,应先怎么做?
答:先把差异具体标出来,分别保留凭证与能够说明就业事实的原始材料。对主体或日期关系不清楚的部分,应按实际办理要求向适当渠道确认,不要自行把时间拼接成确定叙述。
问:文章能否替代受理机构的材料清单?
答:不能。本文依据的是公开细则中对该项凭证范围的解释。实际办理时仍应以适用政策、平台提示和受理反馈为准。
官方依据与阅读提示
本文依据《持有〈上海市居住证〉人员申办本市常住户口办法实施细则》(沪人才规〔2025〕4号)有关个人所得税完税凭证的公开说明。文章中的核对表和提问方式属于资料整理建议,不新增法定材料,也不承诺任何申请结果。