整理居转户参保记录时,最容易混淆的是月份所属时间和实际缴费性质。记录上出现了某个月,不代表这个月一定能按正常缴费年限计算。先区分正常缴费、补缴以及尚未明确性质的记录,再结合持证情况核对,比直接把全部月份相加更接近需要确认的真实问题。
现行细则怎样说明正常缴费年限
沪人才规〔2025〕4号说明,一般参保年限条件按持证期间规定参加本市职工社会保险的正常缴费累计计算;因未正常缴纳本市职工社会保险费而补缴的,不作为该项正常缴费年限的计算依据。这里讨论的是该项年限核对,不能擅自泛化成所有补缴在任何社会保险或者落户事项中都具有相同结论。
沪府规〔2025〕8号还规定持证、参保、纳税及适用的专业岗位条件,并列出特定激励条件。本文不判断读者应当采用哪条路径,也不把一般七年年限直接套给所有人。两份文件施行期限为2025年12月1日至2030年11月30日,本次官方版本核对日期为2026年10月4日。
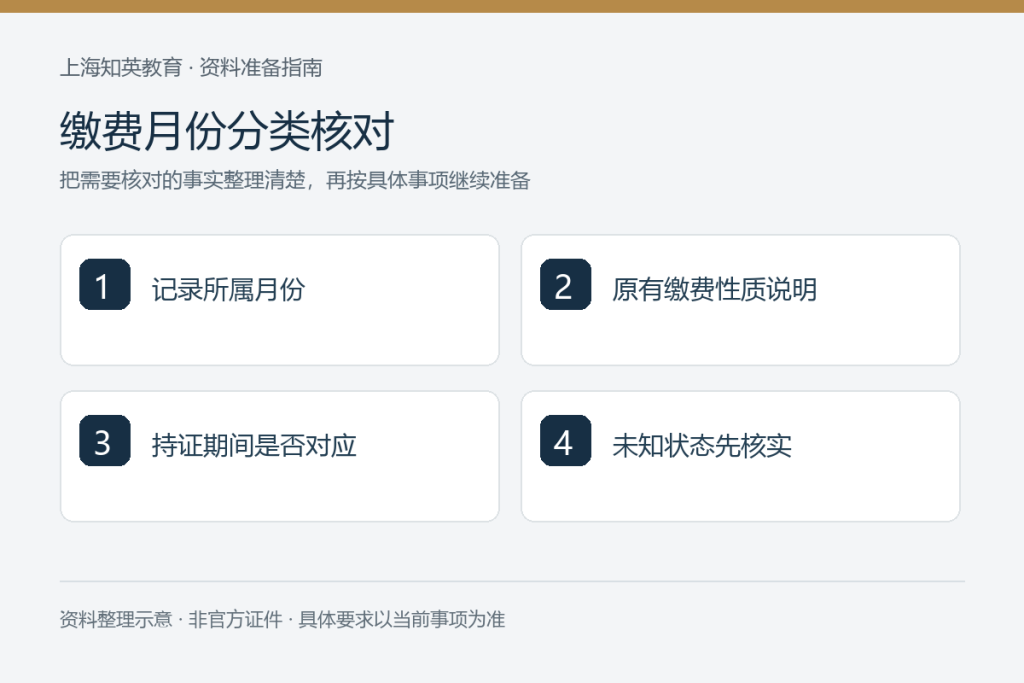
保留月份所属信息和缴费性质两个字段
建议在本人已取得的正式缴费记录旁,分别整理记录对应月份、缴费单位、记录原有的状态说明以及需要继续确认的问题。原记录使用什么名称就保留什么名称,不把不知道的字段自动写成正常缴费。资料表只是核对工具,最终需要能够回到原始记录和官方解释,而不是只看整理后的累计数字。
如果一份记录同时显示多个时间字段,应区分它们说明的是缴费所属期间、记录发生时间还是其他业务时间。不要仅因为最后入账时间较晚,就自行认定为不计入年限的补缴;同样也不能仅因为月份排列连续,就认定全部属于可计入的正常缴费。性质不明确时应向相应官方查询或经办渠道核对。
与持证情况交叉核对,不只看参保总月数
一般参保年限条件强调持证期间的正常缴费,因此应把本人可核对的持证信息与参保记录对应起来。仅有一份总缴费月数摘要,可能不足以说明哪些月份处于持证期间。这里不要求制作新的官方证明,而是建议在已有事实资料上明确哪些月份需要进一步确认。
持证记录存在空档、签注情况尚待查询,或者参保单位发生变更时,单独标记这些信息。单位变更不宜直接被当成无效月份,记录连续也不宜直接被当成已经满足全部要求。每一种差异应分别依据真实记录和适用条款核对,不能通过移动月份、补写持证日期或者删去异常行来形成一个理想结果。
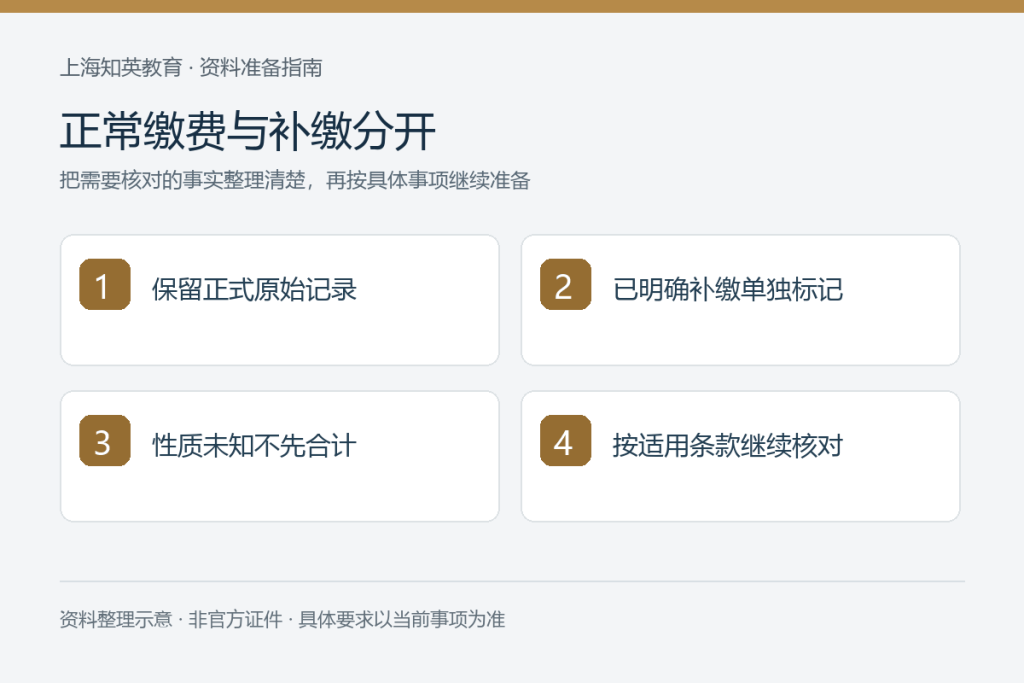
补缴记录单独保存,既不混算,也不销毁
对已经明确属于因未正常缴费而补缴的记录,可以在整理表中单独标记,并注明依据细则第二部分第二项,不与该项正常缴费年限直接合计。这并不意味着应当删除补缴凭证。完整保留真实资料,才能在单位询问历史情况时说明发生了什么,也便于核对其他可能适用的事项。
若本人不确定一笔历史记录是否属于该规定描述的补缴情形,应保留原文和问题,不作个人最终认定。咨询建议无法替代官方记录解释,更不能通过现在补缴的方式承诺立即补足居转户正常缴费年限。是否存在其他合法适用路径,应另外核对其条件,而不是改变原记录的性质。
把咨询问题从总共够几年缩小到具体月份
可以先列出三个问题:哪些月份缴费性质已明确;哪些月份需要核对是否处于持证期间;哪些记录存在重复、主体差异或者尚未确认的状态。将问题定位到具体月份和材料位置,单位经办人更容易给出下一步核对方向。咨询表中的月份可以使用摘要,但不得用估计数据替代正式申报事实。
同时不要忽略其他条件。参保年限、缴费基数、纳税情况和聘任条件解决不同问题,核对完其中一项不代表其他项已经通过。本文没有提供某年的缴费基数金额,也不推荐人为安排缴费记录。涉及实际缴费与纳税事项,应依法办理,并以现行政策和本人真实劳动关系为基础。
完成一轮核对后,留下可追溯的结果
把已确认事项与仍待查询的月份分别保存,并记录本次整理日期。单位使用的新版本与本人留存版本应能对应,历史正式记录不要覆盖。对外咨询可以先提供不含完整身份号码的月份摘要和问题列表;密码、验证码以及个人系统登录权限均不是核对月份所需要交给咨询方的资料。
常见问题
问:历史月份已经补缴,能直接加入一般七年参保年限吗?
答:对因未正常缴费而补缴的情形,现行细则明确不作为该项正常缴费年限的计算依据,不能直接与正常缴费合计。
问:记录入账较晚,就一定是不能计算的补缴吗?
答:不能只凭一个时间字段认定。保留记录原有说明,通过相应官方查询或经办渠道确认实际缴费性质。
问:正常缴费月份核对完成,是不是就满足全部落户条件?
答:不是。仍需核对适用路径中的持证、纳税、岗位或者激励条件及申报材料,不能把单项核对当成审批结果。
继续咨询
可先阅读上海落户咨询服务介绍和居转户条件常见问题。需要整理月份差异,可通过知英教育上海落户咨询说明哪些记录已取得、哪些性质尚未核对,不必交出个人账号。