上海居转户所说的“五年”和“七年”,不能只按来到上海的时间比较。通常条件中的持证年限、持证期间参加本市城镇社会保险的年限,以及激励条款要求的特殊工作或缴费事实,分别需要证据。只有对应的缩短年限条件真实成立,才能按该分支核对;不是满五年后从几条政策各取一点就能组合申报。
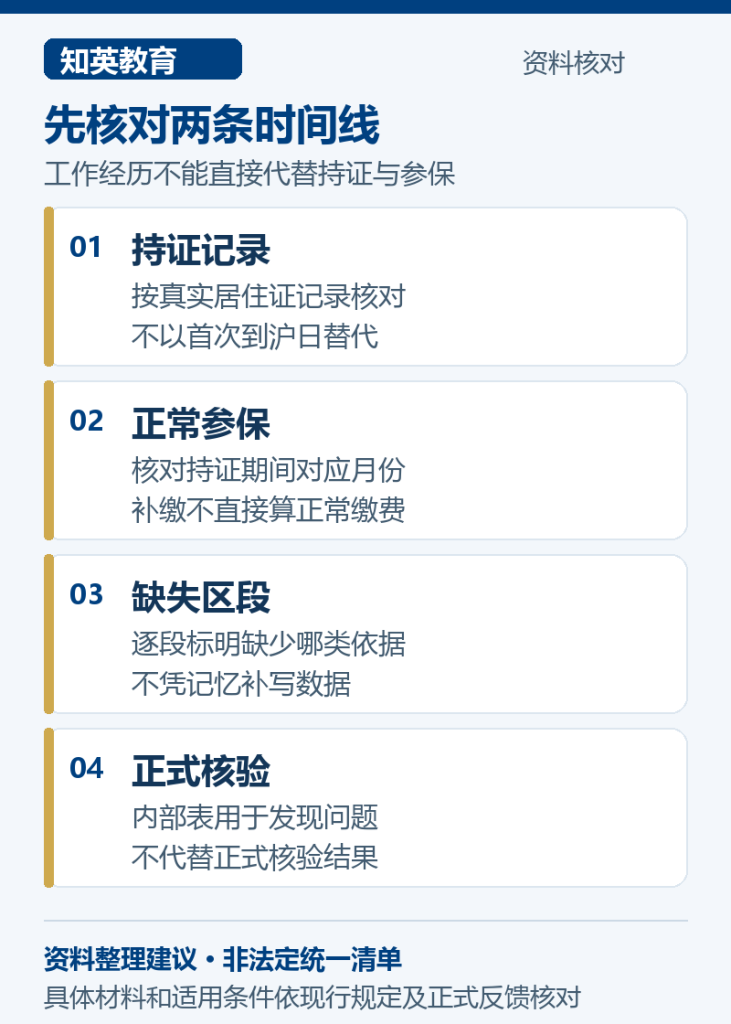
第一步:列出通常条件中的两条时间线
现行办法通常条件包含持有上海市居住证满七年、持证期间按规定参加本市城镇社会保险满七年等要求。实施细则明确相关一般年限按累计口径核对。整理时应分别列出持证记录与正常缴费记录,而不是用劳动合同签订日、首次到沪日、首次租房日直接作为二者共同起点。
两条时间线不一定完全重合。某个月有工作经历,不代表同时已持有效居住证且符合相应缴费核对要求;补缴也不能直接算作正常缴费月份。可以先对照真实记录标出一致、缺失和待核实区段,再让单位经办按规则确认。个人计算表只帮助发现问题,不能取代正式核验结果。
第二步:明确“五年”的具体依据是哪一项
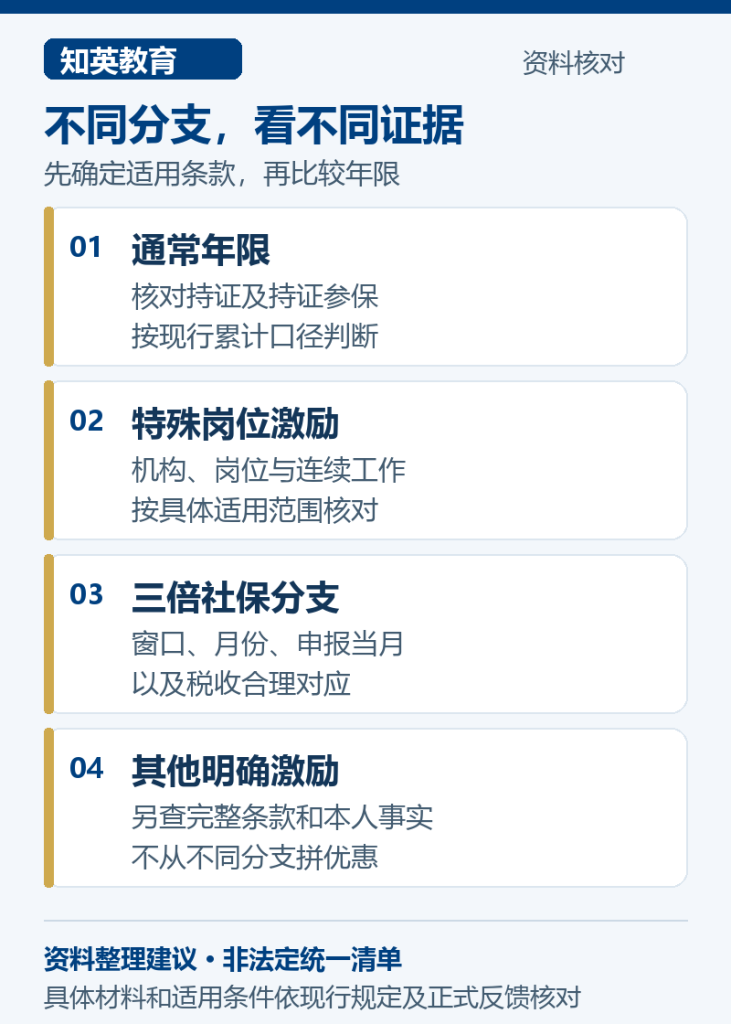
现行办法对本市远郊地区教育、卫生等岗位工作达到规定条件的情形,以及相关涉农岗位等,设置相应激励。实施细则进一步说明农村学校教学、远郊医疗卫生和乡镇涉农服务机构对应岗位等具体口径。所要求的连续工作与机构、岗位范围应同时核对,不能把所有教师、医务人员或农业企业员工都归为同一五年路径。
另一类是办法规定的较高社保基数激励:在本市规定的最近四年内累计三十六个月及申报当月达到相应三倍水平,并满足社保缴费基数与个税应纳税所得额合理对应要求时,相关持证和参保年限可缩短为五年。这里同时有观察窗口、累计月份、申报当月和合理对应要求,不能改写成“任意三年三倍”或“申报前提高一个月”。
以上只是本文比较的条款分支,不是对所有特殊人才激励的穷尽列举。个人若主张其他明确条款,应单独拿出适用依据,不把不受年限限制的特殊情形也称作普通五年条件。名称相近不意味着证据相同,更不代表可以省略未被该条款调整的其他要求。
第三步:看每一分支多出了哪组证据
通常年限核对的重点,是持证与持证期间正常参保的对应记录。特殊岗位五年分支,需要额外核对适用机构性质、实际岗位、连续工作期间及条款涉及的相应事实。三倍社保分支,则侧重规定窗口内的月份、各月基数、申报当月情况和所得税合理对应。用一份“在沪工作五年证明”无法同时回答这些不同问题。
可把内部比较表设为四栏:条款原意、本人事实、证据位置、尚待核实事项。例如连续岗位中途有调动,应记录真实起止和机构变化,再核对其影响;不能为了凑足连续期间,把原来不存在的任职补进去。缴费资料缺失则先确认记录状态,不凭记忆填写数字或用年度平均数替代逐月要求。
第四步:避免三种“看似够年限”的误判
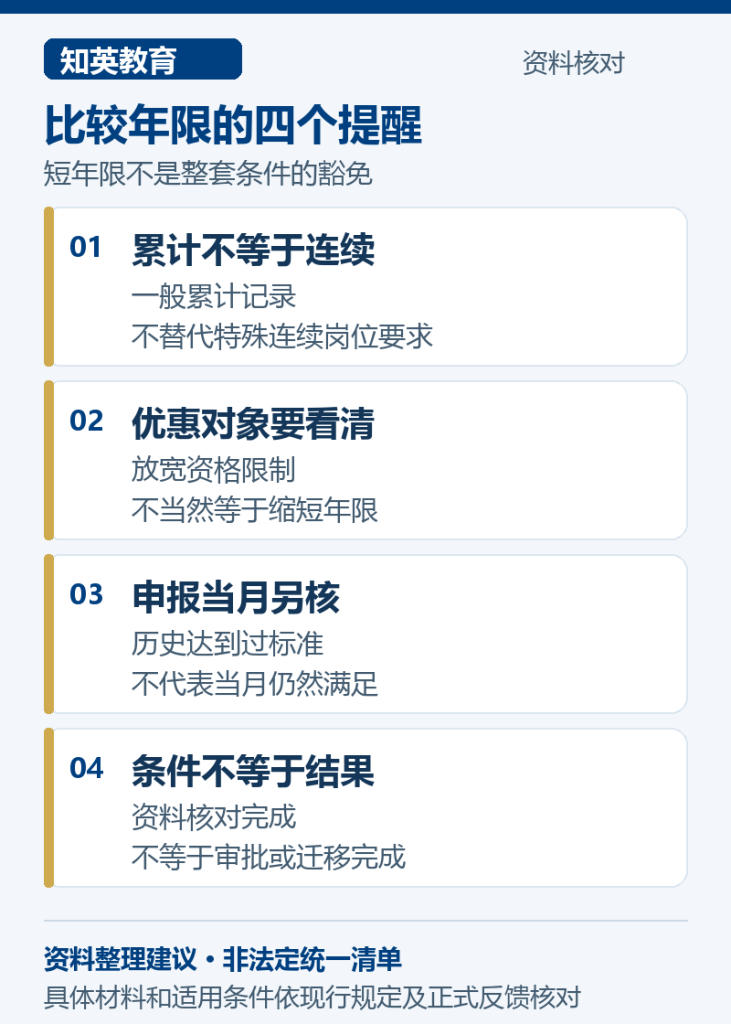
第一,混用累计和连续。通常条件允许累计核对,不代表特殊岗位的连续工作要求也可以分段拼接。第二,把路径之间的优惠互换。某条款放宽专业技术职务或职业资格限制,不等于自动缩短持证和社保年限;应逐字确认究竟调整哪一项要求。第三,忽略申报时点。历史上满足过某段缴费条件,不代表到本次申报月份仍然满足含当月要求的条款。
所以,比较“五年还是七年”之前,应先写出完整的申请条件组合。年限只是其中一部分,依法纳税、相应岗位或资格、其他适用条件仍须按所选条款核对。不能从“年限可缩短”推断整套审核标准都被豁免,也不应凭某个朋友的成功经历给自己确定申报日期。
将比较结果变成下一步,而不是批准预测
若已有清楚的缩短依据,就按该分支整理证据,并让单位经办确认还缺哪些事实。若依据不明确,应保留通常年限的真实记录,同时列出待核问题,不为追求更短年限改变真实就业和缴费记录。办理时长、审核结论与年限核对并非同一事项,本文不据计算表预测批准日期。
常见问题
五年路径是否意味着五年里每个月都必须三倍社保?
不能把所有五年分支归为同一要求。本文所引三倍社保条款应按其规定的最近四年、累计三十六个月及申报当月等完整条件核对;特殊岗位分支则有不同依据,不能混用。
已经有七年工作经历,还需要核对持证记录吗?
需要。工作年限、持证年限和持证期间参保年限不是同一记录。是否满足条件,应依据真实持证与正常缴费等资料逐项判断,不直接用工作履历替代。
准备资料前可查看咨询服务说明和年限与材料常见问题;需知英教育协助整理比较表时,可经联系页面说明拟核对分支与缺失区段,不必提供查询系统账号。
官方依据与核对日期
居转户实施细则(沪人才规〔2025〕4号);现行人才引进与居转户办法(沪府规〔2025〕8号)。本文核对日期为2026年10月13日,相关现行文件自2025年12月1日起施行,有效期至2030年11月30日。文中的对照表和整理步骤属于建议,不是新增法定条件;正式办理以现行规定及受理反馈为准。