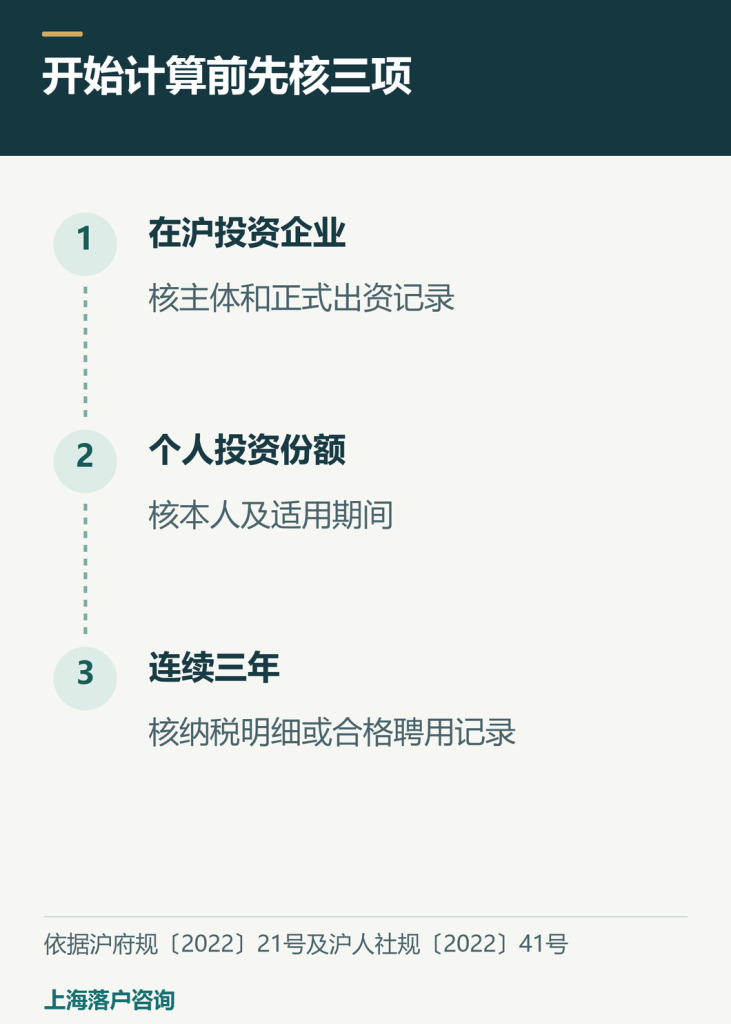
核上海居住证积分投资纳税时,先看是否是持证人在上海投资创办的企业,再核本人在企业的投资份额、准备申报的连续三年和所用证据。现行办法按个人份额计算,最近连续三年平均每年对应的纳税额达到10万元,或平均每年对应的沪籍聘用人数达到10人,才达到这一指标各自的起计门槛。
这一项可以从投资纳税或带动本地就业中选一种,分别按每10万元或每10人计10分,最高120分。企业某一年税额很高或员工总人数较多时,仍须核三年平均及对应本人份额。向上海落户咨询梳理资料,可以先列企业全称、份额对应期间、拟用的三年和当前能够核实的记录。
起草核对表时,可用企业的验资报告和工商档案机读材料确认出资情况。出资比例、企业主体或工商登记变更过的,逐年留存原始材料和变更记录,把需要向受理机构核实的问题单独列出来。
算例一,用三年平均税额核个人对应值
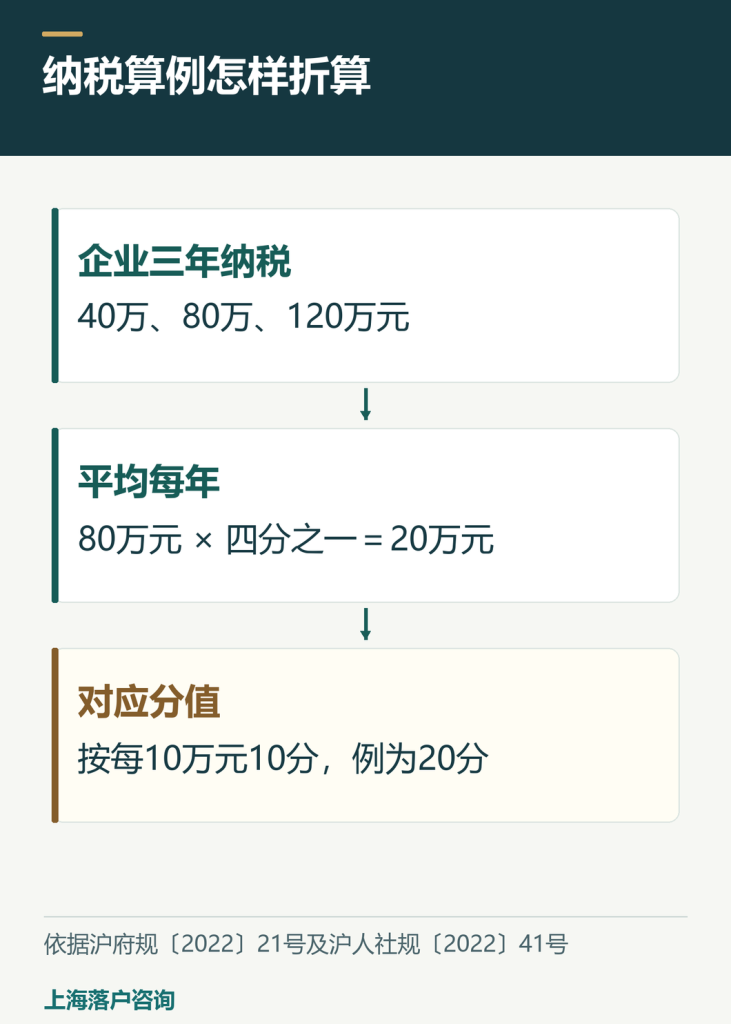
假设三个连续年度适用同一投资份额,受理机构可核的企业纳税额分别为40万、80万、120万元,本人可认定份额为四分之一。企业平均每年80万元,按本例份额对应每年平均20万元。达到同一档计算前提时,按每10万元10分,可按20分进行材料核对。
上述数字只是用来展示平均与份额两步。申报上海居住证积分投资纳税时,把每年的在沪纳税明细、所涉企业名称、已核实金额和本人对应份额放在同一张表里。各年企业、税额或份额不同,可先在表中注明差异,请受理机构确认可用记录,随后再按认定结果计算。
整理税额时建议先给经办人一份按年列出的目录,逐项标明税务记录所载企业名称、所属年度及金额。公司更名、企业跨地区经营或原始凭证只覆盖部分年度时,先把差异标明。受理需要核对的是该项规定的在沪企业纳税记录。
近三年只留下一年的税单时,应优先按正式材料清单找齐相应年度的记录。可参照居住证积分申报材料的自查顺序补基本材料。已受理的,根据具体反馈确定需要补哪一年、哪一份纳税明细或出资记录。
算例二,先核哪些沪籍员工能计入
准备按带动本地就业计分时,核每年实际聘用的本市户籍人员及对应单位。现行实施细则要求,纳入该项计算的聘用人员须由所聘单位连续在上海缴纳职工社会保险6个月以上,且申请当月仍在该单位。单位可据实际记录出具近三年聘用人数或名单,便于经办核对。
例如可核的三年人数分别为30、40、50人,平均每年40人。假设本人的投资份额在三年内均按二分之一认定,个人份额对应平均每年20人。按每聘用10人计10分的标准,本例对应20分。员工户籍、连续社保和申请当月的聘用单位,应在进入这个算式前核实。
整理带动本地就业资料时,可先建立按年度对应的名单汇总,记录哪些人数仍须核实及原因。申报所需的员工证件和缴费材料按经办要求提交。向上海落户咨询说明问题时,可先提供年度、已核人数和待核事项。
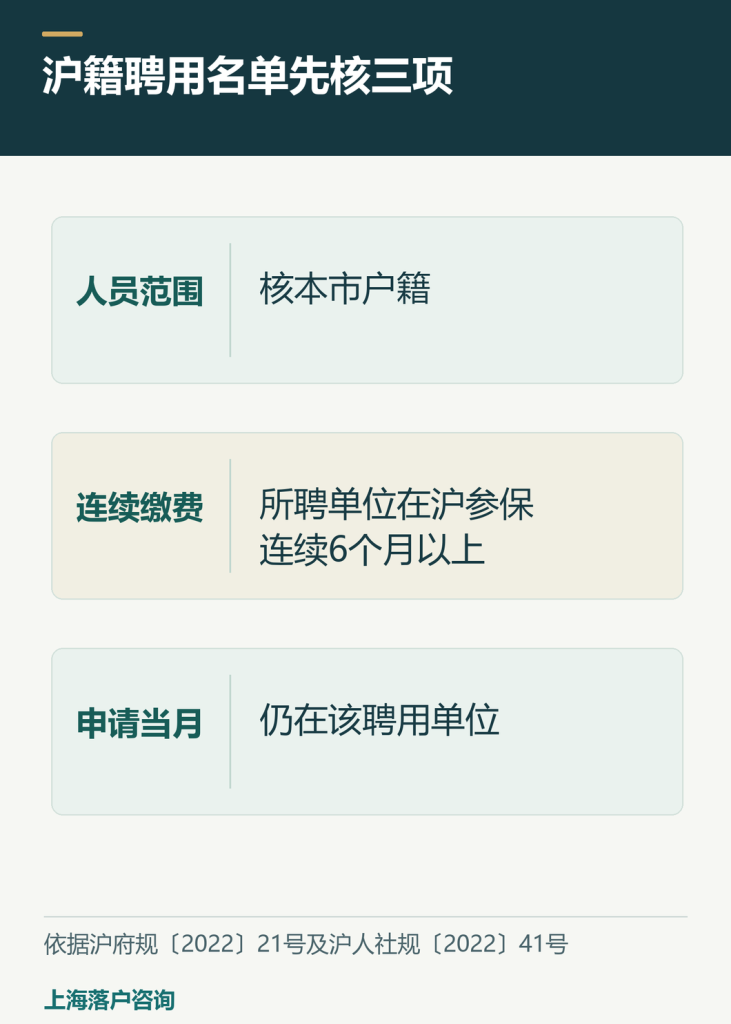
申报时用一组完整的材料
投资纳税与聘用沪籍人员都能用于估分时,分开整理两套凭证,按办法在这两项中选一项申报。前面的两个算例各自为20分,如果对应同一人的两项都满足,也只能按其中一项核对。办法给这一指标设置120分上限。
比较两项时也应分清每种材料的出具人。企业的验资及工商记录用于证明份额,税务记录用于核纳税明细,单位的人员材料用于核真实聘用。在表中分别记载这三类信息,有缺失的资料交由对应出具方确认。
准备提交上海居住证积分投资纳税前,把验资报告、工商档案机读材料,以及拟选的纳税明细或聘用资料交给单位经办。比如先确认能否核到连续三个年度,再确定本次实际使用哪一项。正式核定后,可按积分告知单查询及打印流程核实际采用的分值。
如果第一轮先查了企业的纳税记录,后来发现员工资料更完整,可将两套材料并列比较,再按实际可证事项选择。经办核对时,可问清应提交哪三个连续年度、能够说明本人份额的是哪份工商资料,以及当前还有哪些事实待核。
向上海落户咨询整理材料问题时,可先说清本人份额是否一致、三个年度的记录齐不齐、准备按哪一项提交。企业实际资料所反映的情形和算例不同的,以能够证明的实际记录和受理机构认定为准。
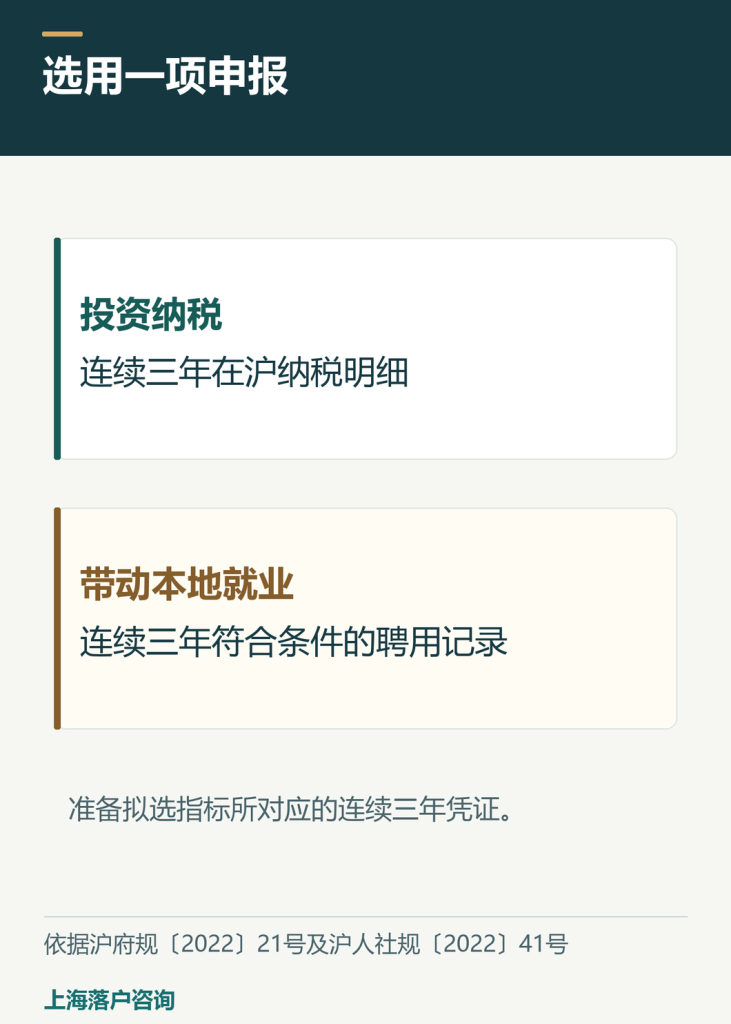
常见问题
公司三年累计纳税30万元,可以直接写成个人每年10万元吗?
先按连续三年核企业平均值,再核持证人的出资占比和可认定纳税记录。实际结果依申报材料认定。
员工缴满半年后已经离开原企业,还能按本项计算吗?
现行实施细则还要求申请当月仍在所聘单位。整理名单时同时核连续缴费和当月聘用状态。
纳税20分、聘用20分,能把两项写成40分吗?
按办法在投资纳税与聘用沪籍人员两项中选择一项。这两个示例都对应20分。
官方依据
上海市人力资源和社会保障局《上海市居住证积分管理办法实施细则》
沪府规〔2022〕21号《上海市居住证积分管理办法》第7条第4项、第11条,及沪人社规〔2022〕41号实施细则第4、6条。算例数字为假设,用于展示核对顺序。