做上海居转户社保个税核对,先查清差在哪里:金额、月份、单位名称还是实际劳动关系。不能一看主体不同就把所有经历判无效,也不能凭一份说明保证全部认可。把合同、真实工作、缴费及扣缴记录按月份对应,区分事实原因与需要依法处理的问题,再交由单位核对。
向上海落户咨询提供摘要前,先把需要解释的月份和字段写具体;不用未核实的结论替代原始材料。
先区分金额差异和主体差异
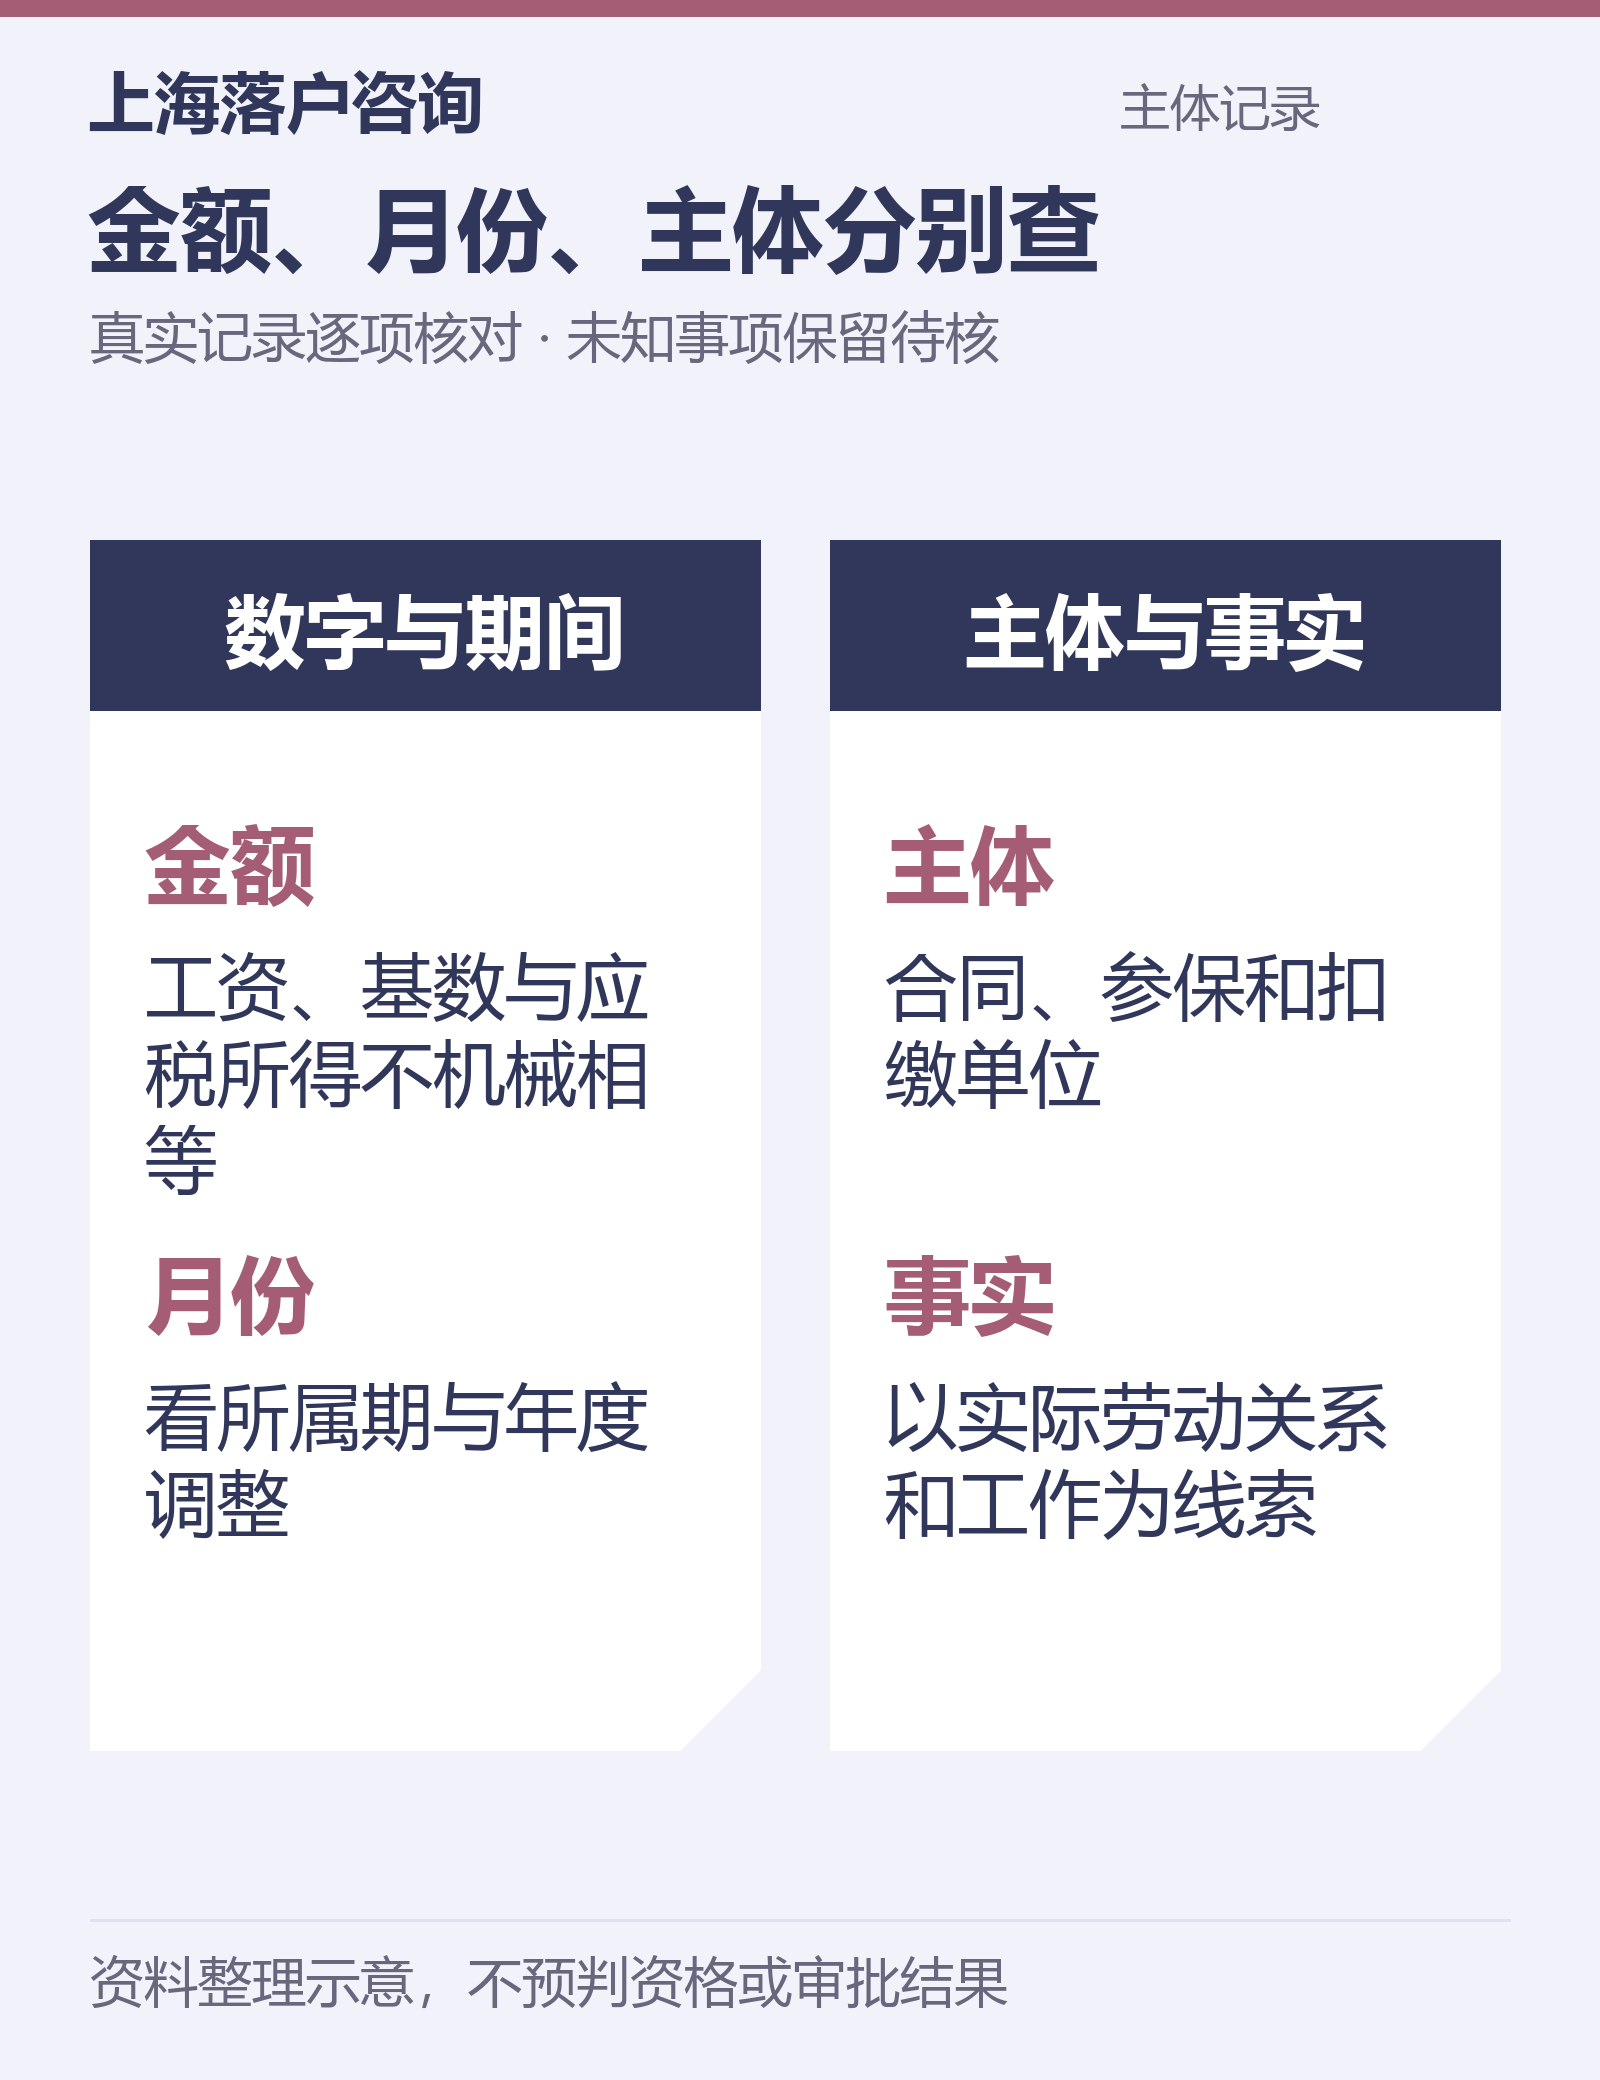
金额差异可能涉及税前收入、奖金、年度基数调整及计税项目,社保基数不等于实发工资,也不要求与每月应税所得机械相同。先列原始金额、统计月份、来源和工资构成,向财务询问具体原因,不以某个无来源的差额百分比作通过标准。
主体差异则要核对合同单位、实际工作单位、参保单位和扣缴单位。单位名称更改、集团分工、派遣、兼职或申报错误,性质不同,材料也不同。不要先改合同“对齐”,更不要删去真实记录;应先说明发生了什么,再判断需要哪项证明。
月度表可加一列“需谁解释”:工资构成找财务,劳动关系找人事,更名找原单位证明,记录错误找责任主体正规处理。一般核对要点可参考社保个税专题,每段结论都应对应实际材料。
更名集团和派遣情形分别核实
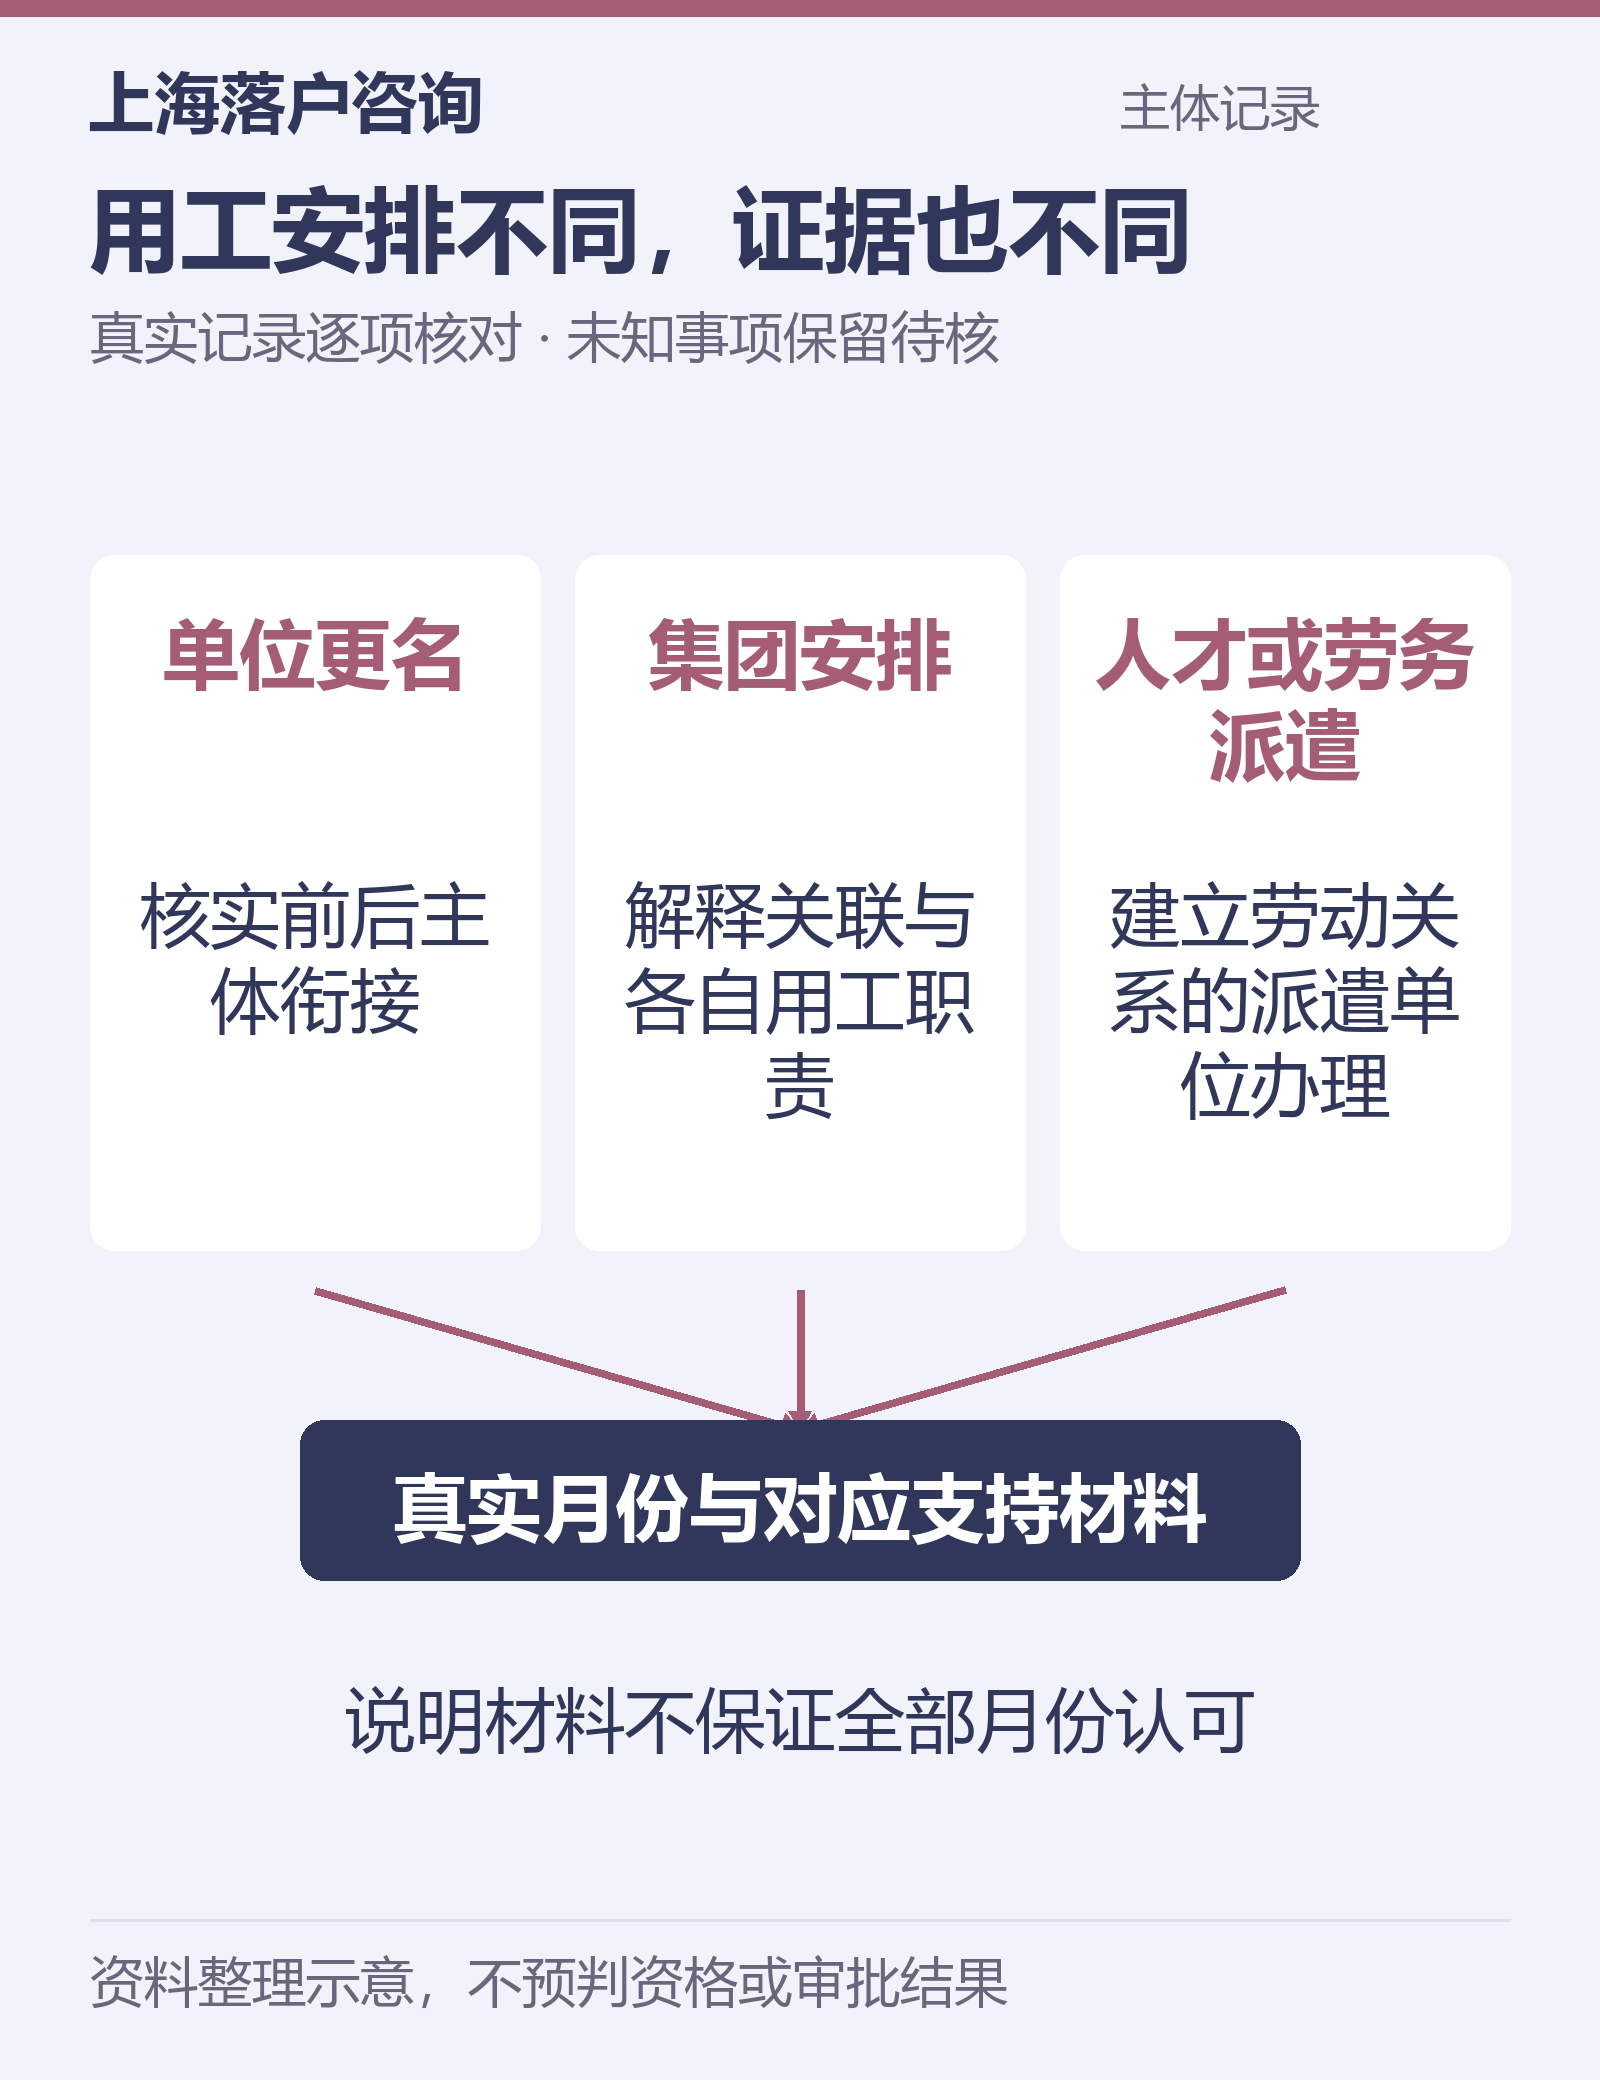
第一类是单位更名。名称不同不一定代表换了劳动关系,应保留更名及主体衔接依据,并核对变更前后的时间。不要直接把历史明细中的旧名称改成新名称,原记录和解释材料应各自保留,便于说明同一段经历。
第二类是集团或总分公司安排。需要解释各单位关系、合同及实际工作、工资支付和扣缴安排。关联关系证明只是材料的一部分,不代表所有跨主体记录自动有效;单位是否在上海、个人实际在哪里工作,也要如实列明。
第三类是派遣。现行居转户实施细则第四部分第(八)项对通过人才派遣或劳务派遣就业的办理主体作出说明,由建立劳动关系的派遣单位负责办理,实际用人单位提供相应材料。应进一步核对合同、派遣安排和实际经历,不把“派遣”三个字当作一律认可或一律无效的结论。
兼职异地重叠和代缴不混为一种问题
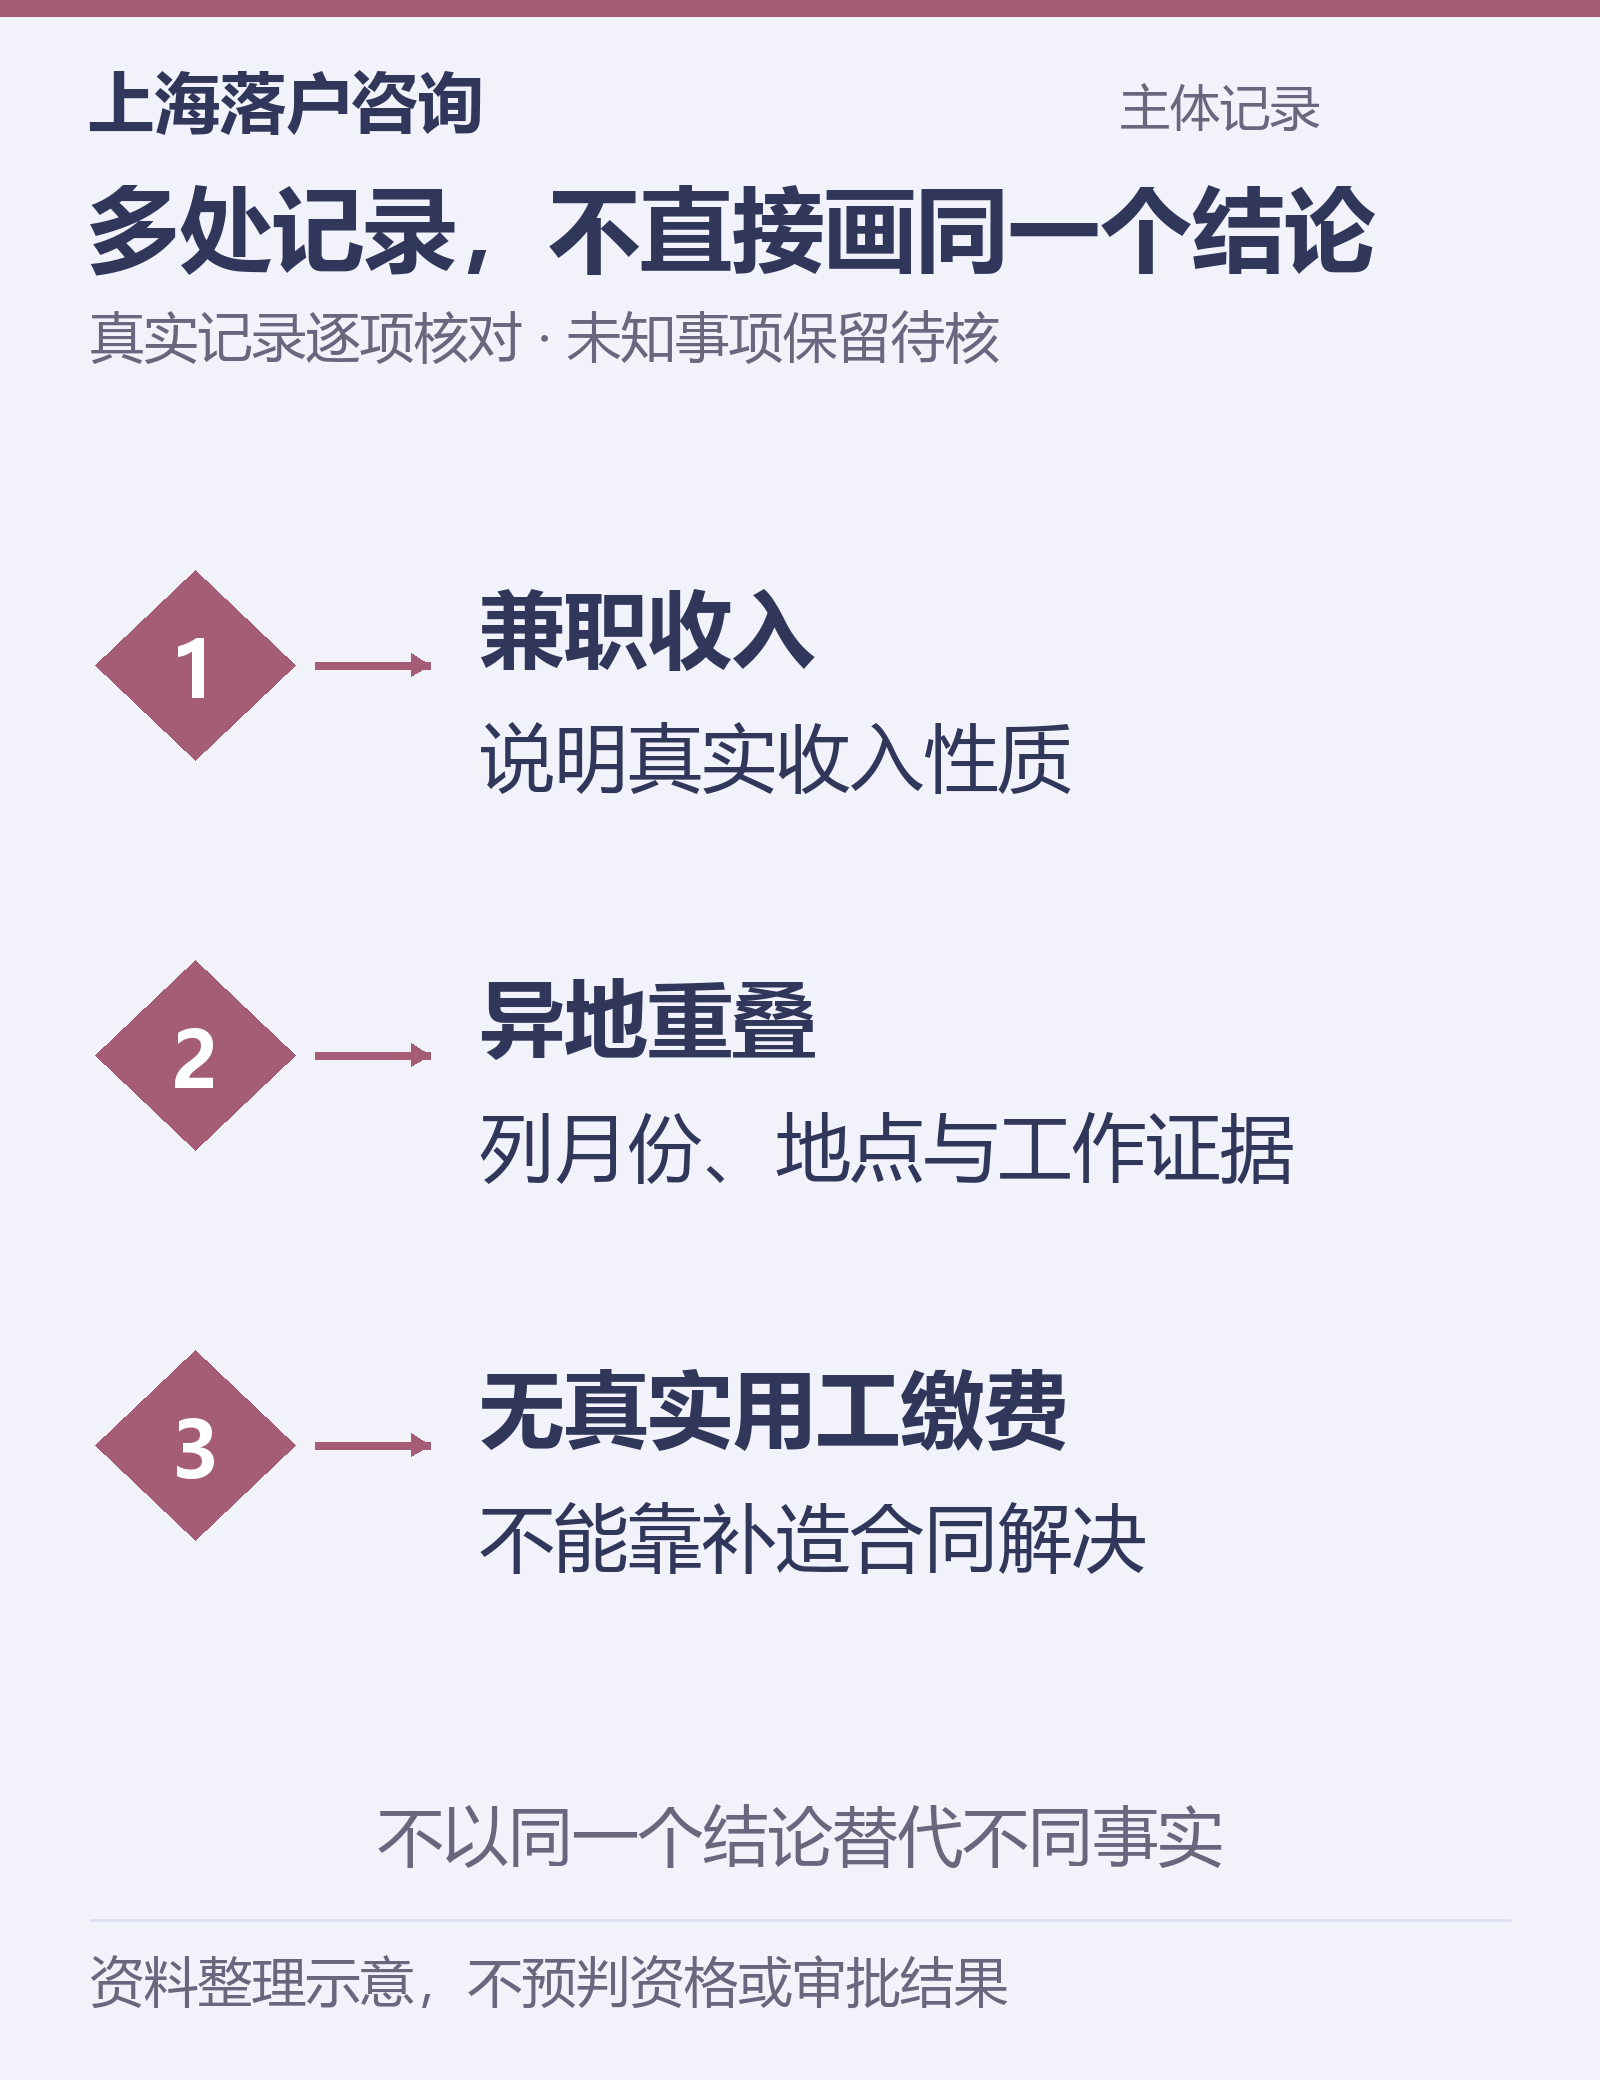
第四类是兼职或多处收入。应区分主要劳动关系与其他收入的真实性质,说明为什么出现多个扣缴主体。不能仅凭两条纳税记录就断言所有工作年限无效,也不能把实际工资改成其他收入项目来迎合申请,相关处理需依法并有真实依据。
第五类是异地重叠或缺乏真实用工的代缴。先列重叠月份、地点、合同及实际工作,核实每笔记录的原因。没有真实劳动关系的缴费不能通过补造合同解决;对历史错误的解释和依法更正,也不等于落户审核必然采信对应月份。
做上海居转户社保个税核对时,应保留完整月份,不只展示有利区间。涉及档案中的工作经历,还需确认与申报内容一致,可参考人事档案要点查找原始线索。不能为了给出干脆答案,把尚未核实的月份统一标成有效或无效。
补充说明按具体问题建立证据链
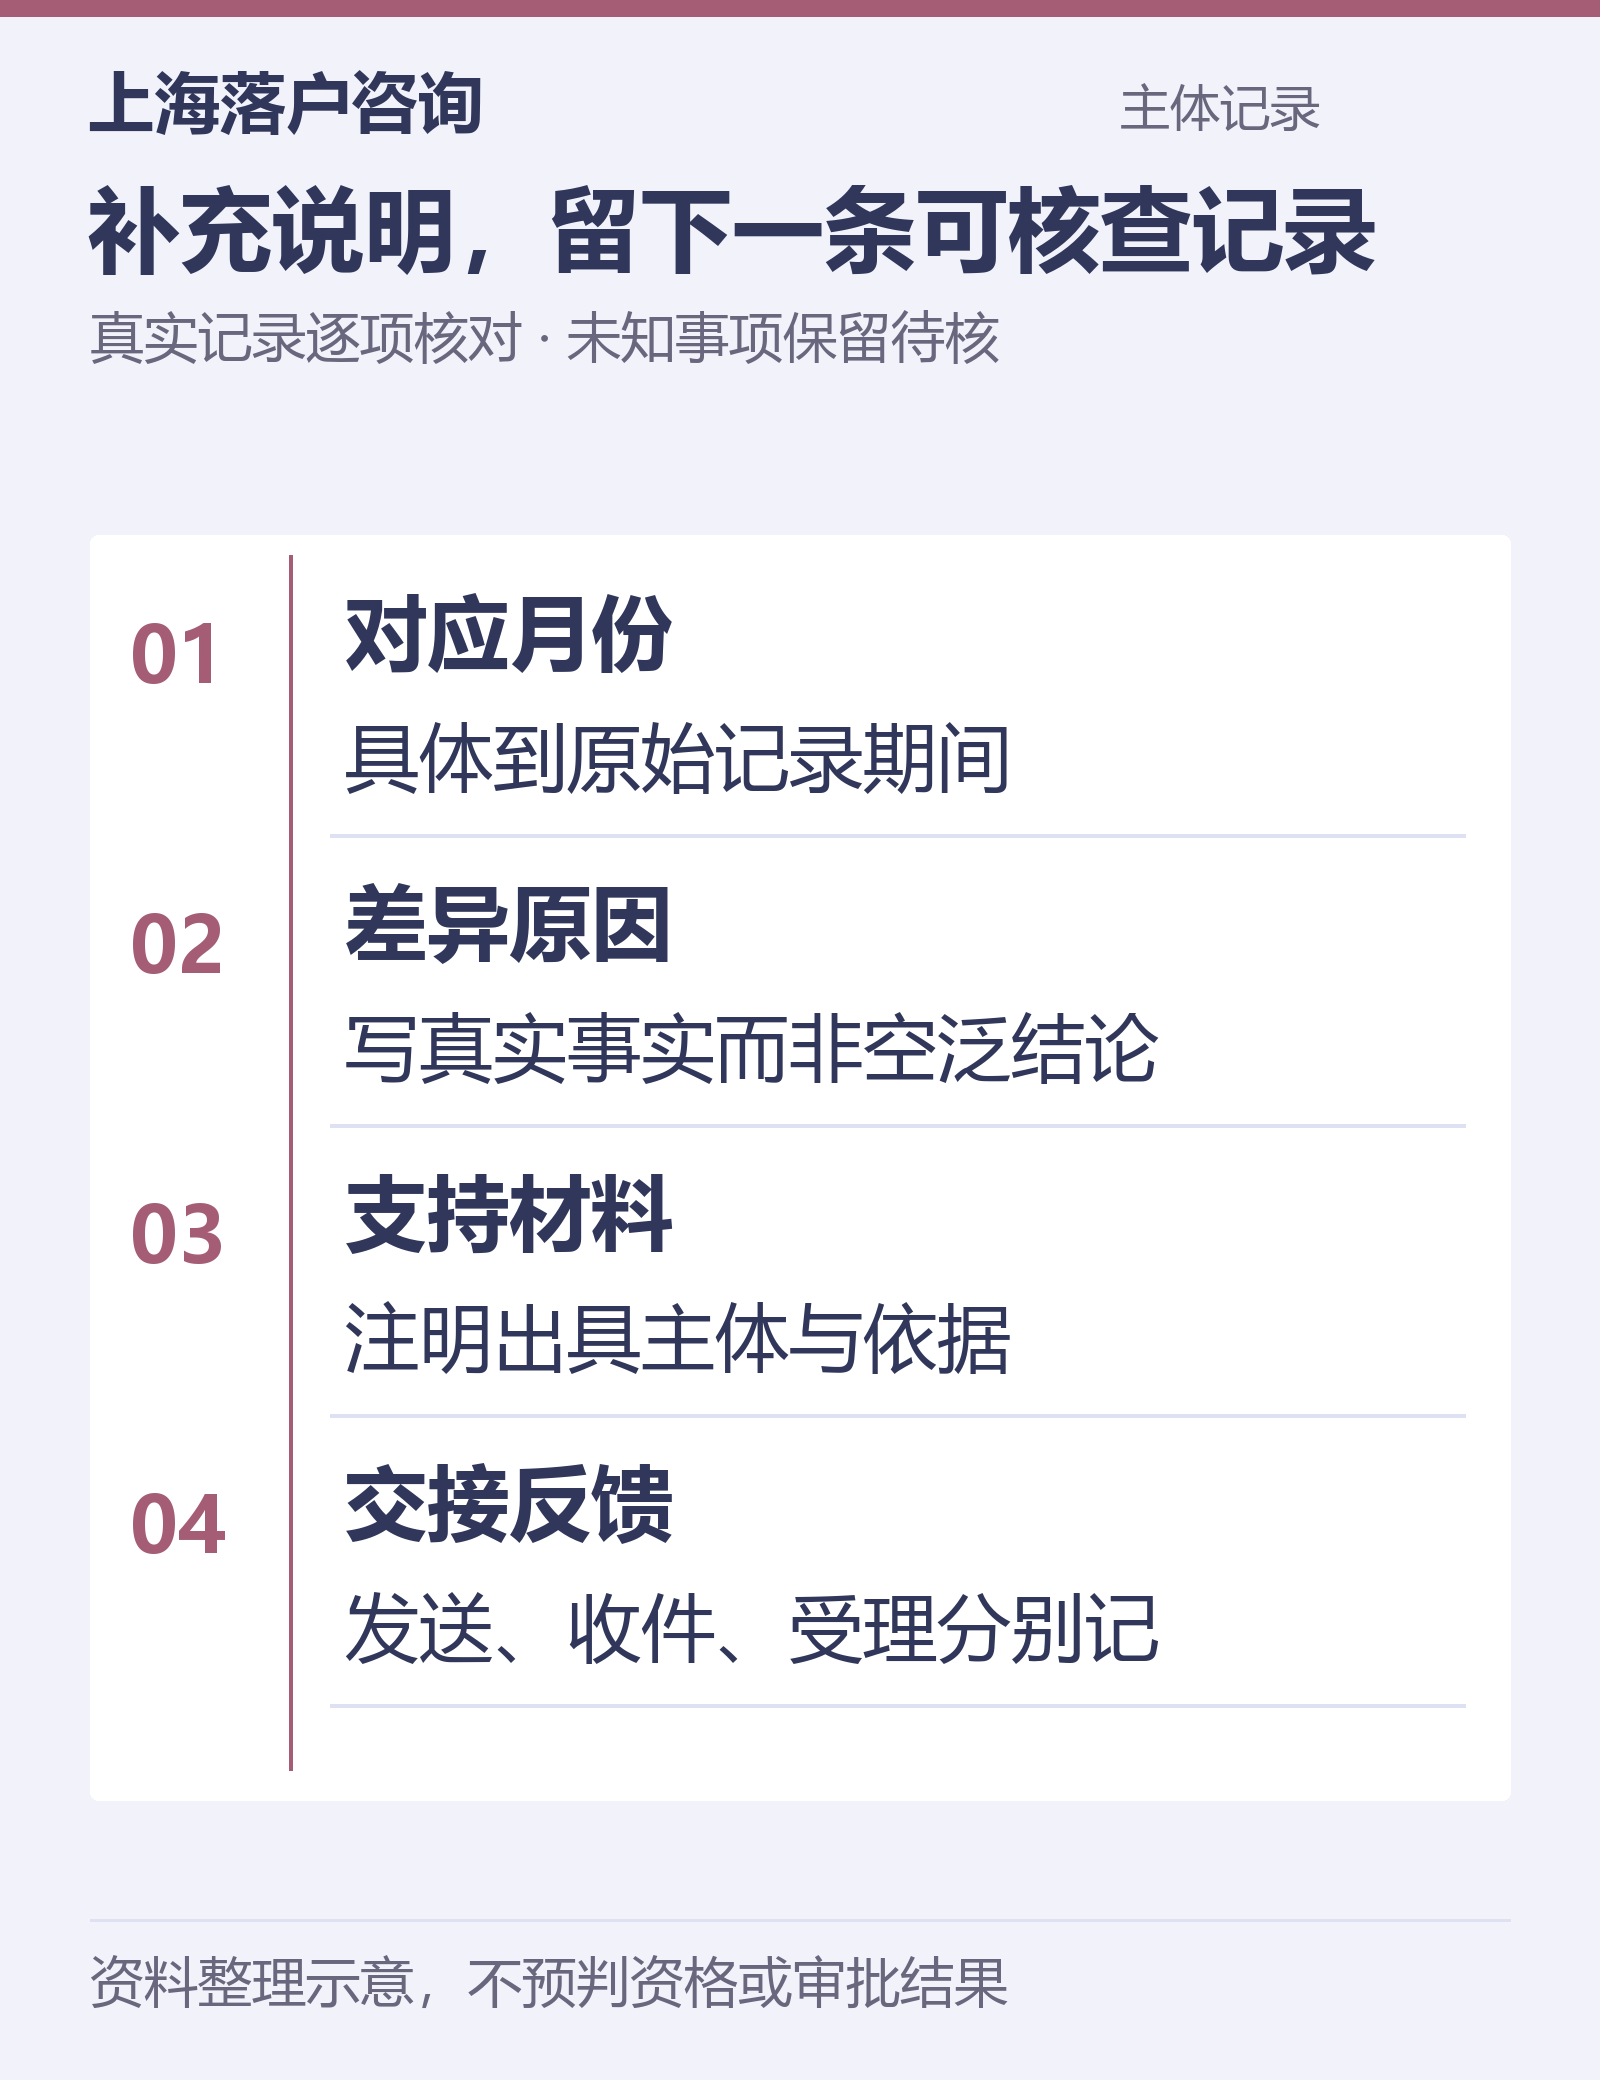
需要上海落户咨询协助整理时,一份有用的说明应包括对应月份、原记录、差异原因、支持材料及出具主体。它应解释实际事实,不是只有“因公司原因,请予认可”的空泛表述。需要更正时,由有责任的单位或机构按正规程序办理,并保存处理依据和前后记录。
收到补件意见后,逐条记录要求说明什么、谁准备、交付哪一版本及实际反馈。已发送、单位已收到、经办机构收件和正式受理不是同一个状态,不能用内部交接记录代替办理结果。再次补充时,沿原问题编号追记,避免材料版本相互矛盾。
居转户申请由单位按要求提交,咨询服务可以帮助发现差异、整理问题,不能替代单位申报或保证哪些月份一定认可。上海居转户社保个税核对的咨询范围,可从上海落户咨询了解,应围绕原始证据与准确条款沟通,不接受购买“全包修复记录”的承诺。
常见问题
建议说明材料使用明确的月份和主体全称,避免“之前公司”“那段时间”等模糊表述。若同一问题涉及多人或多个单位,分别列各自能证明的事项,不能让当前单位替代所有历史主体作无依据承诺。
补一份关联公司说明,就能认可全部月份吗?
不能保证。说明应与劳动关系、实际工作和记录相互印证,具体需要哪些材料及如何认定,由单位按适用要求核对,不是一份盖章文件替代全部事实。
发现历史错误,要不要直接删除旧材料?
不要。保留原记录和依法处理依据,向负责申报人员如实说明更正范围。隐藏差异可能使前后材料矛盾,不能把更正后结果说成从未发生过问题。
依据参考:市政府居转户办法及相关实施细则。办理时核对有效版本和具体材料要求,本文不把常见情形写成固定审批结论。
资料核对日期:2026年10月31日。依据沪府规〔2025〕8号中的居转户办法及沪人才规〔2025〕4号实施细则,两份文件均自2025年12月1日起施行、有效至2030年11月30日;个案认定仍以真实材料和正式办理反馈为准。