评估中级经济师证书的用途,先看实际工作、单位制度与拟使用事项,不能用一份通用收益清单代替个人判断。学习、取得资格、单位聘任、积分核定、户籍审批和税前扣除分别有各自条件,不能由其中一项推定其他结果。
向上海落户咨询说明需求时,可以先列想解决的工作问题、已有资格与计划用途,不必先发送完整证件编号。没有核清岗位和申请条件之前,不将宣传中的加薪、社保节省或退税金额写成个人确定收益。
职业价值先看工作中需要解决的问题
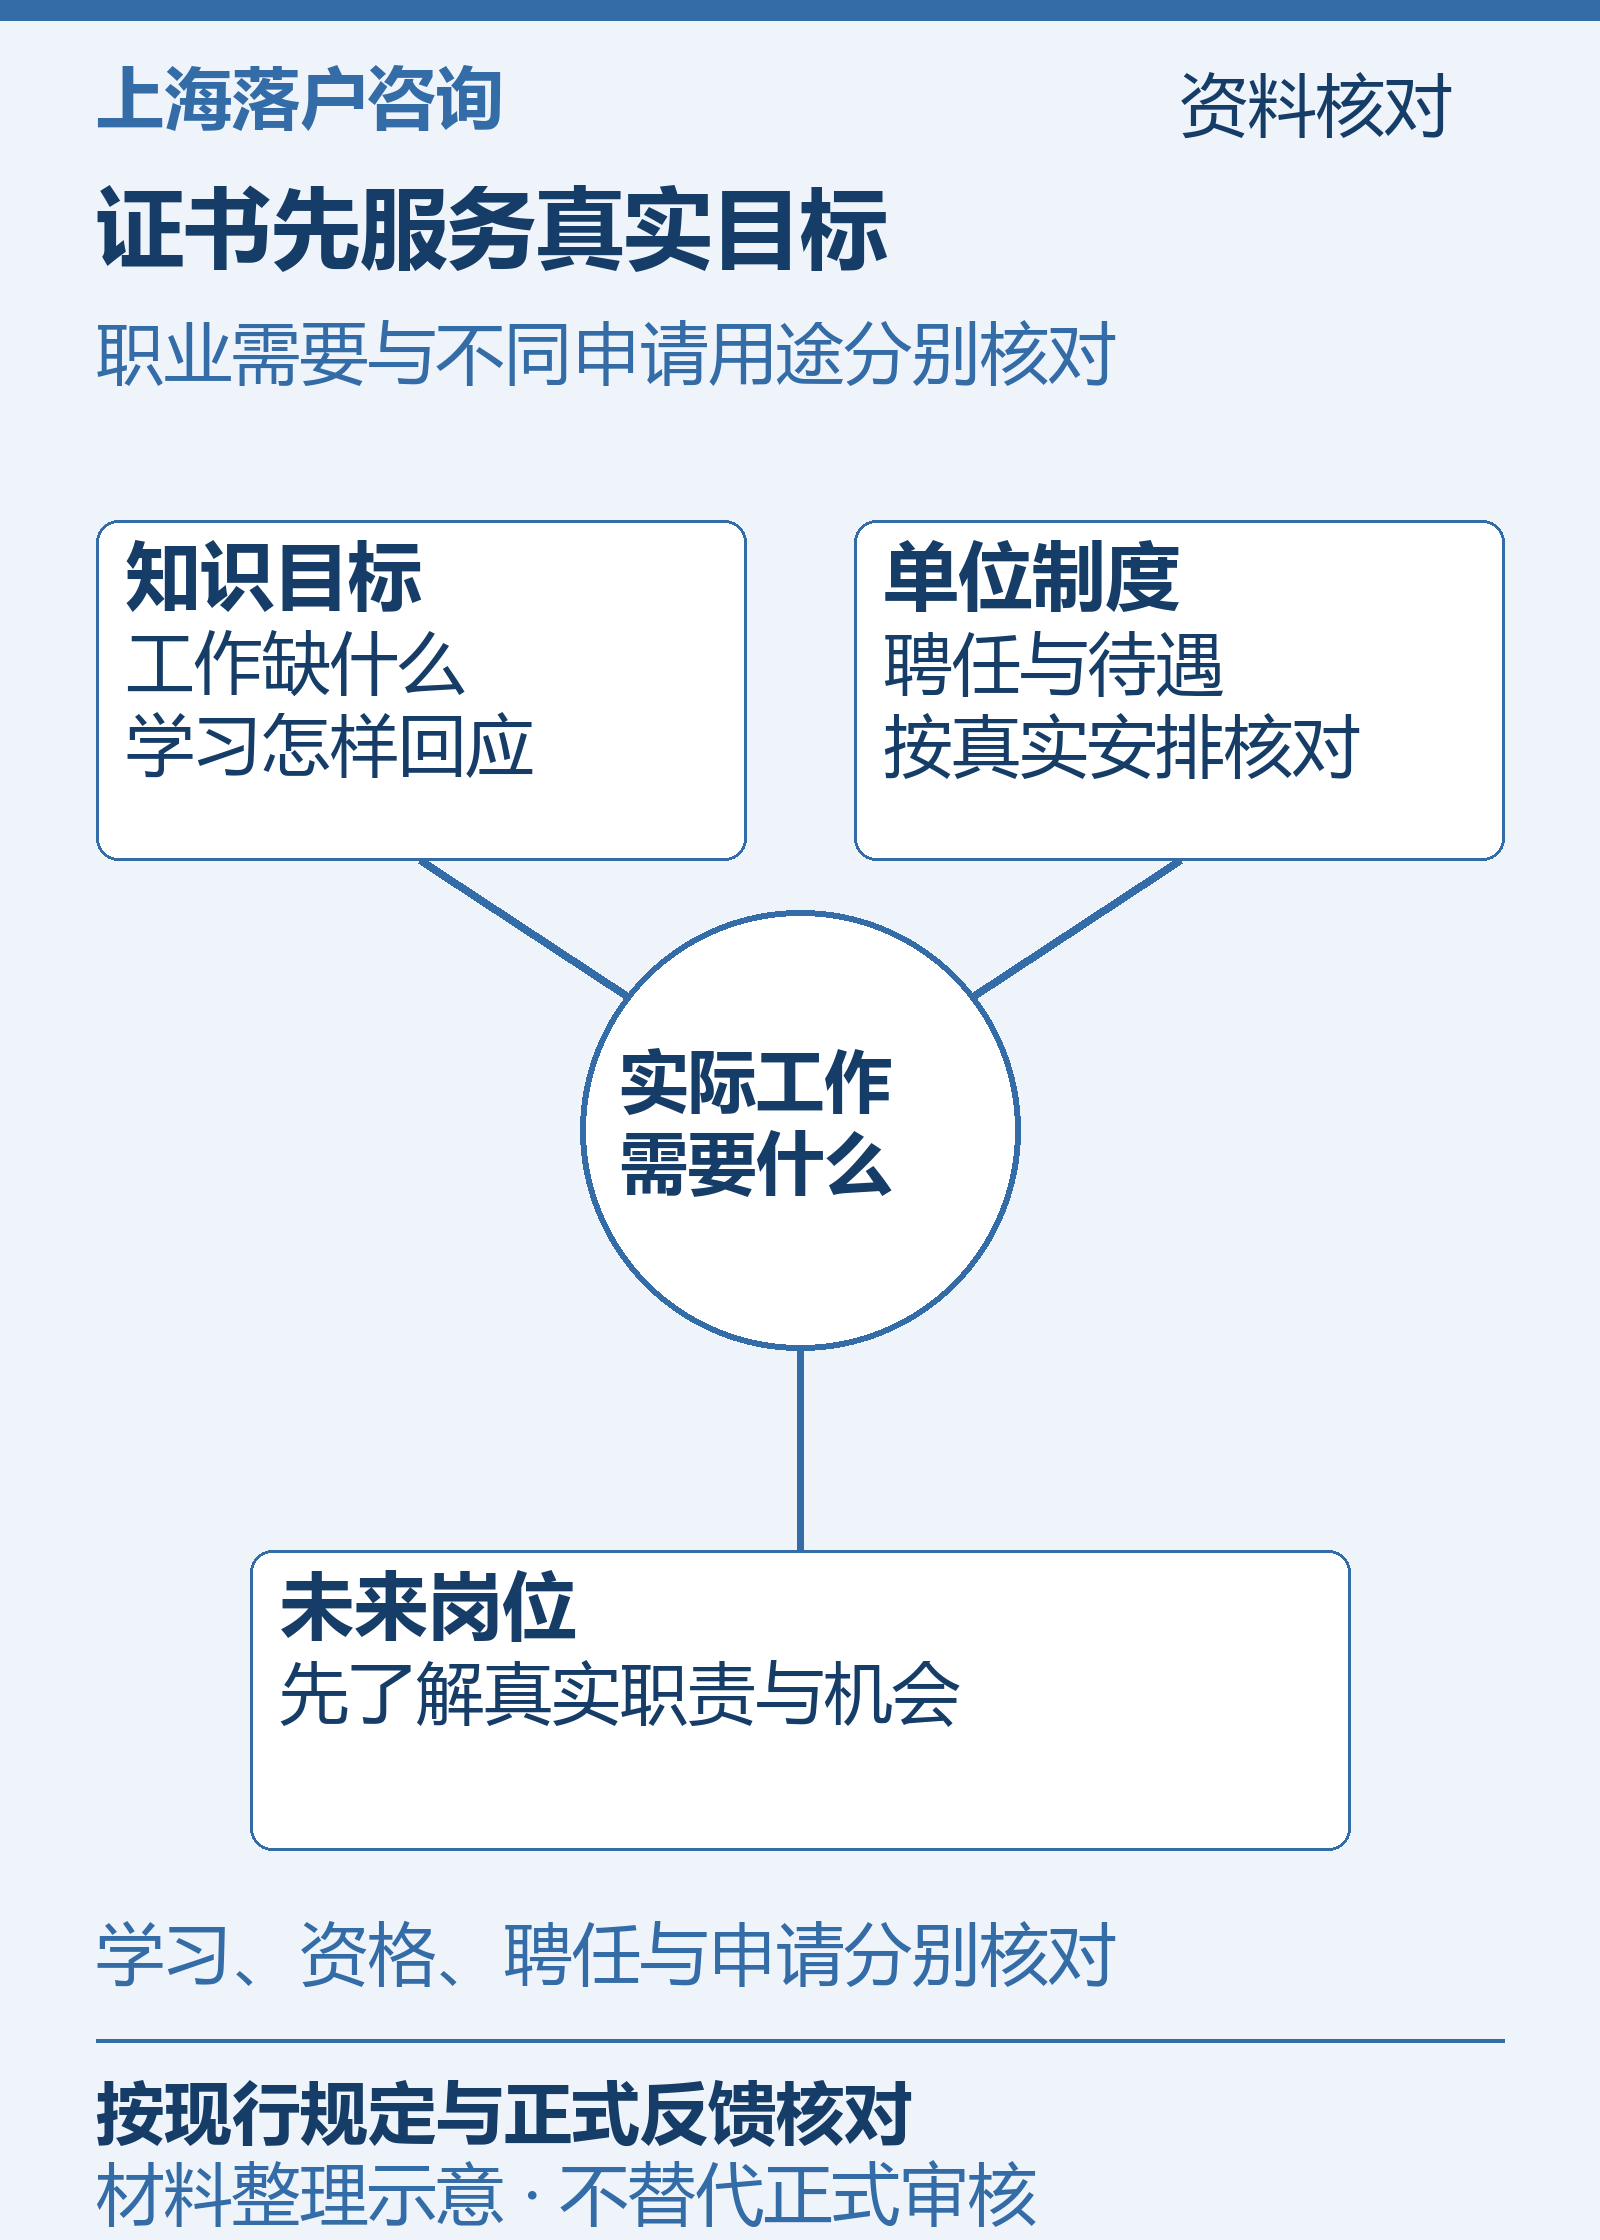
先列出工作中希望补足的知识,例如能否读懂业务数据、解释管理问题或理解相关制度,再比较学习内容是否能够回应这些问题。学会内容与持有证书并不完全相同,只有能运用到真实任务,才容易形成持续的职业收益。
向单位了解岗位资格、聘用及职级制度时,问清哪些安排已有明确规定,哪些取决于岗位、业绩或其他条件。单位鼓励考证不必然等于承诺聘用或加薪。没有正式依据的金额和晋升时间,不应写进个人预算。
如果目标是转岗,先研究拟岗位的真实职责与要求,再选学习方向。不要仅因某专业被宣传为简单,就认为它对未来工作一定更有帮助。证书可以成为了解学习经历的材料,但不能替代实际能力和岗位机会。
积分用途需要核对证书与对应指标
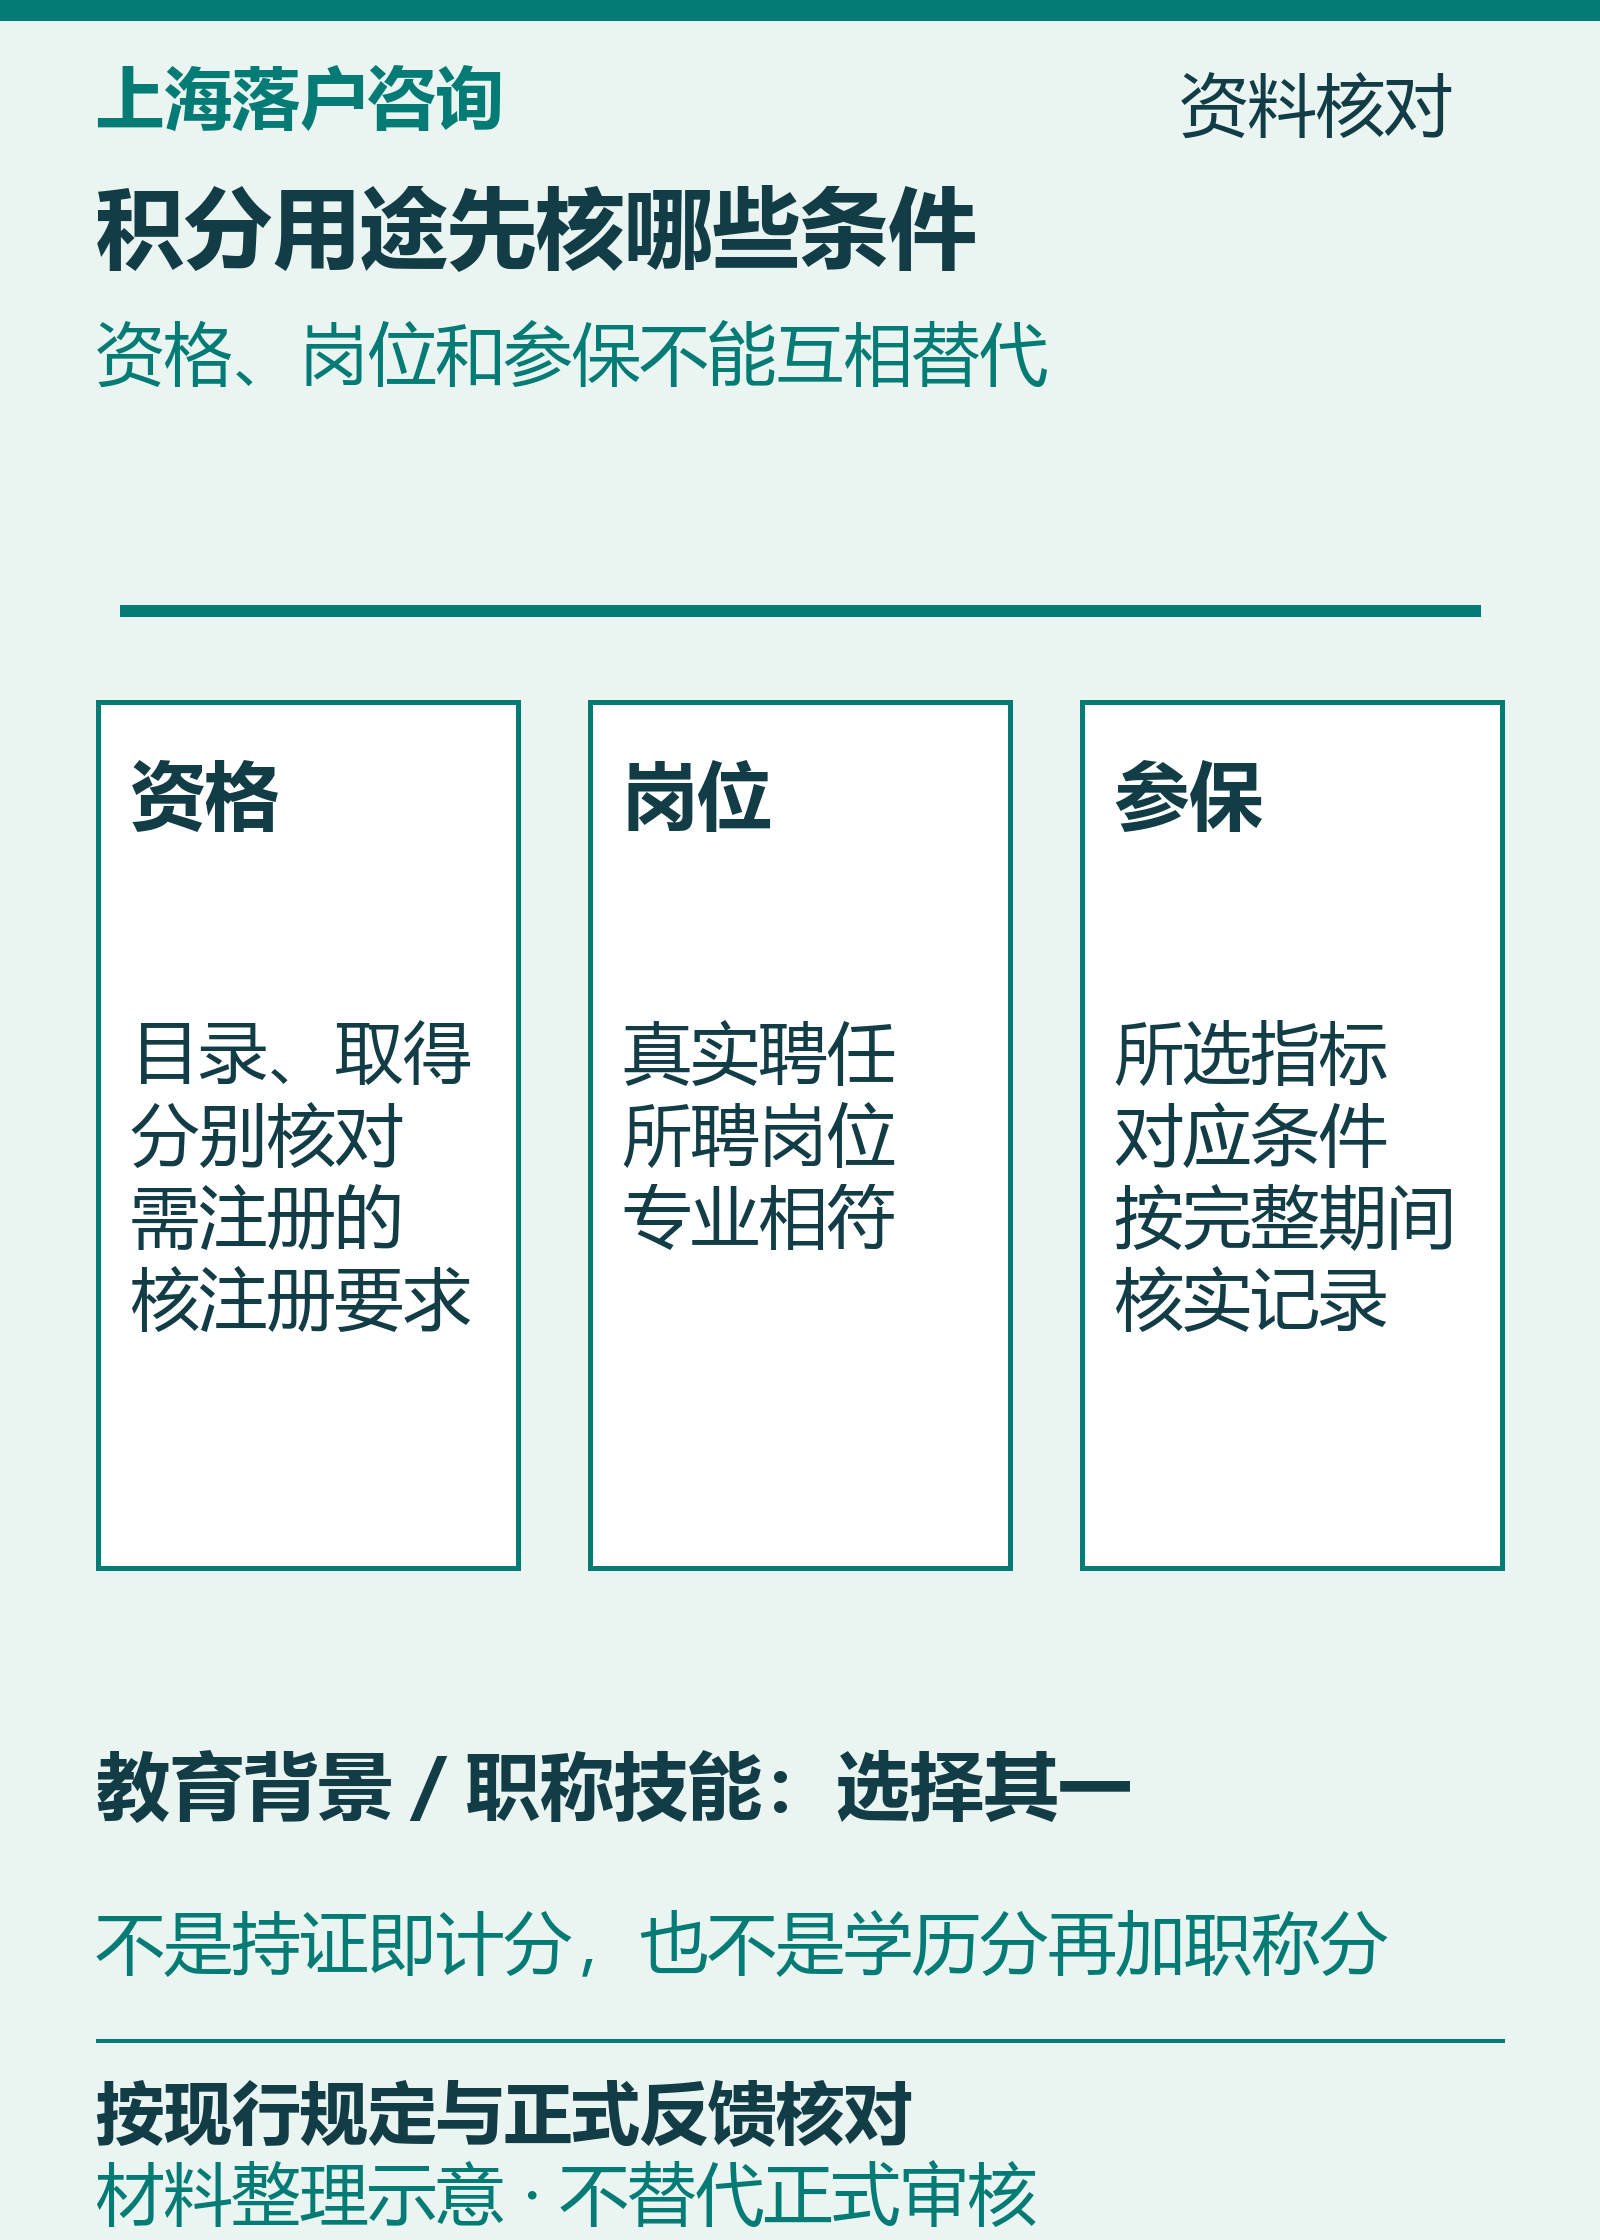
沪府规〔2022〕21号第六条(三)的指标描述涉及持证人在本市工作期间取得相关证书,且专业、工种与所聘岗位相符;其中中级专业技术职称或相当于中级专业技术职称的专业技术人员职业资格对应100分。资格目录以国家和本市按规定公布的为准,依法需要注册的资格还须核对注册要求,不能仅凭“中级”两个字判断。以中、高级专业技术职称和技能等级二级、一级申请积分,最近1年内累计6个月的缴费基数应不低于本市上年度城镇单位就业人员平均工资;不能把持证说成不受参保条件影响、续办始终稳定。
教育背景与专业技术职称和技能等级两项指标选择其中一项计分,不能把已有学历分与新职称分相加。实施细则第四条(二)2按国家有关规定取得的相关证书、本市工作期间经评审取得职称等不同情形列明材料范围,不能把考试取得与评审取得的核实要求混成同一条“全国通用”。第六条还核实对应专业技术职务聘书或聘用证明等材料,不能只凭一张证书直接确认个人分数。
考虑上海居住证积分时,先辨别持有的证书完整名称、专业、级别和取得经历,再按指标要求判断。不能把“考试合格”或“证书可查”直接等同于已经计分,也不能因他人使用过同名证书,就跳过本人实际岗位及其他条件。
把证书与实际工作资料并列:本人从事什么、单位聘用情况是什么、哪些资料能够反映联系。岗位名称相近可能只是线索,不能代替实际内容;岗位名称不同也不应靠改字解决。单位应依据真实工作说明,不能为申请补造履历。
将学历与相关指标分别比较,先查重复计算限制,再考虑总分。模拟时每个数值要有对应依据,尚未确认的保留问题,不把未来证书或理想状态一起计入。可参考积分指标专题与积分模拟整理提问。
参保等资料按照拟用指标分别核对,不能把网络中的一个月金额当成长期统计结果。已有材料存在疑问时,按月份注明来源与差异,再与单位确认。分值只是完整判断的一部分,最终结果以正式核定为准。
核对中级经济师证书的积分用途时,先把“资格”“实际聘任岗位”“参保条件”列成三项。需要上海落户咨询协助整理时,说明哪一项尚缺依据,避免只讨论100分这个数字。
户籍及其他收益不能按证书一项推导
计划用于户籍事项时,首先明确所选路径,再检查单位、个人经历、实际聘用及其他适用条件。积分指标中的分数不能用来推算落户资格,也不能声称持证后所有人的缴费要求都按同一倍数降低。不同路径的条件不能混成一套。
可以先梳理工作、居住、参保与收入资料的真实期间,发现差异后向单位了解说明依据。社保个税资料专题可帮助整理问题,但不是为个人重新设计与实际劳动关系不符的缴费方式,也不能将未来收入预期写成已具备条件。
居转户办法中相应的2倍社保条款,是在符合具体条件时免除职称要求的分支,不能改写成每位无职称申请人都必须2倍,再因拿到中级证书一律降到1.3倍。没有这一统一降档依据,也就不能据此计算人人节省30%的社保成本;实际工资、缴费、纳税和其他条件仍应如实核对。
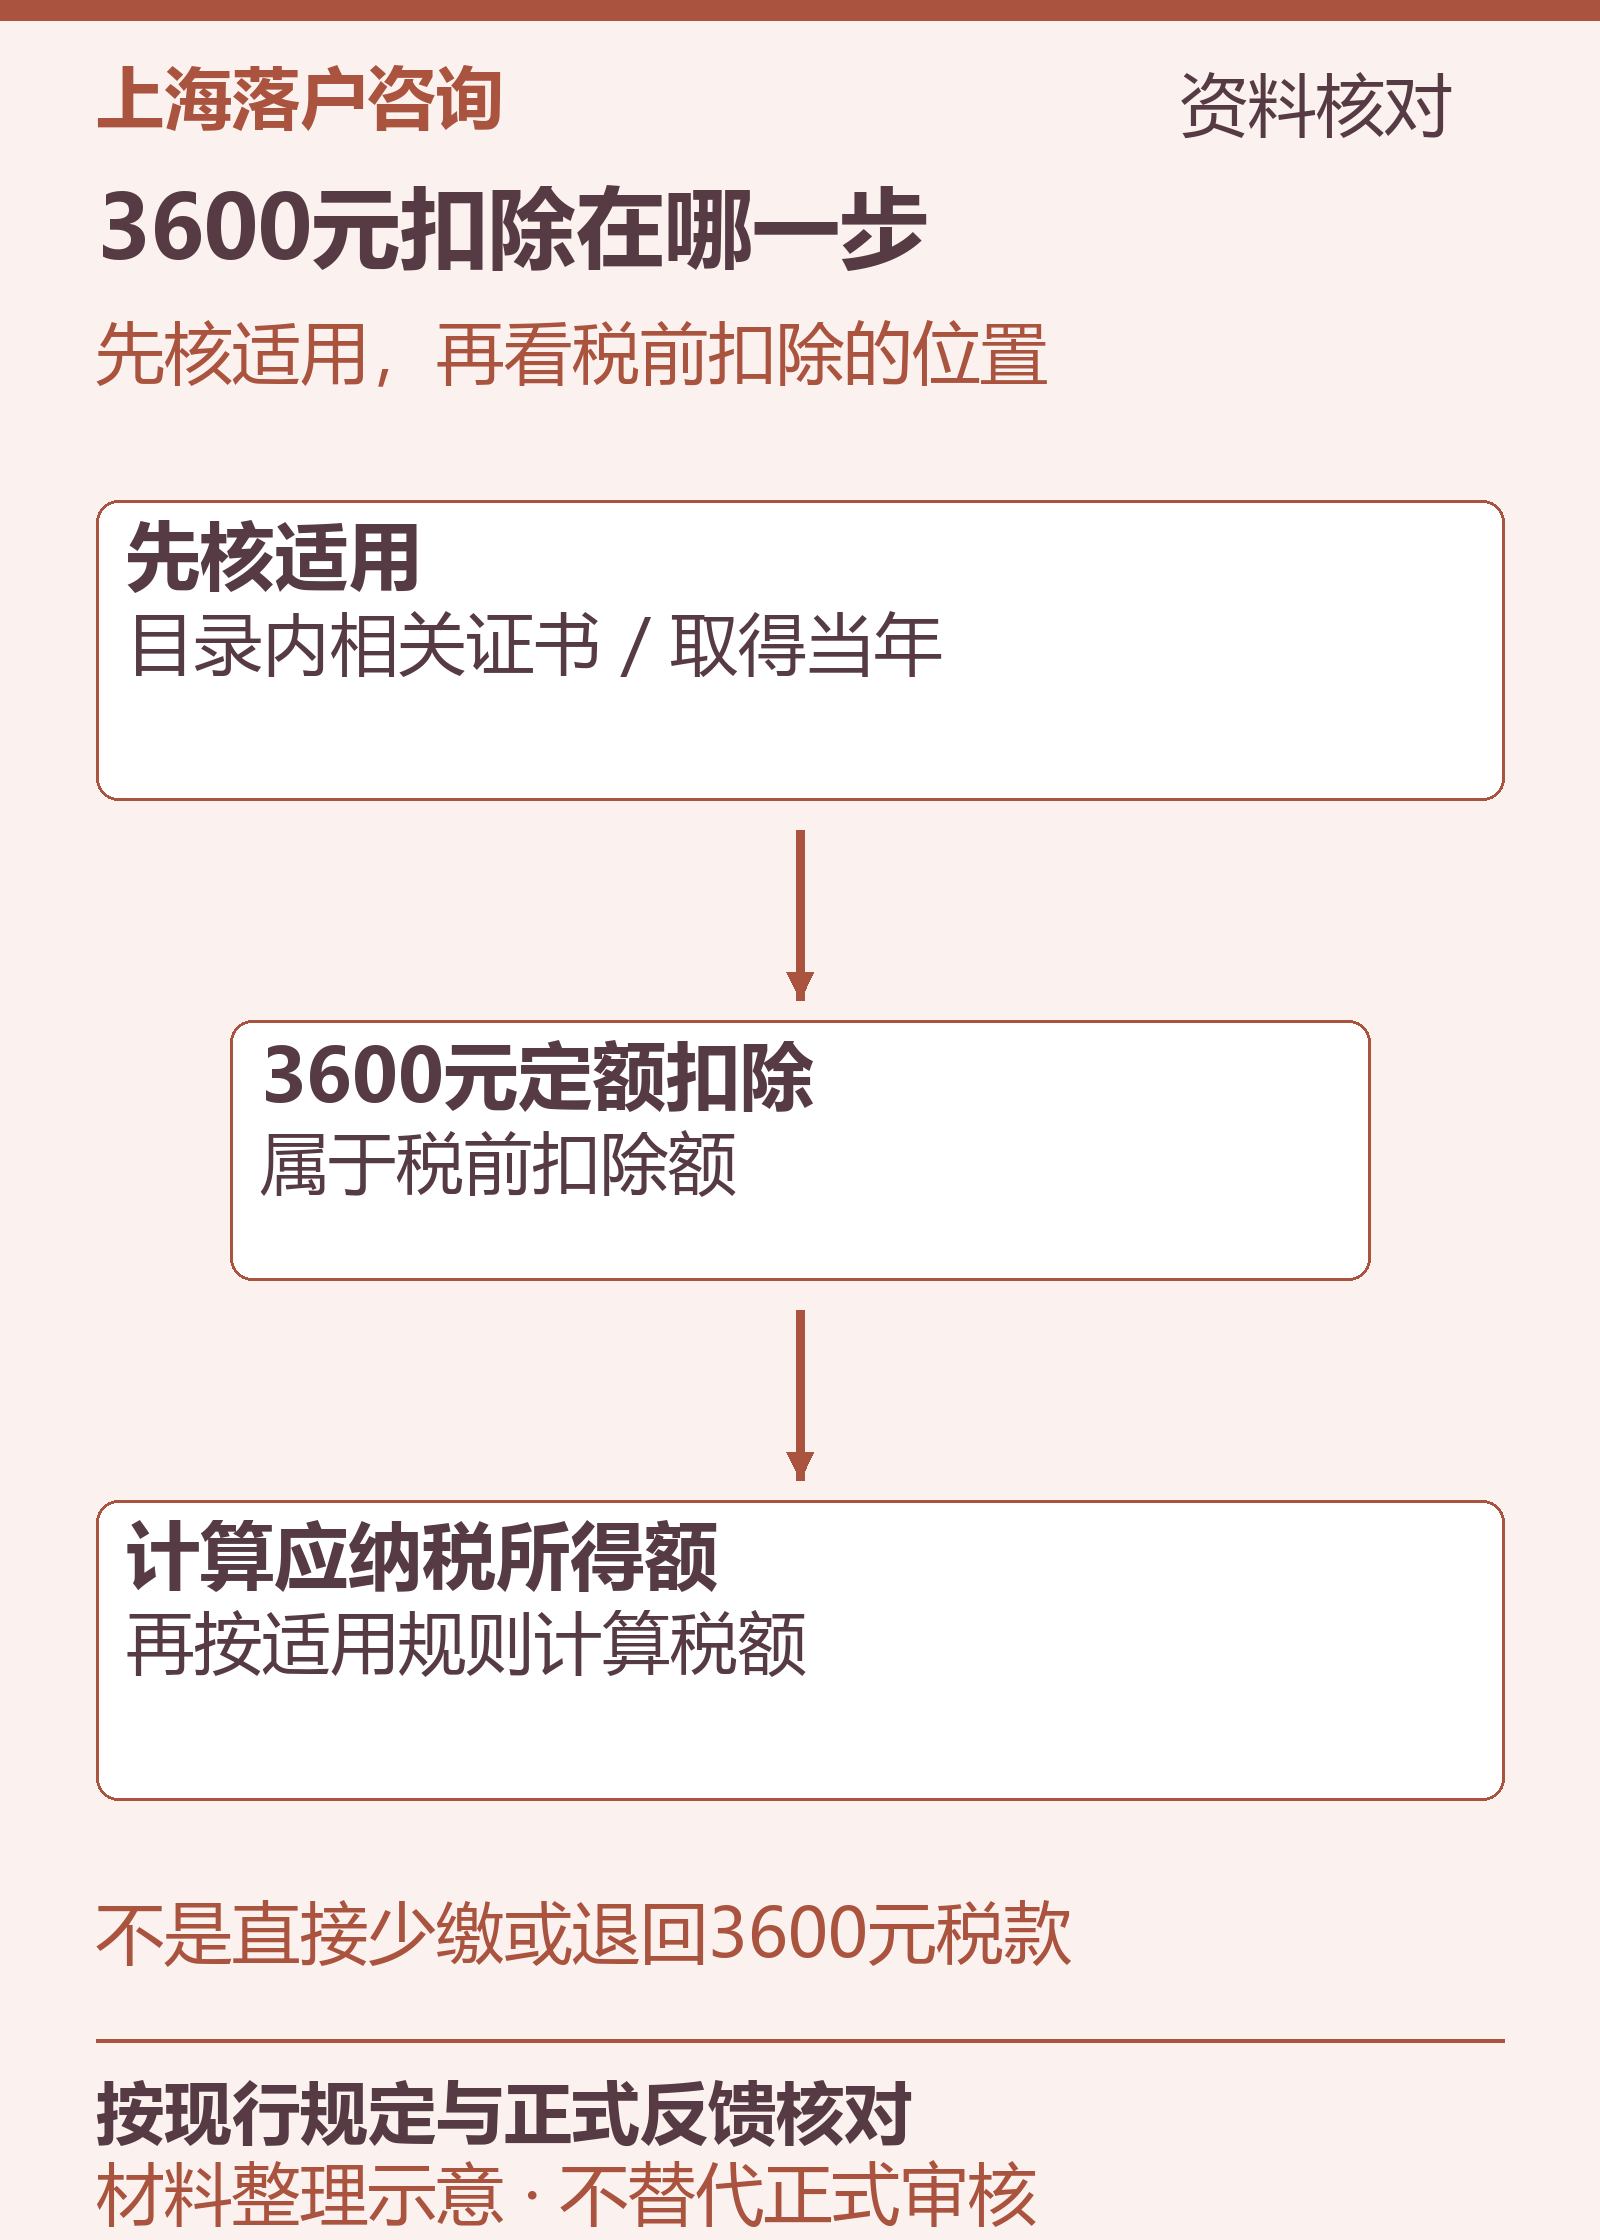
税务方面,符合规定的目录内职业资格继续教育,在取得相关证书当年按3600元定额扣除。须先确认具体证书在《国家职业资格目录》范围及所属年度;同一年不能因取得多张这类证书就按张数重复增加扣除额。具体可核税务机关关于职业资格继续教育的答复,不能把普通培训结业证明自动当作适用证书。
这里的3600元是扣除额,不是直接减少3600元税款,也不是每人必定退回3600元。依据《个人所得税法》第六条,专项附加扣除用于计算应纳税所得额,实际税款还与收入、其他扣除和适用税率等有关。不应先把3600元当成现金收益,从学习费用中直接减掉。
单位薪酬、政府补贴与个人税收也不是同一类收益,确认来源与办理主体后再分别提问。即使某项可申请,材料提交与实际取得结果仍要区分。不要让“多重回报”宣传遮住学习投入和不确定条件。
用一张个人决策表判断是否值得报考
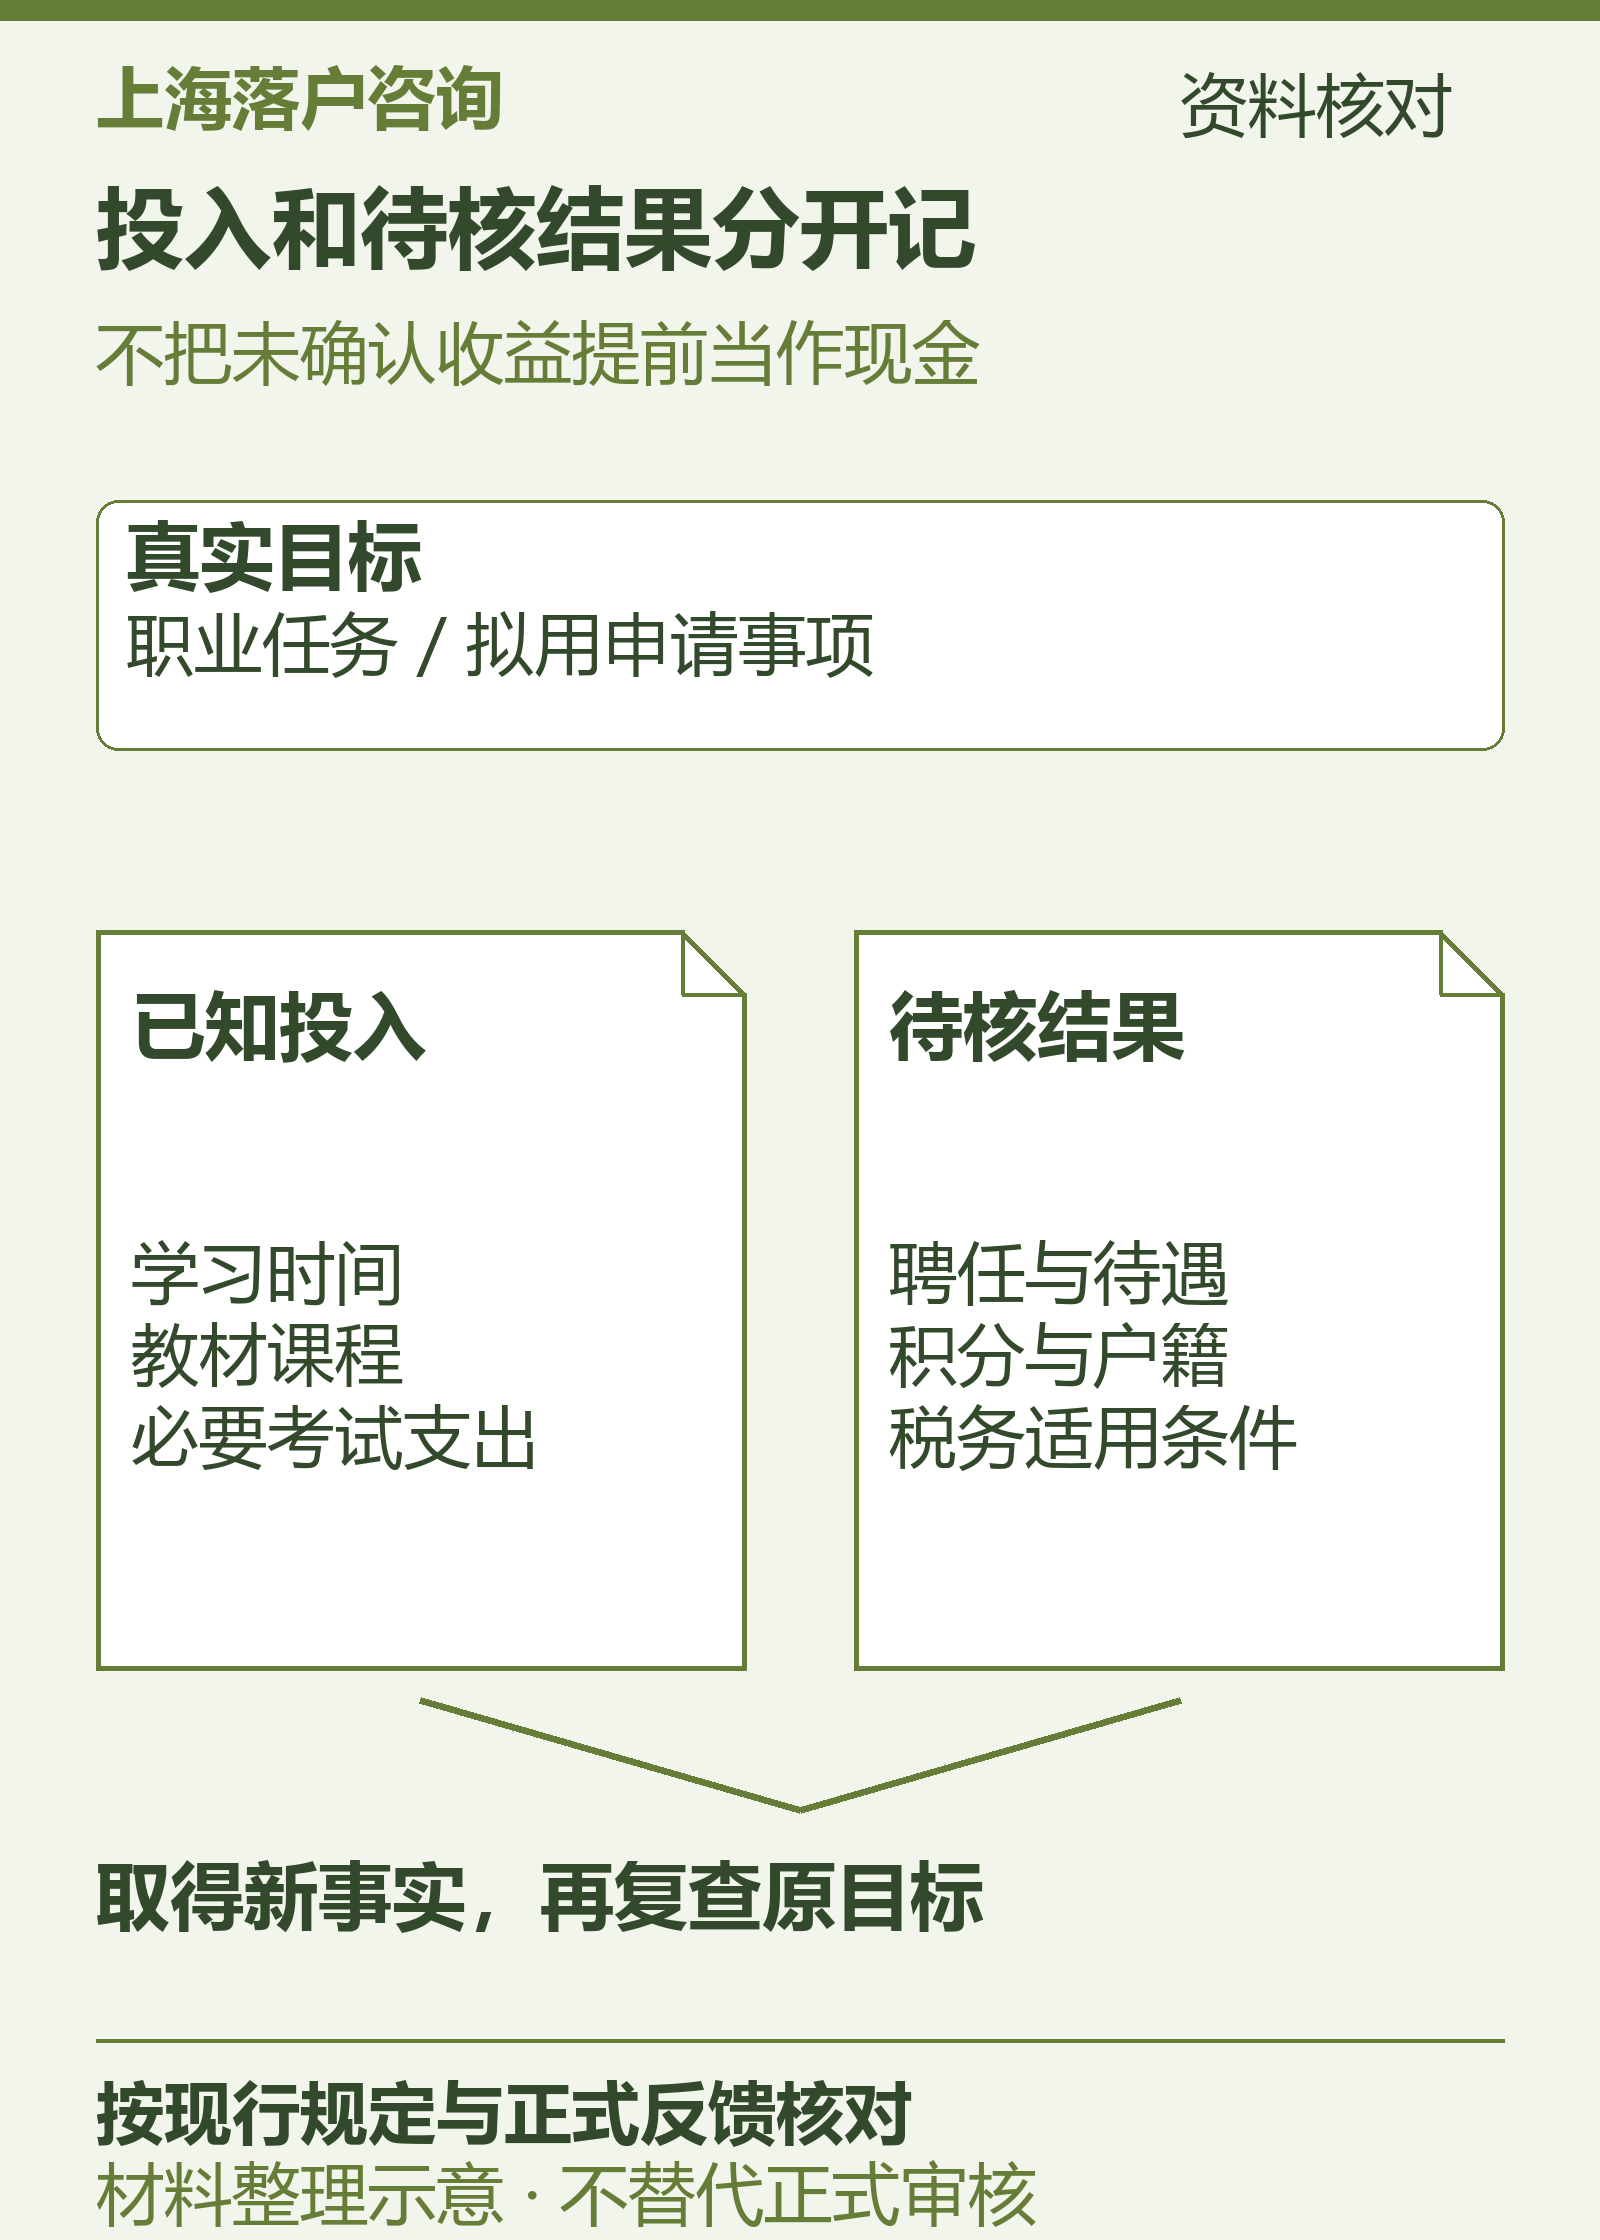
决策表可列目标、当前事实、需要完成的动作、费用及仍待确认的问题。职业目标写具体任务,政策用途写对应事项,学习投入写可持续时间;避免只填“拿证、加分、落户”三项结果却没有中间条件。
将确定成本与不确定收益分开:课程、教材和必要考试支出按正式说明记录,未来聘用、待遇或申请结果只列待确认。不需要为了让方案看起来划算而写入没有依据的收益。若现有条件已经能解决需求,也不必为重复证书投入。
学习支持应针对实际难点,了解课程范围、练习反馈及服务约定。可查看服务事项,或通过联系入口说明岗位、证书计划与问题。培训方可提供学习与资料整理帮助,不能决定考试或审批结果。
完成一段学习后复查原目标:哪些知识已能运用,哪些用途已找到正式依据,哪些仍存在材料缺口。根据这些事实继续或调整安排,不以已经付费为理由接受不真实承诺,也不把一次模拟成绩当成最终价值证明。
常见问题
证书取得后,单位一定会聘用或加薪吗?
须看单位真实制度、岗位及个人情况。考证宣传或他人待遇不能代表本人将获得相同安排。
能用于积分,是否就一定能享受补贴或落户?
不能。不同事项各有适用条件和材料要求,应分别查证及办理。
3600元专项附加扣除,是不是一定能退3600元?
不是。先确认本人证书及取得年度符合规定,再按真实情况申报;扣除额作用于应纳税所得额,实际税额及退补税结果应分别计算,不能将二者混为同一个金额。
官方出处与适用范围
积分按沪府规〔2022〕21号及沪人社规〔2022〕41号核对,两份文件适用期为2023年1月1日至2027年12月31日。居转户另按沪府规〔2025〕8号所附居转户办法及沪人才规〔2025〕4号,适用期为2025年12月1日至2030年11月30日;不能将积分分值换算为落户资格。
税前扣除按现行税法及相应扣除规定核对;考试安排、证书领取与电子证书使用,分别查看对应事项的正式通知。不能把预计考试或预计取得资格当成已有条件,单位待遇也应按真实制度确认。
决定是否投入中级经济师证书相关学习时,先写清最重要的一项用途及其未满足条件。可通过上海落户咨询联系页描述岗位、现有材料和具体问题,再分别确认学习、聘任和申请安排。