“四大改革”“内部新规”等标题只能提供待查线索。做上海居转户政策信息核对,应先找到发布机关、文件及条文,再判断文章所谓变化究竟涉及哪一项条件;没有出处的百分比和系数不应进入个人申报计划。
如向上海落户咨询询问一则政策消息,可同时提供消息链接、声称改变的要求,以及自己准备办理的事项,便于把宣传表述拆成可查的问题。
看到上海居转户“改革要点”,应先核对正式文件写了什么、适用什么人,再判断是否影响自己的申请。没有准确出处的系数折算、信用加分、区域指标和年限减免,不能当作申报条件。准备材料时,把已证实的个人经历与仍需核对的政策说法分开,避免为一则传闻改变工作、收入或居住安排。
政策变化先核对文件名称和适用范围
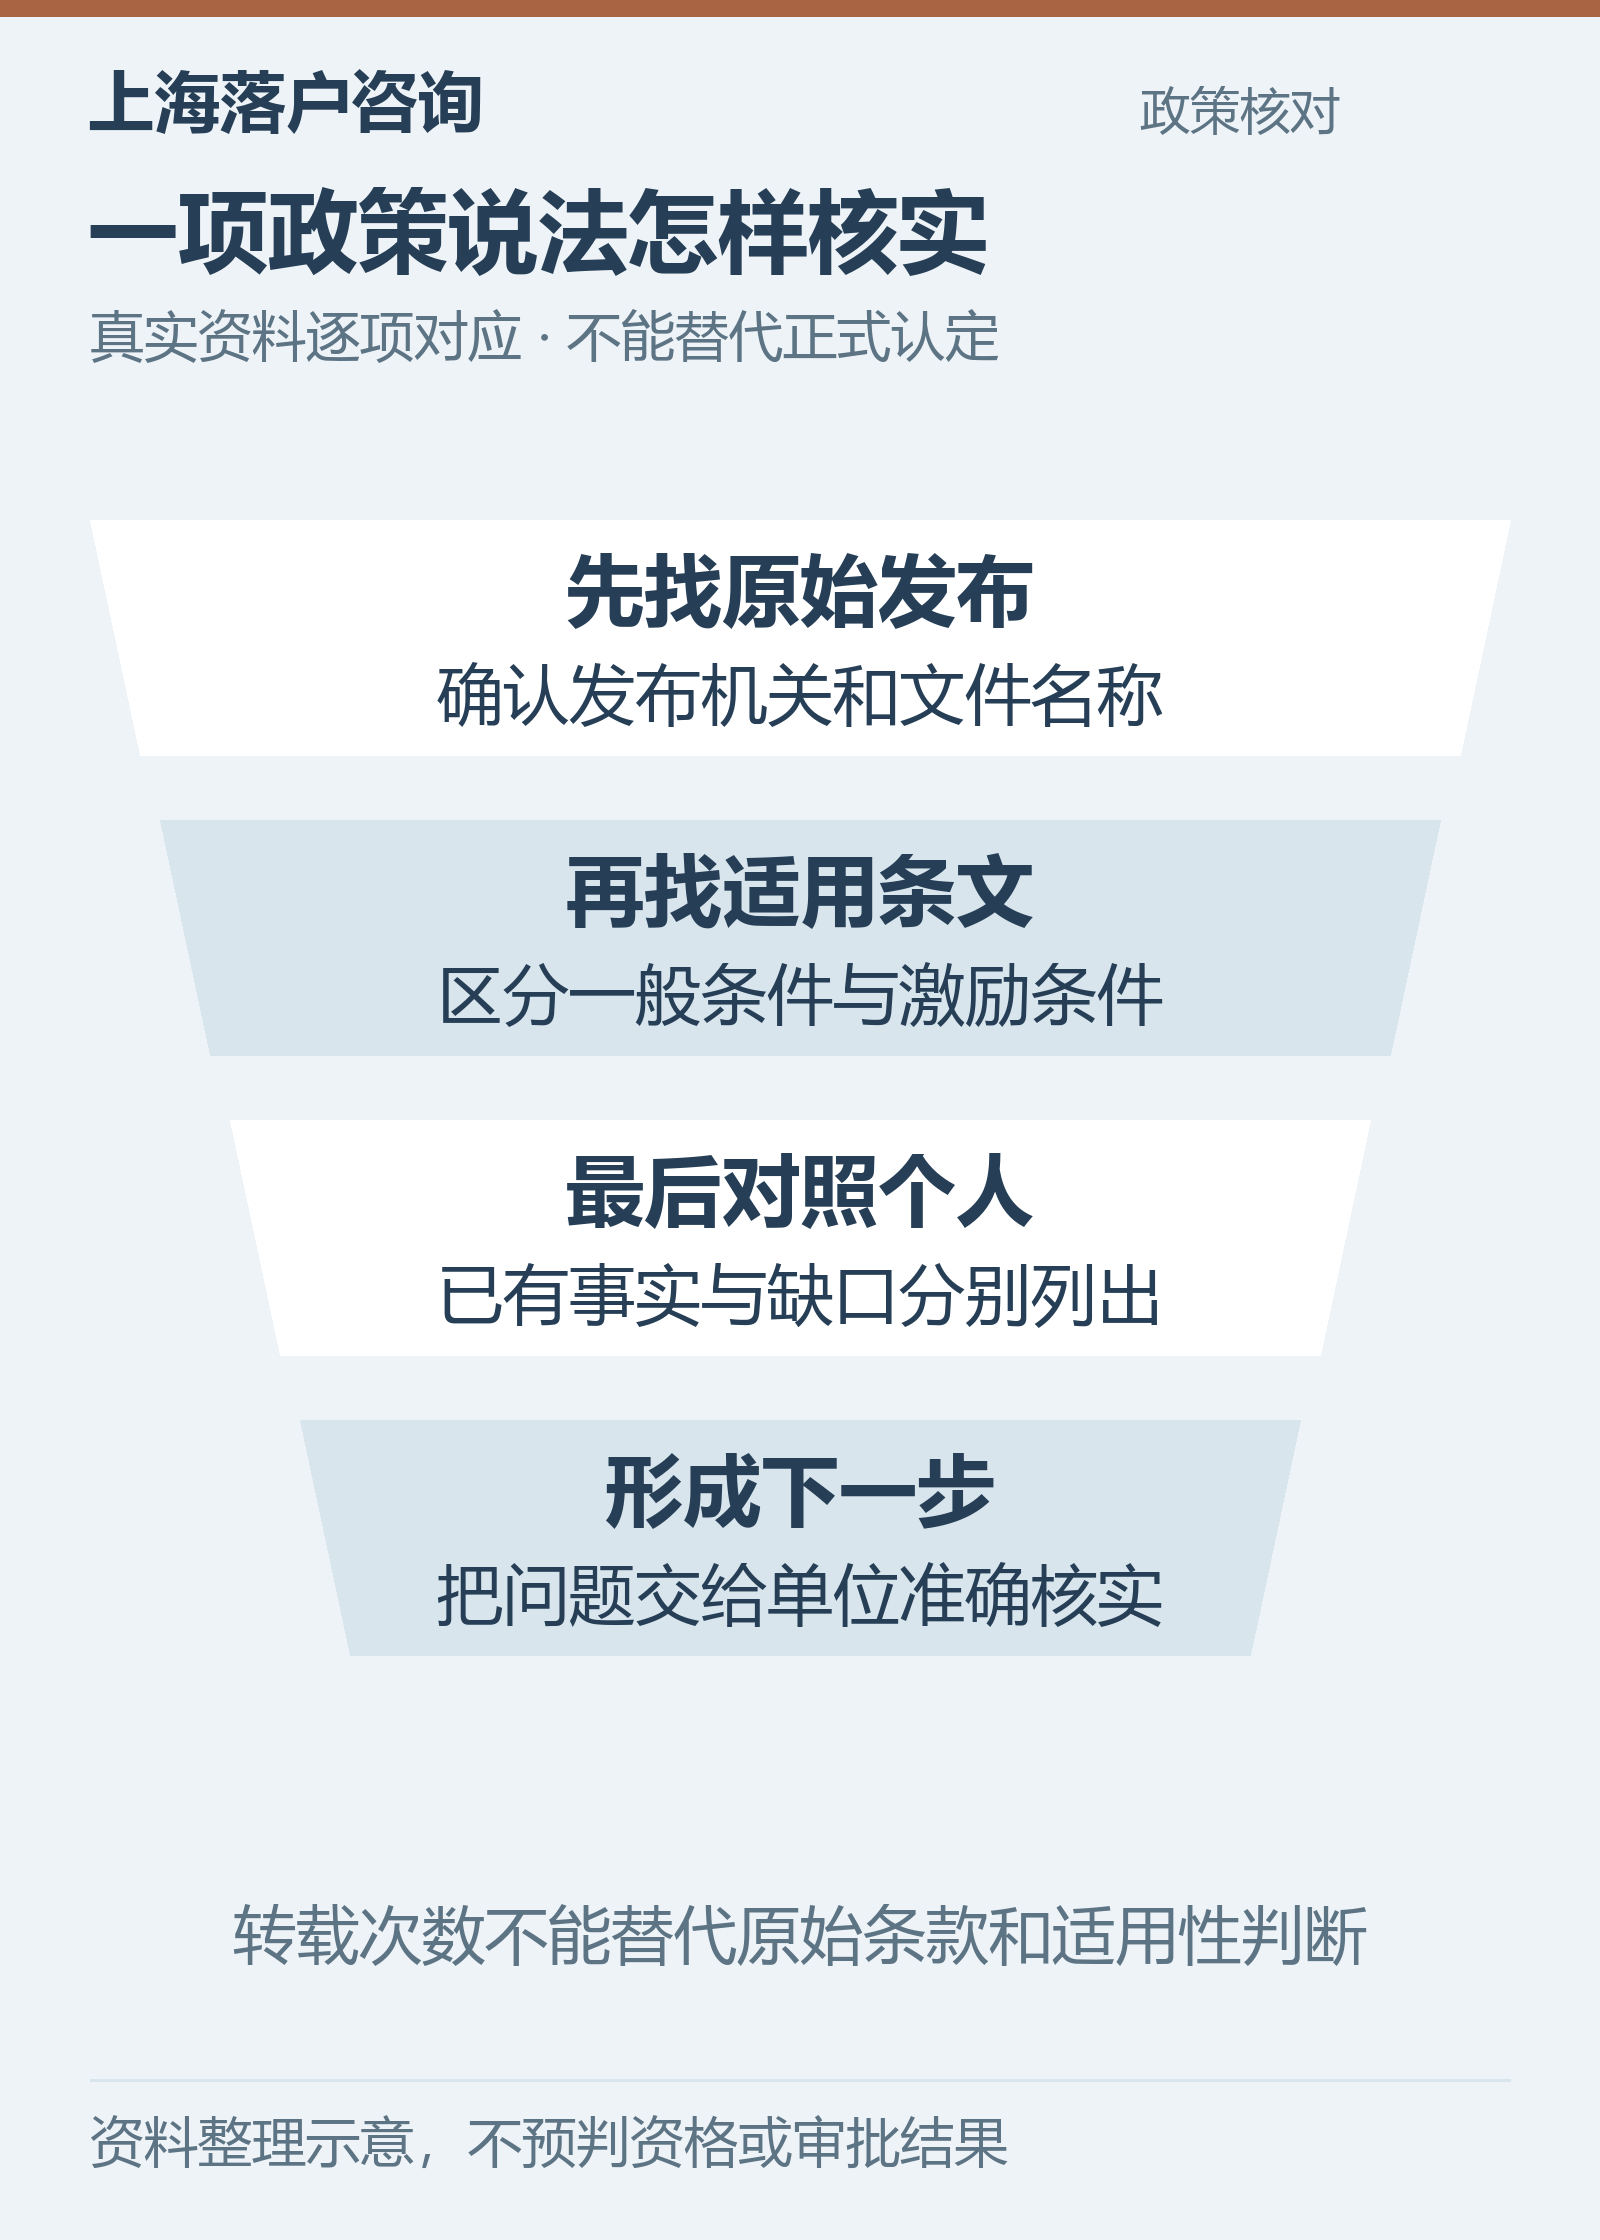
核对一项政策说法,可以按文件名称、发布机关、适用对象、有效版本、具体条文逐项查证。文章发布日期不等于政策生效日,新闻摘要也不等于完整办事要求。发现解读引用的是别的通道,或只说“内部消息”“即将实行”,应暂缓把它写入自己的申请计划。
居转户的一般条件与激励条件需要分开阅读。免除某一项条件不等于其他要求也同时取消;缩短年限的条款,不能因为在某区域工作就自动适用。建议将声称发生变化的内容与正式条文并列,标出究竟改变哪项要求,以及个人还需要证明什么事实。
《持有〈上海市居住证〉人员申办本市常住户口办法》和相关细则应相互对照。对于材料清单、地址、正常缴费及单位申报等问题,还应核对具体办理要求。没有找到原文支持的比例和时间,不要仅因多个网站转载相同文字就认定可靠。
社保月份和收入差异应回到原始记录
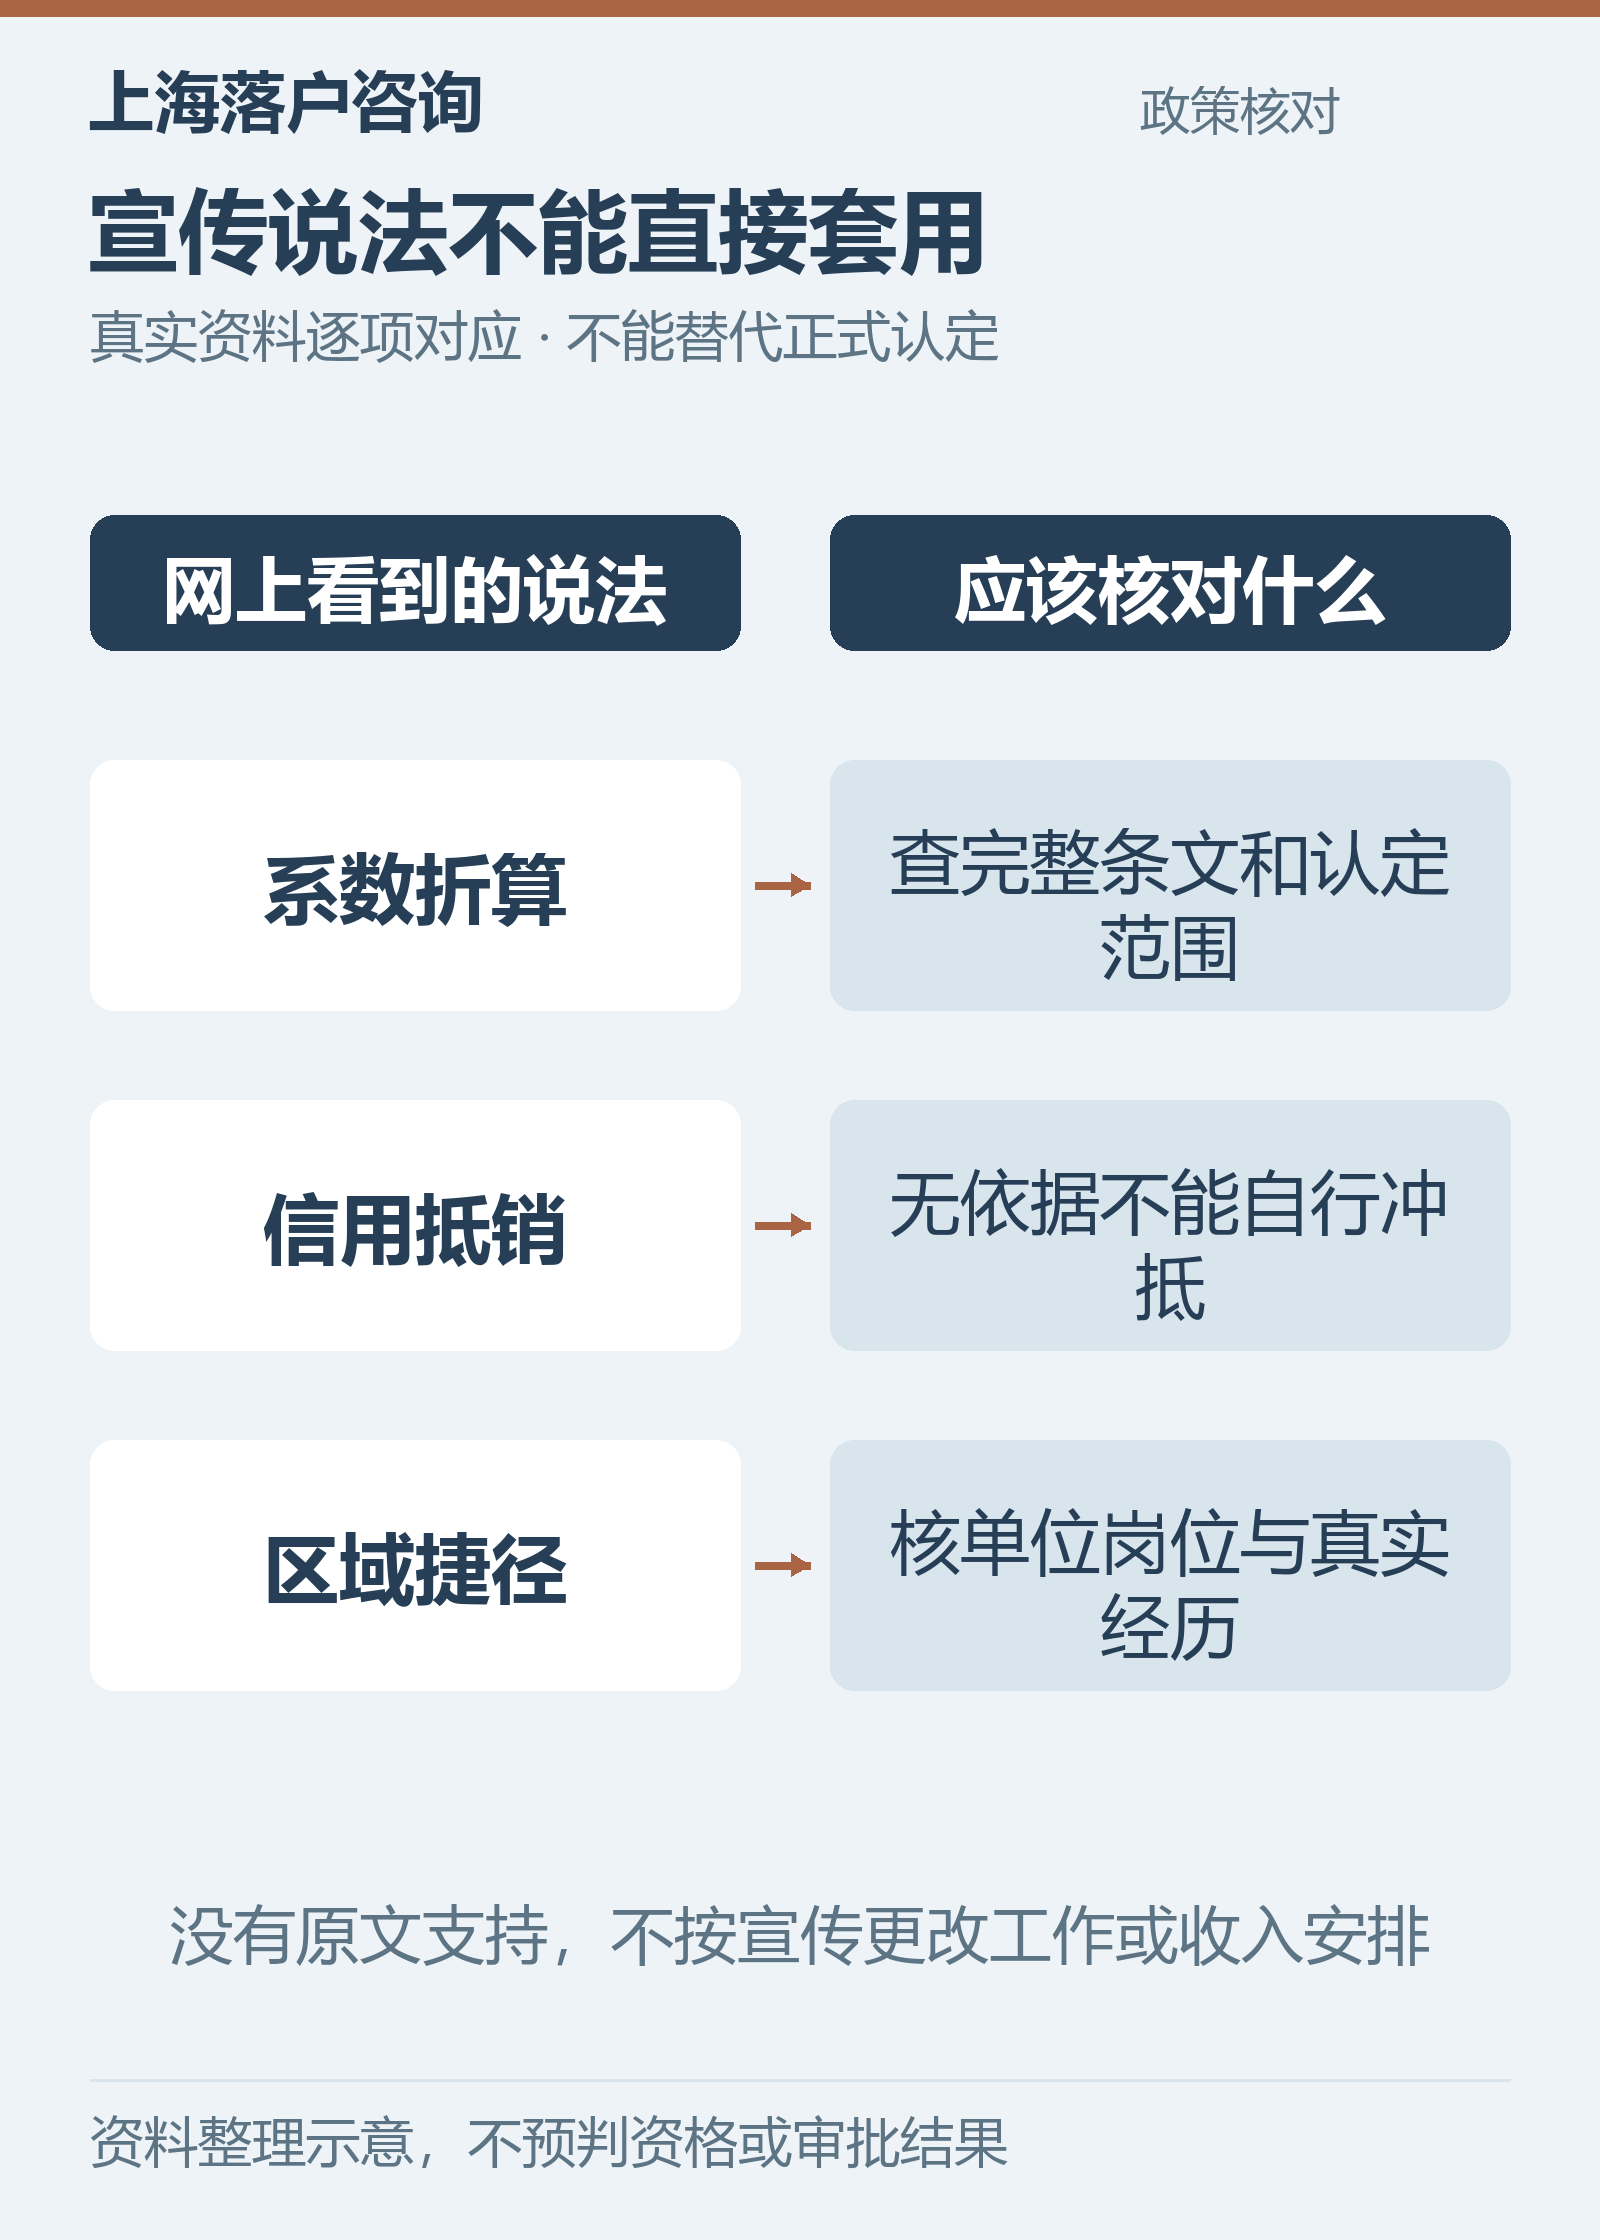
社保记录需要按对应时期的标准和所选条款核对,不能自行将补缴月份乘以某个系数,也不能将重点产业员工统一降低缴费要求。先列每月参保单位、缴费性质、基数、合同单位和个税扣缴主体,保留异常月份及其原因,再请单位确认如何按条文判断。
税前收入、实发金额、应税所得和社保基数有不同含义,收入变化也可能来自奖金或年度调整。需要解释的是具体差异的形成过程,而不是为了画出“好看的曲线”调整材料。实际核对可参考社保个税与落户专题,不得用虚构工资或第三方代缴弥补资格缺口。
对已经发现的缴费或税务错误,由责任主体按正规程序核实和更正。更正手续完成与落户审核认可仍是不同结果,应保存前后记录及处理依据。不能把更正后的数字反写成从未出现过异常,也不能将所有差异直接说成必然拒收。
上海居转户政策信息核对遇到多个版本时,把文件生效和废止日期与自己的办理阶段摆在一起。上海落户咨询的帮助应落在找出处和整理差异上,最终适用仍须结合正式规定、单位核实及经办反馈。
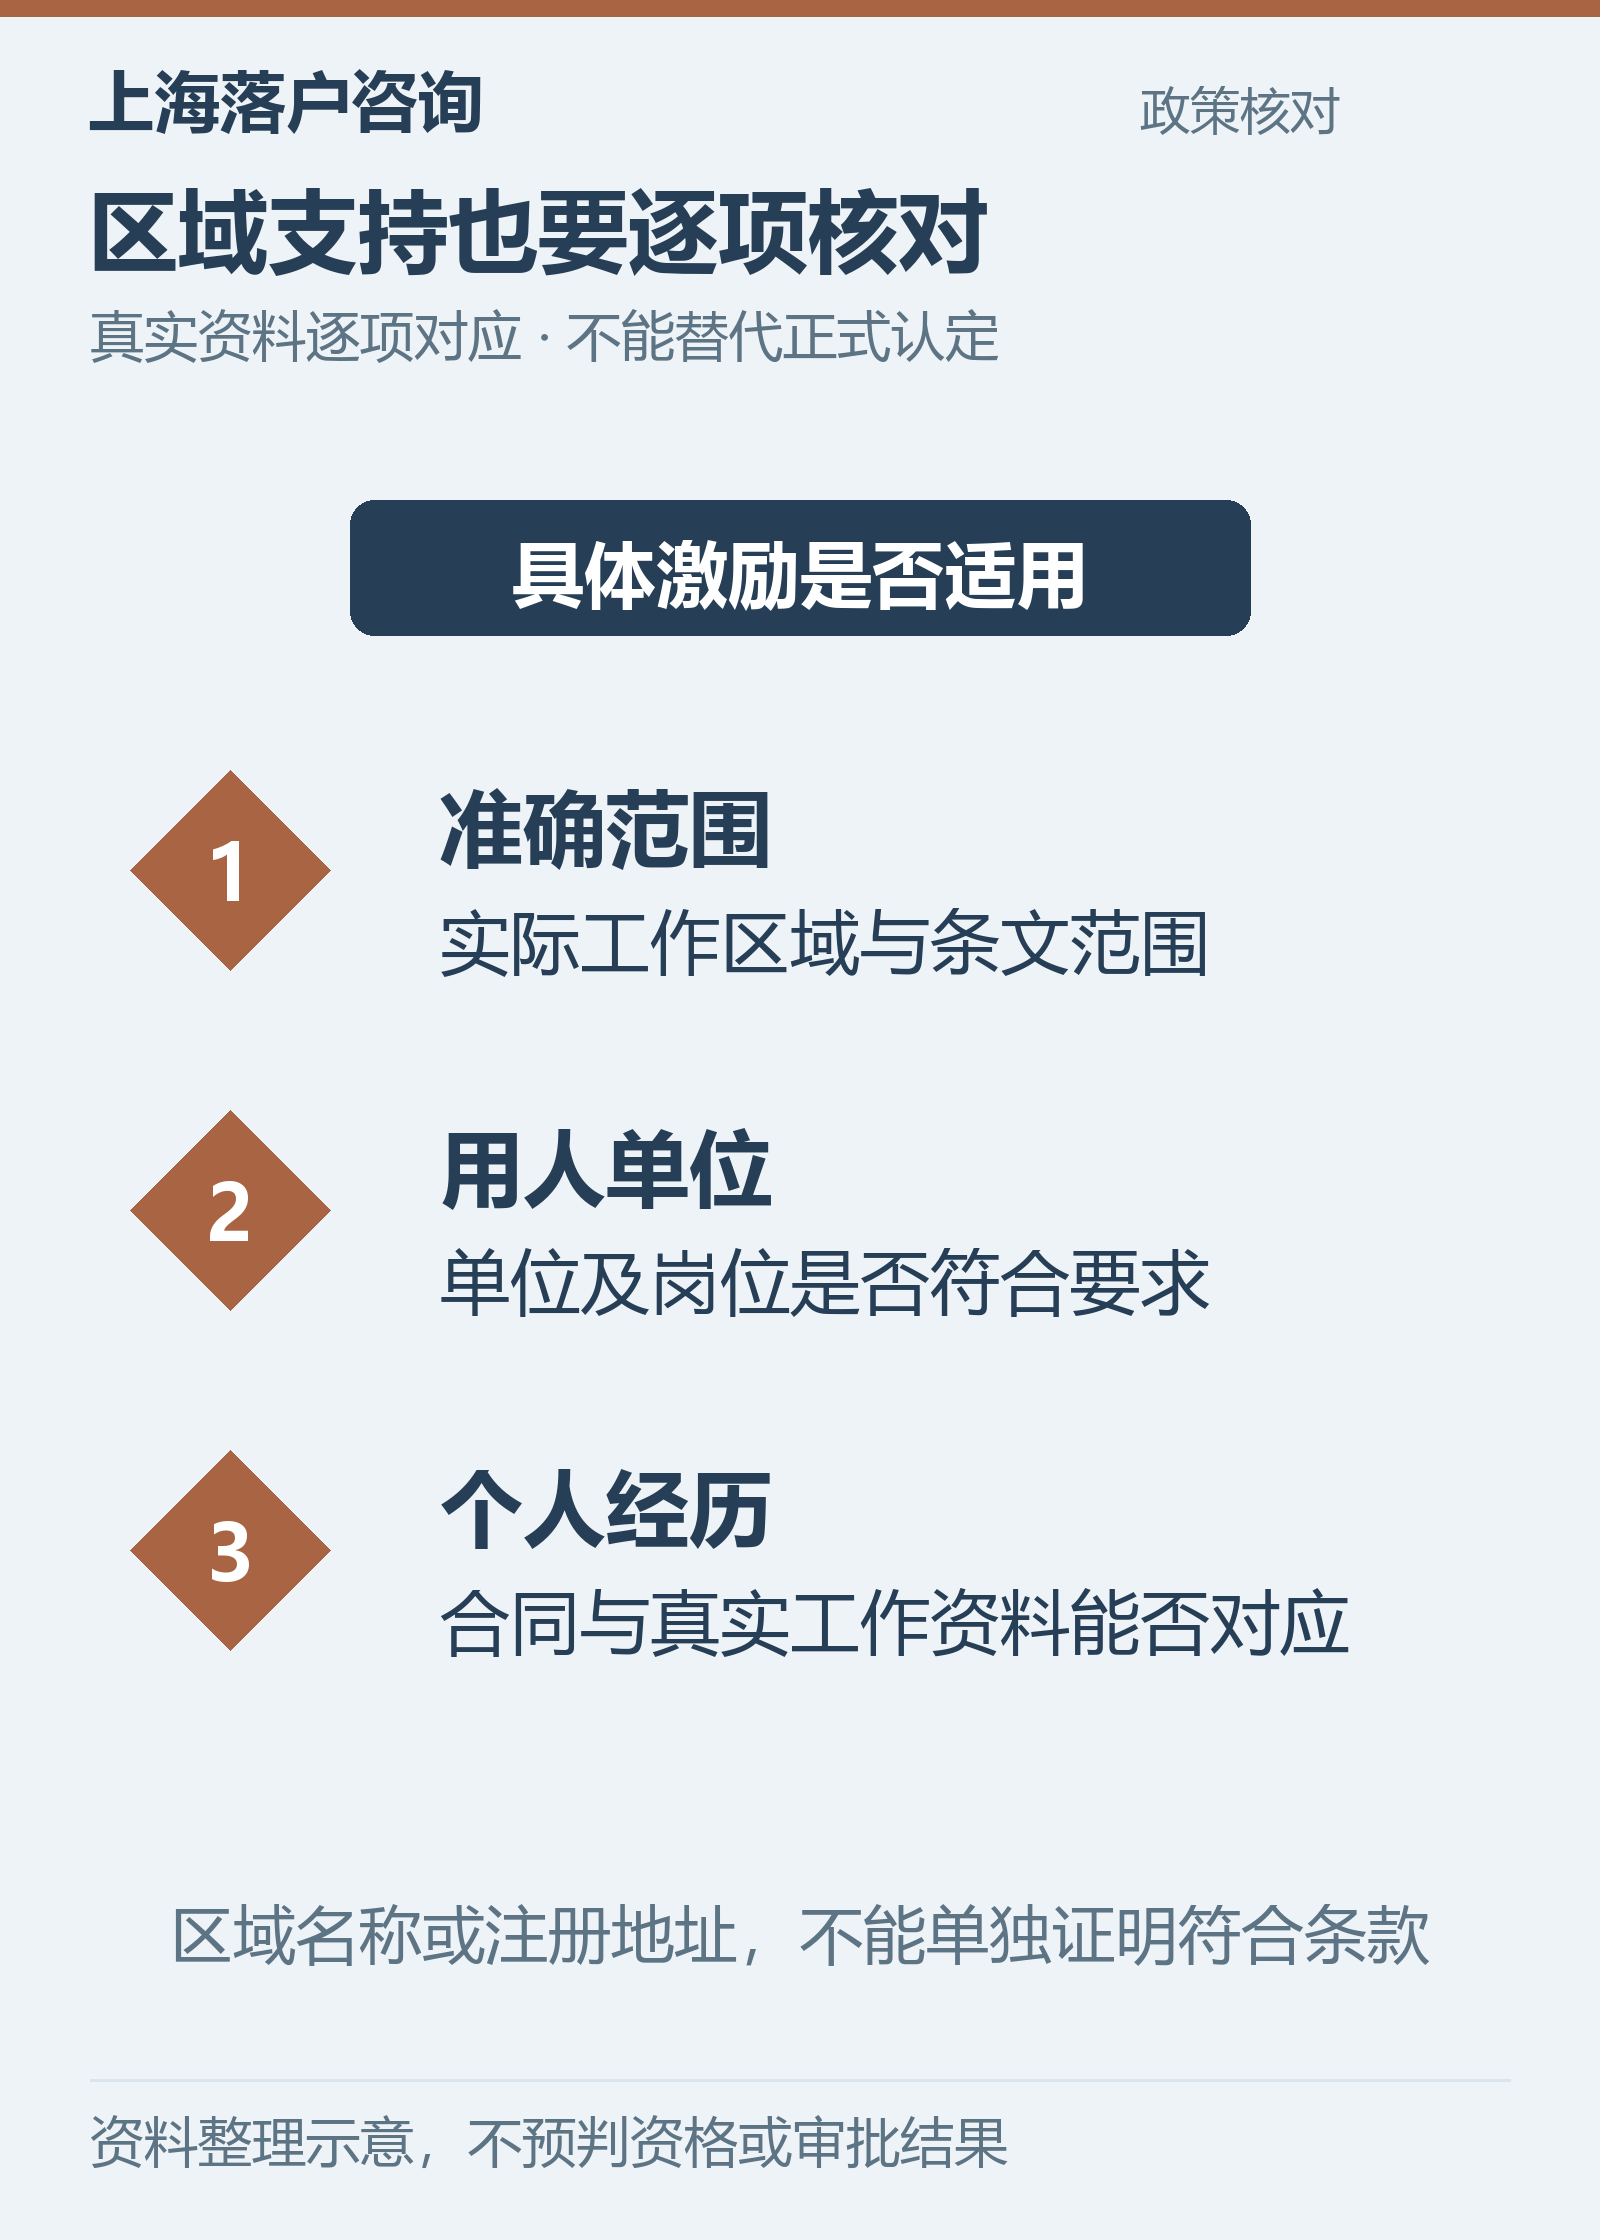
区域条件与信用事项不能凭宣传折算
区域相关条件要看准确范围、单位要求、岗位及实际工作经历。公司名称含某个地区、注册地址位于园区、或个人曾在附近居住,都不足以单独证明适用某项激励。先向人事确认申报依据,再收集合同、工作安排及单位证明等真实材料,不能仅为落户临时拼接经历。
对于信用或守法要求,应核对文件的准确措辞和个人事实。志愿服务、公益活动与工作成果可以是真实经历,但不能在没有条文依据时声称可抵销不良记录、改变社保月数或自动获得落户资格。涉及具体行政或司法事项时,应按照相应正式处理结果说明。
档案中的身份、学历、职称及工作信息,也应与申报内容保持真实一致。发现缺件先确定原材料出具单位和正规补充程序,不自行制作“修复证明”。可结合人事档案材料要点形成问题清单,再交由单位逐项核实。
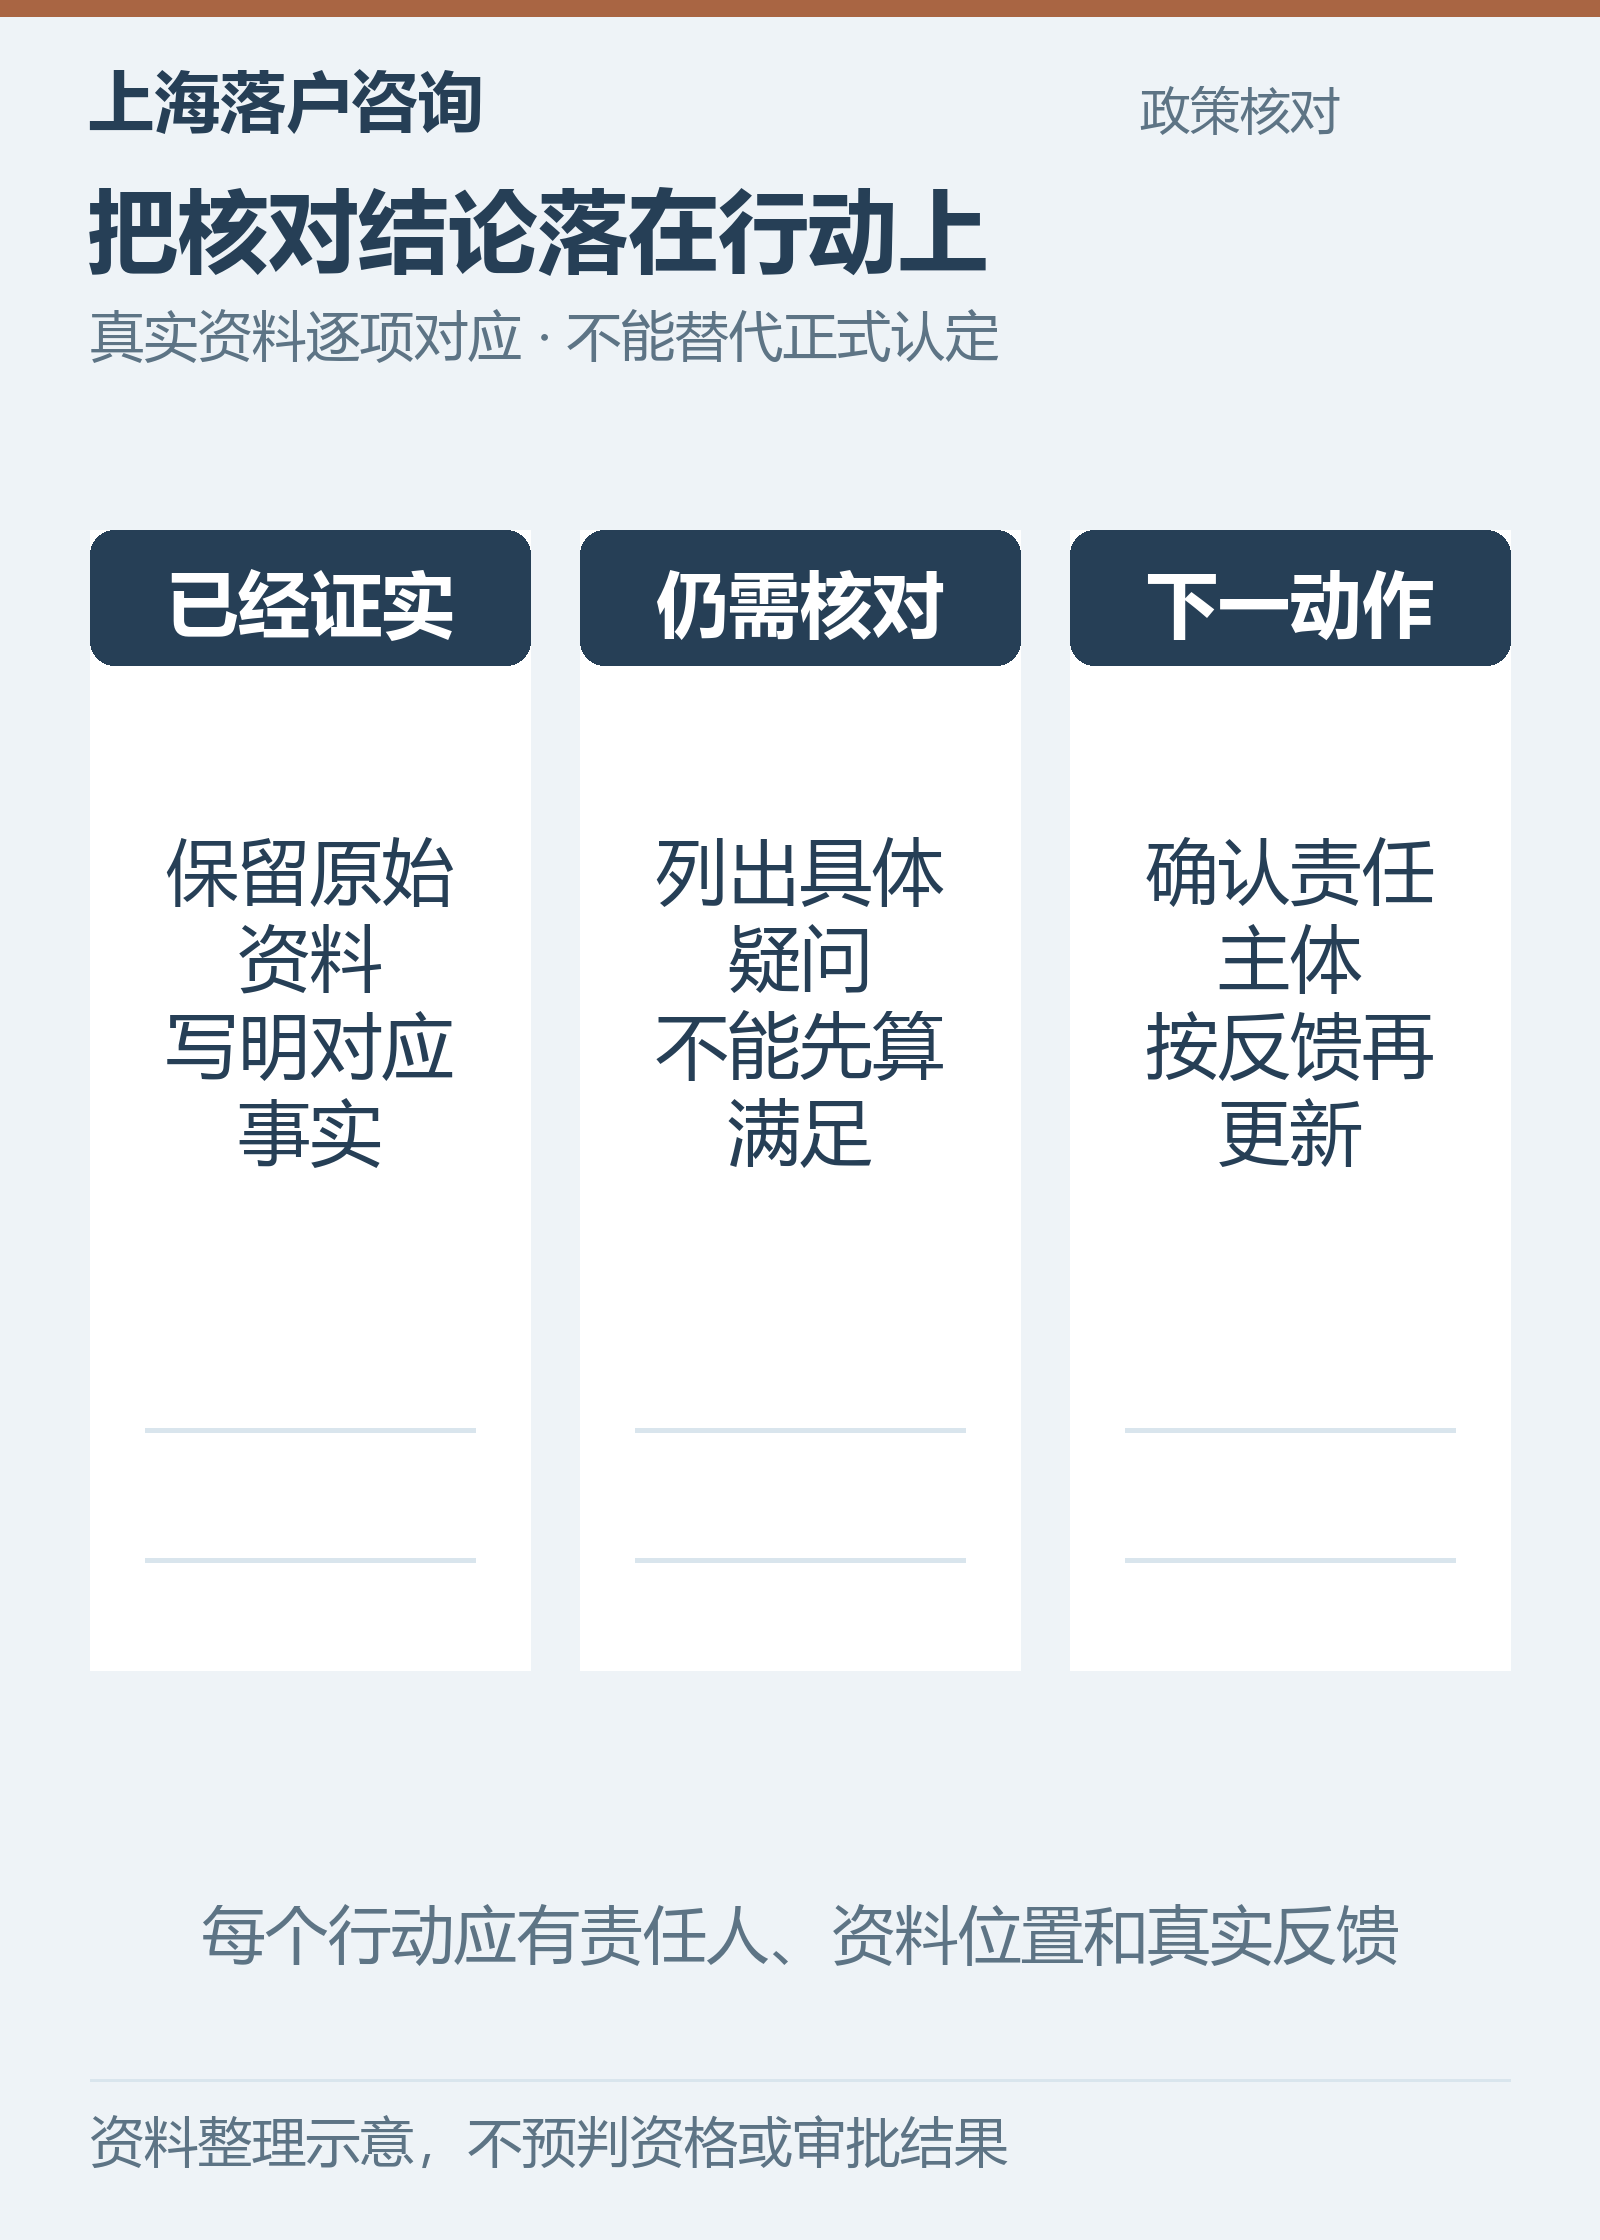
把政策核对结果转成个人行动清单
行动清单只写已经明确的事项,例如核对某段缴费主体、补充真实聘任材料、确认档案保管机构和拟落户地址。仍然有争议的政策问题,写明待确认条文、负责询问的人和需要的证据,不用“抓紧窗口期”替代实际安排。
用人单位负责确认和提交申报材料,申请人应审阅涉及自己的事实。咨询服务可以帮助梳理材料及提问,不能保证修改收入结构后被认可,也不能承诺跨区贡献合并计算。咨询服务机构的具体咨询范围可见服务说明,需要时应围绕具体问题沟通。
进度应记录真实反馈:材料准备、补件、受理、审核及后续办理各处于什么状态。机构提供的假设案例不能证明个人一定适用相同结论。遇到宣传中的特殊通道,先取得官方依据和单位核对结果,再考虑是否继续准备。
常见问题
多个网站都写某项新规则,能直接采用吗?
不能只看转载数量。应找到原始发布机关、完整文件和对应条款,检查适用对象、有效时间及办理要求,缺少这些内容的说法不宜作为决策依据。
志愿服务能抵销社保或信用问题吗?
不能自行作这种折算。真实活动记录与落户条件分别核实;涉及缴费、信用及守法事项,应按对应文件和正式处理结果说明,不购买所谓修复服务。
居转户文件参考:市政府发布的申办办法及相关实施细则。申请时仍应核对有效版本,本文不作审批或时间保证。
完成上海居转户政策信息核对后,不需要为每则新消息重排整套计划。先处理已经找到条文依据、确实影响本人材料的一项变化;交给上海落户咨询继续梳理的,应是仍未能对应原文的具体说法。